事業モデル
同社は、あらゆるソフトウェア対応システムやデバイスから収集されるデータやデジタル信号を収集し、AIと機械学習を活用してインシデントの相関、処理、予測、修復を行うデジタル運用管理プラットフォームを運営しています。提供するソリューションには、リアルタイムのサービス状況を可視化するインシデント管理や、膨大なイベントからインシデントを特定・自動化するAIOpsが含まれます。
さらに、自動化ワークフローのオーケストレーションや、カスタマーサービスの対応を自動化・拡張する機能、生成AI機能を備えた運用クラウドプラットフォームを提供しています。これらのサービスは、ソフトウェア、通信、小売、旅行、金融など、多岐にわたる業界の顧客に提供されています。
KPI
最新の会計年度であるFY2026において、同社は売上高4.9億ドル(=4.9億ドル)を達成しており、前年比で5.4%の成長を記録しています。この期間において、営業利益率は1.2%へと改善し、純利益も黒字に転換したことが示されています。
財務基盤については、2.1億ドル(=2.1億ドル)の現金および現金同等物を保有しています。過去数年間の推移を見ると、FY2024からFY2026にかけて、営業利益率が大幅な改善を見せ、ROEも大幅な上昇を記録しています。
業績推移
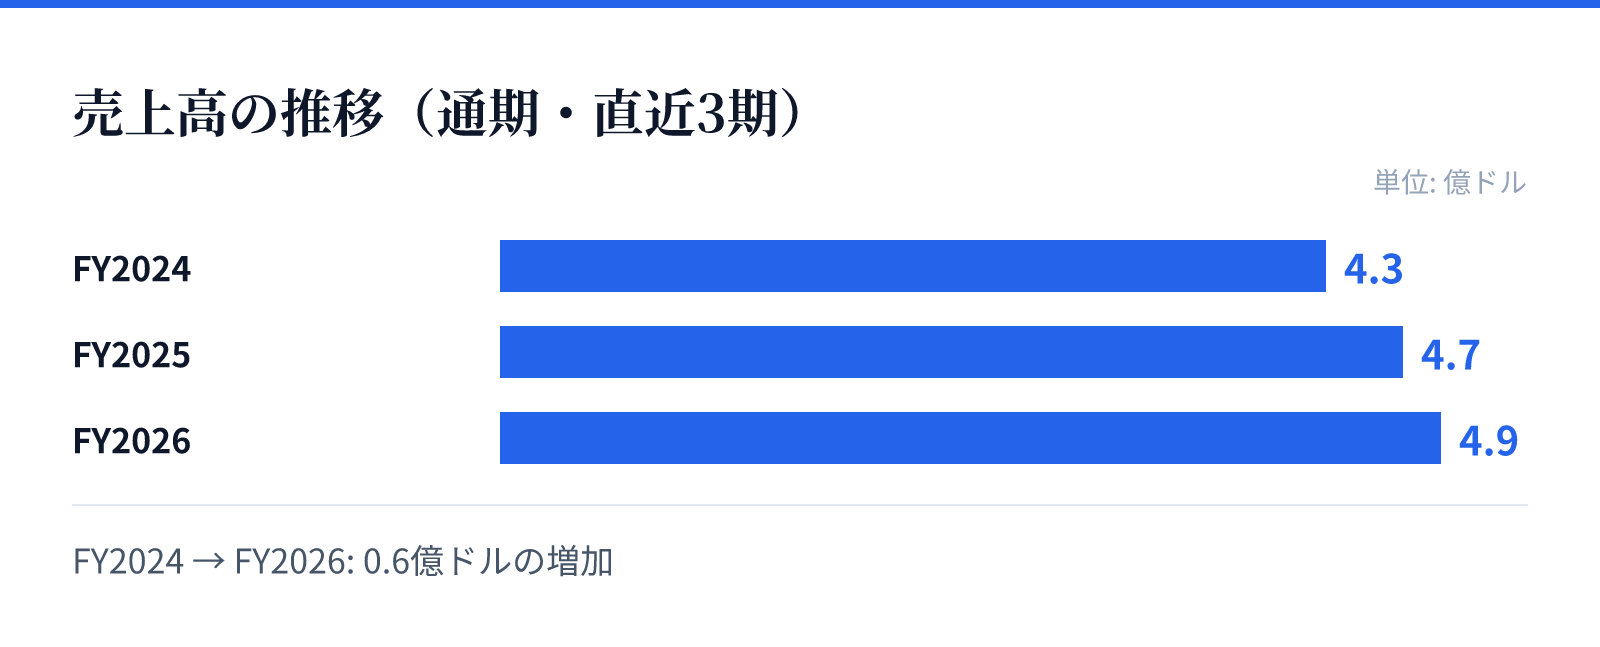
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は4.3億ドル。
FY2025の売上高は4.7億ドル。
FY2026の売上高は4.9億ドル。
成長ドライバー
同社の成長の主な要因は、AIおよび機械学習を活用した高度なインシデント管理と自動化機能の統合にあります。特に、膨大なイベントからインシデントを自動的に特定するAIOpsや、生成AIを活用したプラットフォームの強化が、顧客の運用効率を向上させています。
また、カスタマーサービス部門における対応の自動化とスケーリングの提供も、多様な業界の顧客に対する価値提供を支えています。これらの技術革新により、同社は複雑化するデジタル環境における運用管理の自動化を推進しています。
リスク
同社の財務推移を見ると、過去の年度では営業利益率がマイナスとなっており、収益性の改善過程においてコスト構造の管理が重要な課題であったことが推察されます。最新のFY2026で黒字転換を果たしたものの、依然として低い利益率を維持するための継続的な効率化が求められます。
また、高度なAIや機械学習を基盤としたプラットフォームを提供しているため、技術革新のスピードやアルゴリズムの精度維持が競争力の源泉となります。これらの技術を安定的に提供し続けるための研究開発と、システムの信頼性を維持することが不可欠です。
競合
同社は、ソフトウェアや通信、金融など幅広い業界において、デジタル運用管理のプラットフォームを提供しています。競合他社と比較して、AIや機械学習を統合した高度なインシデント管理や自動化ワークフローの提供が独自の強みとなっています。
特に、膨大なデータからインシデントを予測・修復する能力や、生成AIを統合したプラットフォームの提供は、高度な運用管理を求める企業にとって重要な差別化要因となります。多様な業界の顧客基盤を持つことで、広範な市場でのプレゼンスを確立しています。
バリュエーション
最新の市場データに基づくと、同社の株価は12.25ドル、時価総額は約9.5億ドル(950百万USD)となっています。PERは5.96倍、PBRは4.39倍と算出されており、現在の市場評価を反映しています。
これらの指標は、同社が直近のFY2026において売上成長を維持しつつ、黒字転換を達成したという財務状況を反映した数値です。投資判断にあたっては、これらのバリュエーション指標と、今後の収益性のさらなる向上を見極める必要があります。