事業モデル
同社は半導体製造に関連する独自のソフトウェア、知的財産、および計測用ハードウェアツールを提供しています。Exensioソフトウェア群は、製造分析やプロセス制御、テスト運用、組立工程のデータ統合など、製造現場の多様なニーズに対応する機能を備えています。
さらに、SapienceデータプラットフォームやCimetrixソフトウェア製品を通じて、異なる機器やプロトコル間のデータ統合を実現しています。これらを含むハードウェアとソフトウェアの統合ソリューションは、製造装置メーカーやデバイスメーカーに対して、高度な接続性とデータ収集能力を提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の1.7億ドルからFY2025には2.2億ドルへと拡大しています。この期間中、営業利益率はマイナスからプラスへと改善傾向にあり、事業の収益構造が変化していることが示唆されます。
一方で、FY2025のROEはマイナスに転じており、純利益も赤字に転落している状況にあります。しかし、売上高は前年比で22.0%の成長を記録しており、トップラインの拡大は継続していることが確認できます。
業績推移
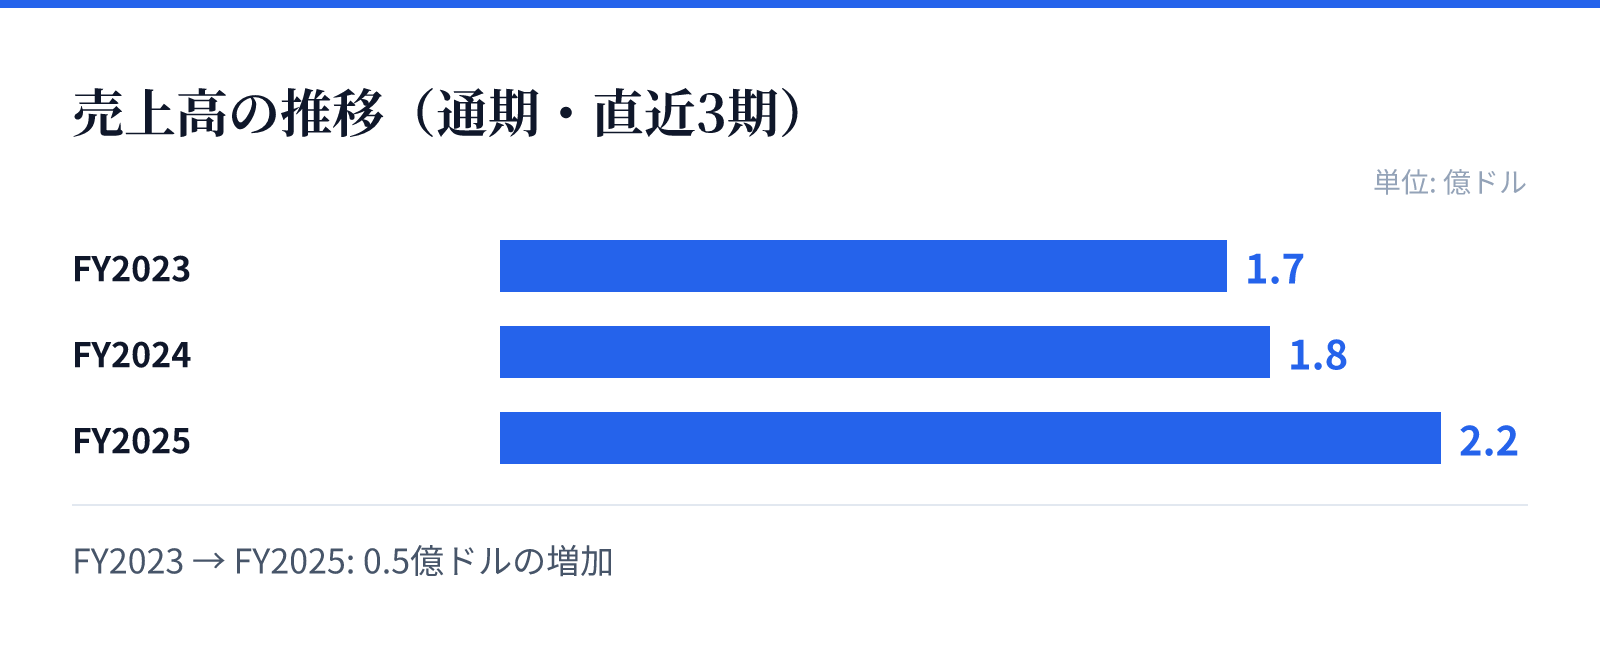
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.7億ドル。
FY2024の売上高は1.8億ドル。
FY2025の売上高は2.2億ドル。
成長ドライバー
成長の主な要因は、半導体製造におけるデータ統合と自動化の需要の高まりにあります。Sapience Manufacturing Hubなどの接続プラットフォームや、高度な分析機能を持つExensioソフトウェアが、複雑化する製造環境において重要な役割を果たしています。
また、ハードウェアとソフトウェアを組み合わせた統合的なソリューション提供が、顧客の価値実現を支援しています。特に、多様な機器から収集される断片的なデータを統合する能力は、製造現場の効率化を求める市場において強力な推進力となっています。
リスク
財務面におけるリスクとして、最新の会計年度において純利益が赤字に転落している点が挙げられます。ROEの低下は、投資やコスト構造の変化が利益に与える影響を反映している可能性があります。
また、高度な専門知識を要するソフトウェアおよびハードウェアの統合提供を行っているため、技術革新への迅速な対応が求められます。特定の製造プロセスに深く関与する製品群であるため、半導体製造業界の動向や技術標準の変化が事業に影響を及ぼす可能性があります。
競合
同社は、独自のデータベーススキーマや知的財産を活用した独自のソフトウェアを提供することで差別化を図っています。特に、製造現場の異なるプロトコルを統合するSapienceプラットフォームや、高度な計測技術を伴うハードウェア製品が競争優位の源泉です。
競合他社と比較して、ハードウェアとソフトウェアの両面で統合的なソリューションを提供できる点が強みとなります。また、長年の実績に基づく独自のメソッドや、高度な技術サポート体制の提供も、顧客との長期的な関係構築に寄与しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は44.81ドル、時価総額は約18.9億ドルとなっています。PERは186.71倍、PBRは5.04倍と算出されており、市場からは高い成長期待が反映されているとみられます。
これらの指標は、同社が提供する高度な技術力や半導体製造における重要なポジションを反映したものです。投資判断にあたっては、高いバリュエーションに見合う成長の持続性と、赤字転落を含む財務状況の改善動向を注視する必要があります。