事業モデル
Pebblebrook Hotel Trustは、米国における都市型およびリゾート型のライフスタイルホテルにおける最大手オーナーの一つです。同社はメリーランド州に拠点を置き、2009年の設立以来、広範な不動産ポートフォリオを構築してきました。
同社は現在、13の都市およびリゾート市場において、計43のホテルと約10,900の客室を保有しています。これらの物件は、多様な旅行需要に対応する戦略的な立地に位置しており、安定した運営基盤を構築しています。
KPI
直近の財務データによると、FY2025の売上高は1,475,544,000 USD(=14.8億ドル)を記録しています。この数値は前年度の1,453,309,000 USD(=14.5億ドル)と比較して、前年比で1.5%の成長を見せています。
営業利益率はFY2023の4.0%からFY2024には5.8%へと上昇し、FY2025には5.1%となっています。また、同社は261,010,000 USD(=2.6億ドル)の現金および現金同等物を保有しており、流動性を確保しています。
業績推移
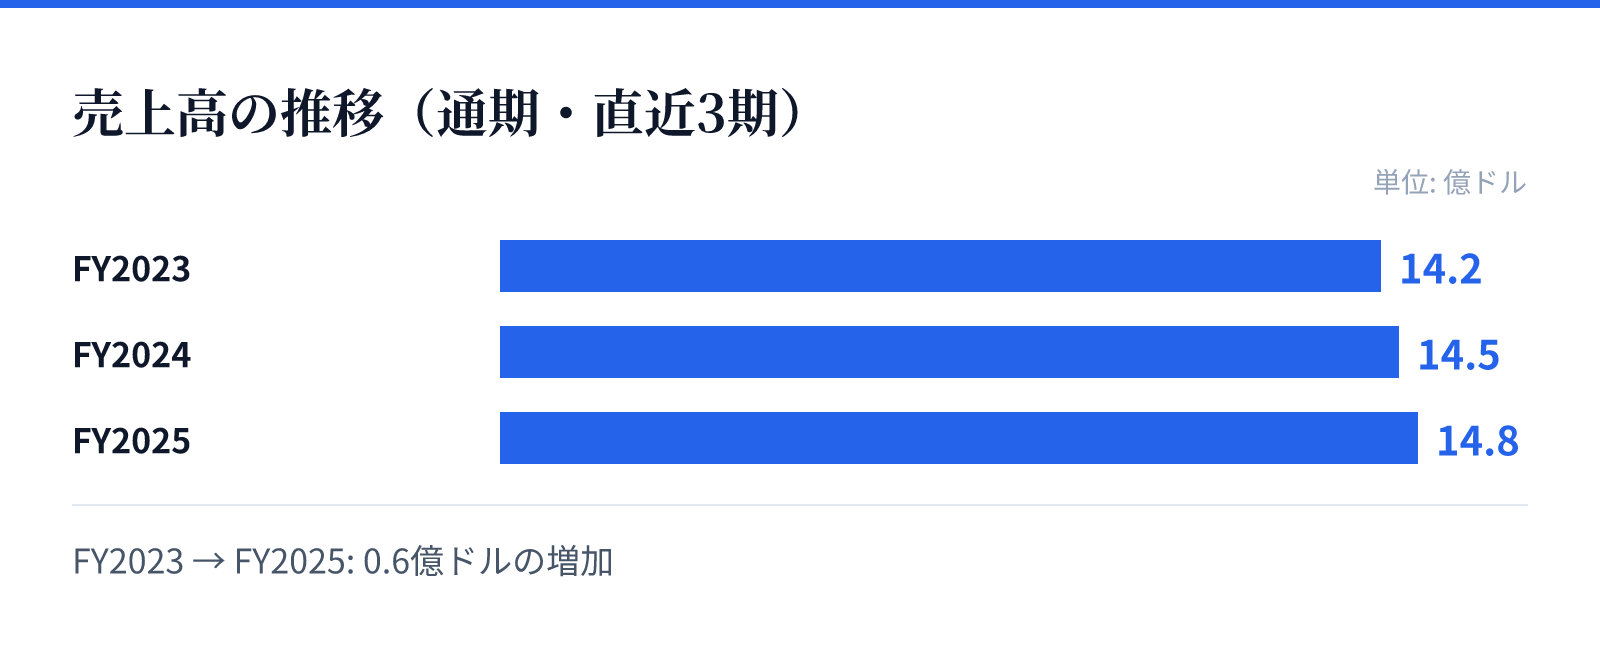
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.2億ドル。
FY2024の売上高は14.5億ドル。
FY2025の売上高は14.8億ドル。
成長ドライバー
売上高は直近3期において、14.2億ドル、14.5億ドル、14.8億ドルと着実に増加傾向にあります。この成長は、保有するホテル物件の稼働率や客単価の安定した推移を反映しているものとみられます。
特にFY2024には営業利益率が5.8%まで向上しており、運営効率の改善が見て取れます。今後も、強固な立地条件を持つポートフォリオの運営を通じて、安定した収益基盤の維持を目指す方針です。
リスク
直近の財務推移において、ROE(自己資本利益率)はマイナス圏で推移しており、FY2025では-2.7%を記録しています。特にFY2025の純利益は、前年比で-1451.4%という大幅な下落を記録しており、利益構造の不安定さが懸念されます。
また、ホテル業界特有の景気動向や旅行需要の変動が、収益に直接的な影響を与える可能性があります。利益率の変動やROEの推移を注視しながら、安定的な収益確保に向けた経営判断が求められる局面です。
競合
同社は米国における都市型およびリゾート型ライフスタイルホテルの主要な所有者として、競合他社との差別化を図っています。13の主要市場にまたがる広範なネットワークは、競合に対する強みとなっています。
市場内での地位を維持するため、物件の質と立地を重視した戦略をとっています。競合他社との競争環境において、独自のブランド価値と規模の経済をいかに活用するかが今後の焦点となります。
バリュエーション
現在の市場データにおいて、同社の株価は18.49ドルとなっており、時価総額は約20.8億ドル(2,079百万USD)と評価されています。PBR(株価純資産倍率)は0.86倍となっており、資産価値に対して割安な水準で取引されています。
配当利回りは0.22%と低水準に留まっています。投資判断にあたっては、資産価値の評価と、将来的な利益成長の可能性をバランスよく考慮する必要があります。