事業モデル
Peoples Bancorp Inc.は、商業および個人向けの銀行商品とサービスを提供する金融持ち株会社として運営されています。預金商品には、要求預金、普通預金、マネーマーケット口座、譲渡証書、政府預金などが含まれます。
融資部門では、商業・工業、商業用不動産、建設、住宅用不動産、および個人向けの直接・間接ローンを提供しています。さらに、デビットカード、ATMカード、貸金庫のレンタル、マネーオーダー、キャッシュ手形などの基本的な銀行サービスも提供しています。
保険、資産管理、信託、機器リース、従業員福利厚生などの付加的なサービスも提供範囲に含まれます。また、提携関係のない登録ブローカー・ディーラーを通じて証券取引サービスを提供し、個人および企業向けにクレジットカードや決済処理サービスも提供しています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は454,011,000 USD(=4.5億ドル)を記録しています。この売上高は前年度と比較して2.3%の増加を見せています。
一方で、同期間の純利益は前年比で8.9%の減少を記録しています。自己資本利益率(ROE)については、FY2023の10.8%からFY2024の10.5%を経て、FY2025には8.8%へと推移しています。
流動性の指標として、現金および現金同等物は179,725,000 USD(=1.8億ドル)を保有しています。これらの数値は、地域銀行としての安定した運営基盤を反映しています。
業績推移
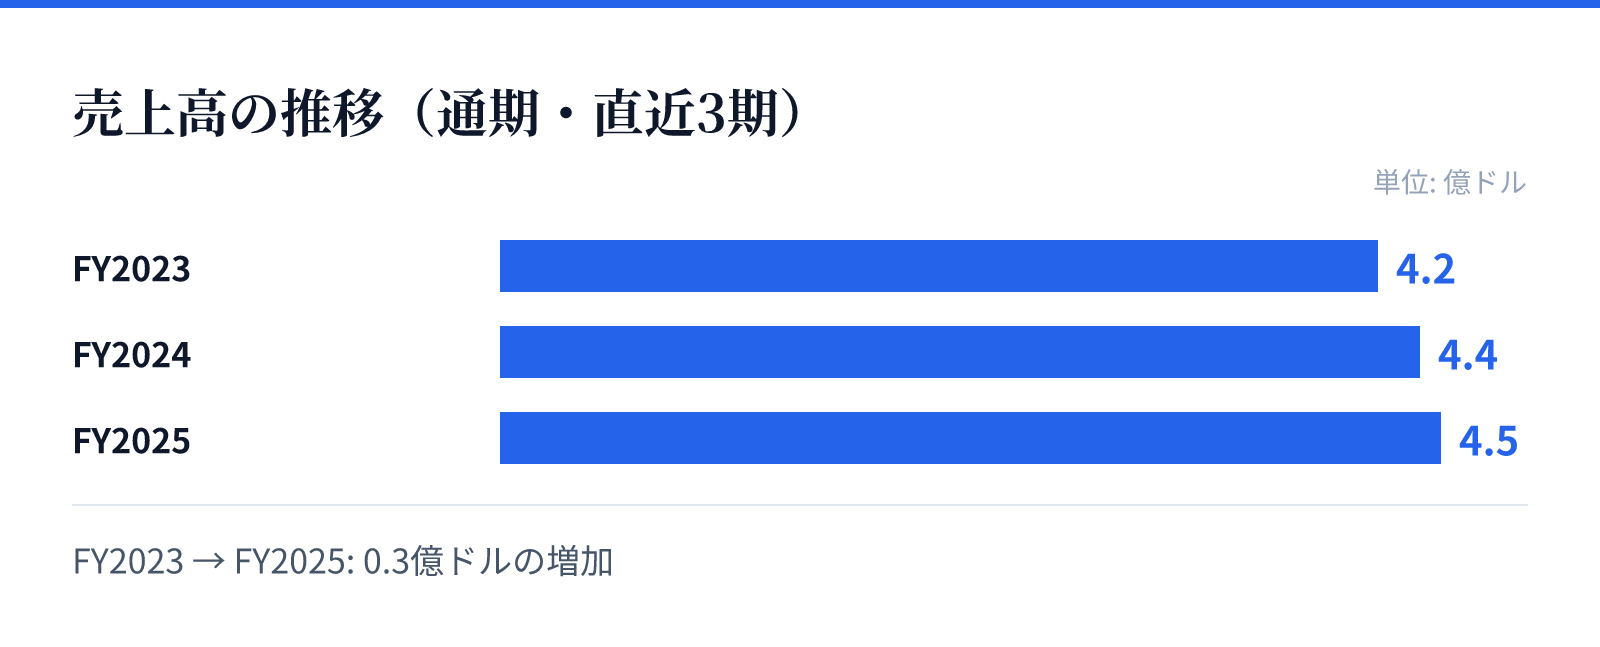
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.2億ドル。
FY2024の売上高は4.4億ドル。
FY2025の売上高は4.5億ドル。
成長ドライバー
同社の成長は、多様な金融サービスを統合的に提供する広範なポートフォリオに支えられています。商業用不動産や建設、住宅用不動産といった多岐にわたる融資分野が、安定した収益の柱となっています。
また、保険、資産管理、信託、さらには従業員福利厚生の管理といった付加価値の高いサービスを提供することで、顧客との長期的な関係を構築しています。これらの多角的なサービス提供が、単一の金融商品に依存しない収益構造を支えています。
さらに、証券取引や決済処理といった高度な金融インフラを提供することで、個人および法人双方のニーズに応えています。これらのサービスが、地域社会における強固な地位を確立し、持続的な成長の基盤となっています。
リスク
最新の財務データによると、FY2025の純利益が前年比で8.9%減少している点が注目されます。この利益の減少が、将来的な収益性の低下やコスト構造の変化に起因するのかを注視する必要があります。
また、地域銀行として運営されているため、地元の経済動向や不動産市場の変動が融資ポートフォリオに直接的な影響を与える可能性があります。特に商業用不動産や建設関連の融資は、景気動向に敏感なセクターです。
さらに、金利環境の変化や規制環境の変動も、銀行業務における利ざやや運営コストに影響を与える要因となります。これらの外部要因が、同社の安定した収益構造に与える影響を継続的に監視する必要があります。
競合
同社は地域銀行(Regional Banks)セクターにおいて、広範な金融サービスを提供することで競合他社と差別化を図っています。預金から融資、保険、資産管理までをワンストップで提供する体制が強みです。
特に、個人向けだけでなく、商業用不動産や建設といった法人・事業主向けの専門的な融資を提供している点が特徴です。これにより、特定のニッチな市場において強固な顧客基盤を構築しているとみられます。
また、証券取引や決済処理といった高度なサービスを統合的に提供することで、より広範な金融ニーズに対応しています。これらの多角的なサービス提供が、競合他社に対する競争優位性を生み出しています。
バリュエーション
同社の株価は2026年8月25日時点で39.56ドルとなっており、時価総額は約14.3億ドル(1,432百万USD)です。この規模は、地域銀行としての安定した地位を反映しています。
バリュエーション指標を見ると、PERは12.15倍、PBRは1.13倍となっており、市場における評価は比較的安定しているとみられます。これらの数値は、同社の事業モデルが安定した収益基盤に基づいていることを示唆しています。
投資家にとって重要な指標である配当利回りは4.19%となっており、安定した配当を求める投資家にとって魅力的な水準です。これらの指標は、同社が成長と安定のバランスを保つ地域銀行としての特性を反映しています。