事業モデル
同社はペンシルベニア州、ニュージャージー州、ニューヨーク州において、商業およびリテール向けの銀行サービスを提供する銀行持ち株会社です。預金業務に加え、住宅ローン、自動車ローン、商業用不動産ローン、運転資金などの多様な融資商品を提供しています。
さらに、投資管理や遺言執行を含む信託サービス、資産管理、保険、退職金プランなどのウェルスマネジメントも提供しています。ビジネス、非営利団体、政府機関、個人顧客など、幅広い層に対して包括的な金融ソリューションを提供しています。
KPI
同社の財務状況において、現金および現金同等物は256,250,000 USD(=2.6億ドル)を保有しています。最新の会計年度におけるROEは11.4%を記録しており、安定した資本効率を示しています。
事業規模の拡大に伴い、最新の会計年度における売上高は187,758,000 USD(=1.9億ドル)に達しています。これは前年度の134,490,000 USD(=1.3億ドル)から大幅に増加しており、事業の拡大が確認できます。
業績推移
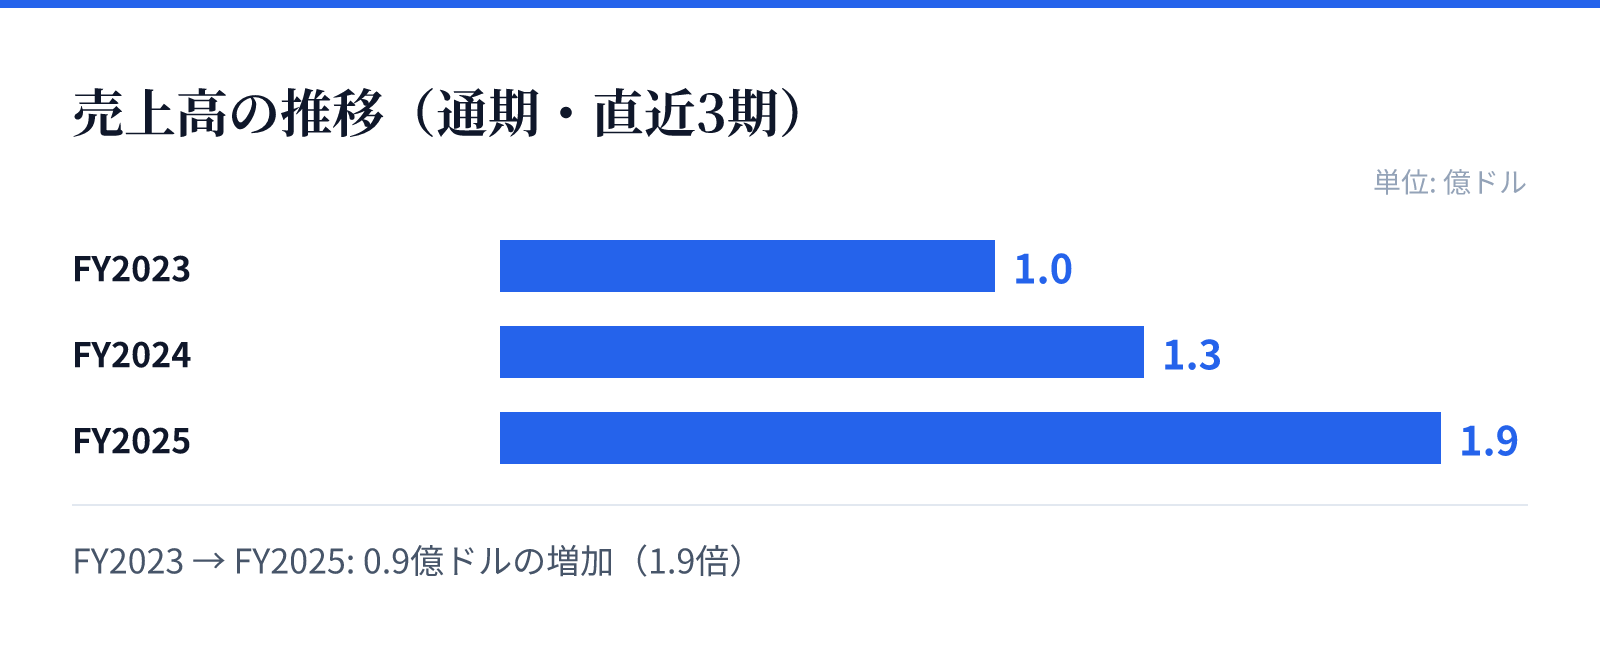
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.0億ドル。
FY2024の売上高は1.3億ドル。
FY2025の売上高は1.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新の会計年度の売上高は前年比で39.6%の成長を記録しています。純利益についても前年比で596.5%という極めて高い伸びを示しており、収益性の急拡大が見られます。
この成長は、提供する広範な金融サービスと、地域に根ざした顧客基盤の拡大に支えられているとみられます。特に、リテールから法人まで多岐にわたる顧客層へのアプローチが成長を牽引しています。
リスク
地域銀行として運営されているため、地元の経済動向や不動産市場の変動が貸出ポートフォリオに影響を与える可能性があります。また、金利環境の変化が預金コストや貸出利ざやに与える影響を注視する必要があります。
金融規制の厳格化や、サイバーセキュリティへの対応など、金融機関特有の規制リスクも常に存在します。これらの要因が、将来的な収益性や運営コストに影響を及ぼす可能性があるため、継続的な監視が必要です。
競合
同社はペンシルベニア、ニュージャージー、ニューヨークの3州にまたがる地域に特化した競争優位性を構築しています。地域密着型のサービスを提供することで、広域な金融ネットワークを持つ大手銀行との差別化を図っています。
提供するサービス範囲は、基本的な預金・融資から高度な信託・ウェルスマネジメントまで多岐にわたります。この包括的なサービス提供能力が、地域内の顧客を維持し、競合他社に対する優位性を確保する要因となっています。
バリュエーション
現在の株価は$69.87であり、時価総額は約7.1億ドル(707百万USD)となっています。PERは12.41倍、PBRは1.32倍と算出されており、市場における評価は安定した水準にあります。
投資家にとって注目すべき点として、配当利回りが3.55%と比較的高い水準にあります。成長性と安定した配当のバランスを求める投資家にとって、現在のバリュエーションは注目に値する水準です。