事業モデル
同社は米国において、住宅ローン仲介および投資管理事業を展開する企業です。事業は「Production(生産)」と「Servicing(管理)」の2つのセグメントに分かれています。
Productionセグメントでは、住宅ローンや政府保証のローンを、提携先や直接融資、ブローカー経由で調達し、取得や販売を行います。Servicingセグメントでは、ローンの管理、回収、債務管理、顧客対応、および延滞に対するカウンセリングや減免プログラムの運営など、広範な管理業務を担っています。
KPI
最新の会計年度における売上高は4,420,254,000 USD(=44.2億ドル)を記録しています。この期間の営業利益率は12.5%となっており、安定した収益性を維持しています。
また、同期間のROEは11.6%に達しており、資本効率の向上が確認されます。手元資金として、214,273,000 USD(=2.1億ドル)の現金および現金同等物を保有しています。
業績推移
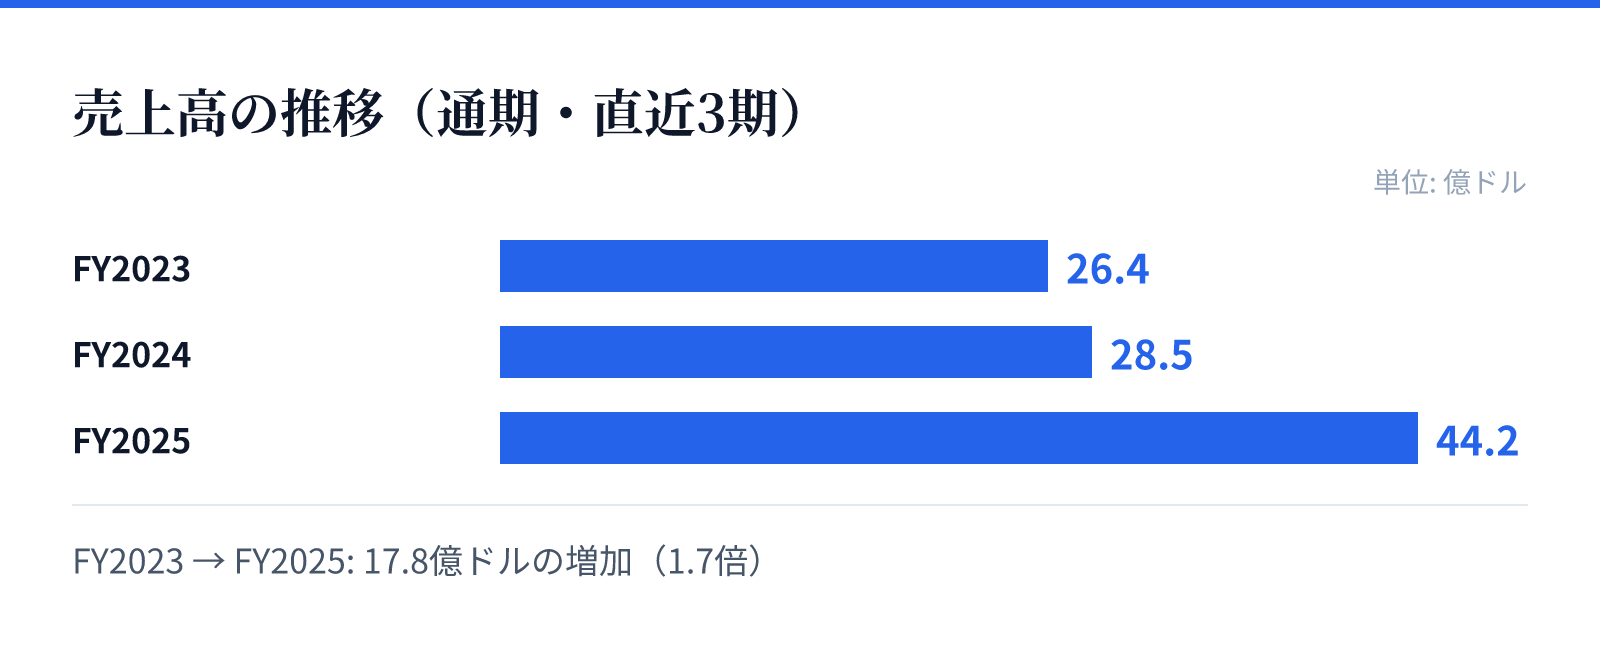
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は26.4億ドル。
FY2024の売上高は28.5億ドル。
FY2025の売上高は44.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で55.3%増加しており、非常に強い成長を見せています。純利益についても前年比で60.9%の増加を記録しており、事業規模の拡大が顕著です。
過去数年間の推移を見ると、売上高は2023年度の2,644,689,000 USD(=26.4億ドル)から、2024年度には2,846,478,000 USD(=28.5億ドル)へと増加しています。これに伴い、ROEも4.1%から8.1%へと上昇しており、成長の加速がうかがえます。
リスク
住宅ローン市場の動向や金利環境の変化が、事業の主要な柱であるローン仲介および管理業務に影響を与える可能性があります。特に、住宅ローン市場の変動は、Productionセグメントにおける新規融資の需要に直接関わります。
また、延滞債務の管理や差し押さえの監督など、Servicingセグメントにおける複雑な法的・事務的手続きの管理も重要な要素です。これらの業務は、規制環境の変化や経済状況の悪化によって、運営コストやリスク管理の難易度が変化する可能性があるため、注視が必要です。
競合
同社は、住宅ローン仲介と管理の両方の機能を統合して提供する独自のポジションを築いています。Productionセグメントでは、提携先やブローカーとのネットワークを活用して、多様なチャネルからローンを調達しています。
Servicingセグメントにおいては、単なる事務処理だけでなく、減免プログラムや差し押さえの管理など、高度な管理サービスを提供しています。これらの多角的なサービス提供能力が、競合他社に対する優位性を構築する要因となっています。
バリュエーション
現在の株価は74.16ドルであり、時価総額は約39億ドル(3,904百万USD)となっています。PERは10.33倍と算出されており、市場における評価は比較的安定した水準にあります。
また、PBRは0.90倍となっており、資産価値に対して割安な水準で取引されていることが示唆されます。配当利回りは1.60%となっており、成長と配当のバランスを保つ投資対象としての側面を持っています。