事業モデル
同社はプライベートバンキングおよび資産管理サービスを提供する銀行持株会社として運営されています。主な事業セグメントはバンキングと資産管理の2つに分類されます。
提供するサービスは多岐にわたり、預金口座、マネーマーケット、証拠金付き預金、個人退職口座などが含まれます。また、法人向けには運転資金の融資や固定資産取得のためのローン、商業用不動産ローンなどの融資サービスを提供しています。
さらに、個人向けには住宅ローンやホームエクイティライン、個人信託サービス、財務計画、税務準備などのアドバイザリーサービスも提供しています。顧客層は、個人や家族、財団、非営利団体、さらにはビジネスオーナーや不動産投資家まで幅広く網羅しています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は275,913,000 USD(=2.8億ドル)を記録しています。これは前年度と比較して23.8%の成長を見せています。
純利益についても、前年比で13.2%の増加を達成しており、堅調な推移を示しています。また、同社は253,894,000 USD(=2.5億ドル)の現金および現金同等物を保有しています。
ROE(自己資本利益率)については、FY2023の8.4%からFY2024の5.4%へと低下したのち、FY2025には5.7%へと回復しています。これらの数値は、同社の安定した運営基盤を反映しています。
業績推移
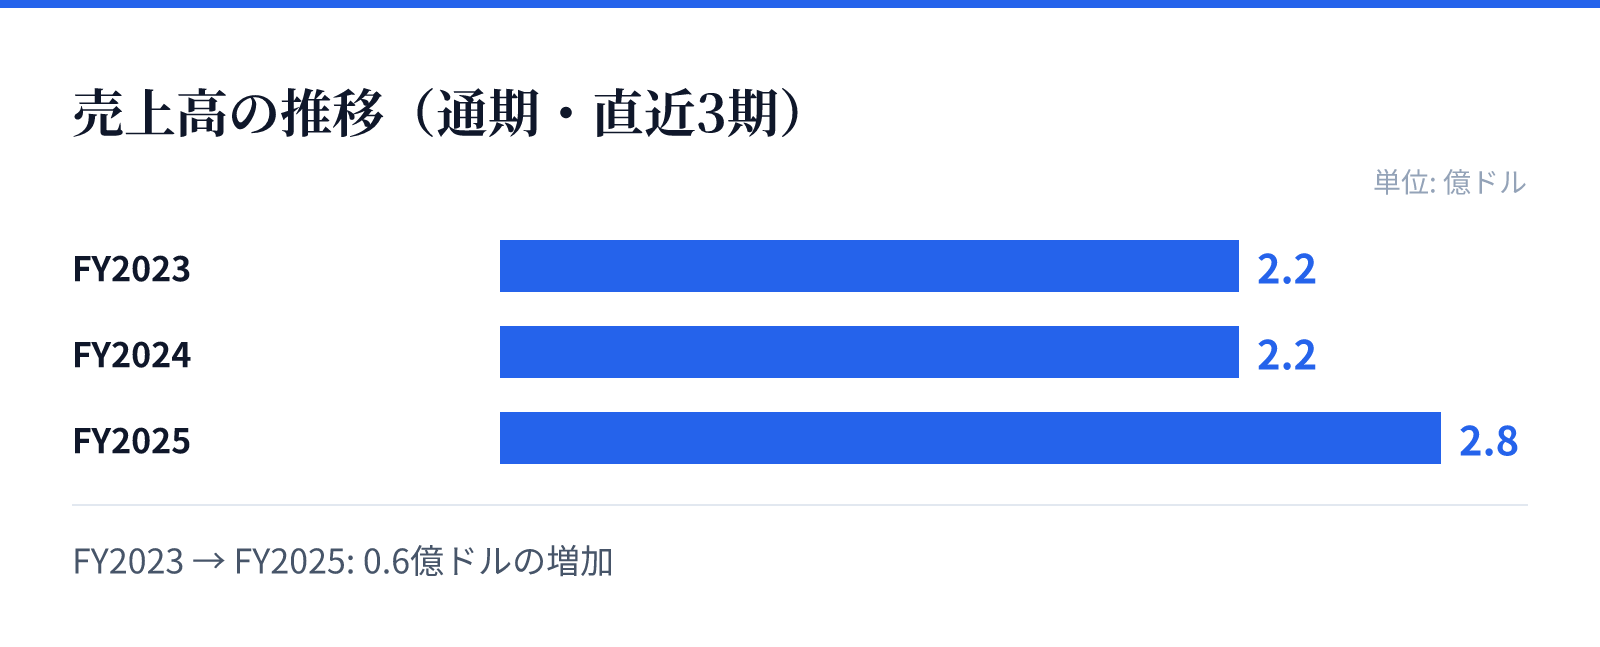
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.2億ドル。
FY2024の売上高は2.2億ドル。
FY2025の売上高は2.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で23.8%増加しており、成長の勢いが見て取れます。この成長は、提供する多角的な金融サービスの需要を反映しているものとみられます。
特に、資産管理や高度なアドバイザリーサービスの需要が、安定した収益基盤を支えていると推測されます。また、個人および法人双方の顧客層を確保していることが、持続的な成長の要因となっています。
同社は1921年の設立以来、ニュージャージー州を中心に強固な拠点を築いており、地域に根ざした信頼関係が成長を支えています。多様な金融商品と高度な専門知識の提供が、今後の成長を牽引する重要な要素となります。
リスク
同社の事業は地域密着型の銀行業務であるため、マクロ経済の変動や金利環境の変化が収益に影響を与える可能性があります。特に、住宅ローンや商業用不動産ローンなどの融資事業は、景気動向に敏感な構造を持っています。
また、資産管理や信託サービスなどの高度な専門性を要する分野では、規制環境の変化が運営に影響を及ぼす可能性があります。これらのリスクを管理するため、同社は高度なコンプライアンス体制を維持する必要があります。
さらに、地域経済の動向や競合他社との差別化戦略が、長期的な市場シェアの維持において重要な要素となります。特定の地域に拠点を置く特性上、地域特有の経済リスクへの対応も重要となります。
競合
同社は、ニュージャージー州の複数の郡にまたがる拠点を持ち、地域に根ざした強固なネットワークを構築しています。この地域密着型の体制が、競合他社に対する参入障壁の一つとなっています。
提供するサービス範囲が非常に広く、預金から投資管理、税務アドバイザリーまで一気通貫で提供できる点が強みです。これにより、顧客の利便性を高め、競合他社との差別化を図っています。
また、高度な専門知識を要するプライベートバンキングや信託サービスは、高度な専門性を求める顧客層からの信頼を獲得する要因となります。これらのサービス提供能力が、競争環境における優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は45.15ドルとなっており、時価総額は約8億ドル(804百万USD)です。この規模感は、地域密着型金融機関としての安定した地位を反映しています。
バリュエーション指標として、PERは15.79倍、PBRは1.16倍と算出されています。これらの数値は、同社の事業内容と市場での評価を反映したものです。
配当利回りは0.44%となっており、安定した配当よりも成長や資本の維持を重視する傾向が見て取れます。これらの指標は、同社の財務基盤と市場における位置付けを裏付けるものとなります。