事業モデル
Precigenは、精密技術を用いた遺伝子および細胞治療の開発を行うバイオ医薬品企業です。同社は、独自のアデノベクターを利用して治療効果や免疫調節、ワクチン抗原を運ぶ「AdenoVerse」プラットフォームを展開しています。
また、がん患者向けにキメラ抗原受容体T細胞療法を提供する「UltraCAR-T」プラットフォームも保有しています。さらに、独自の電気穿孔装置である「UltraPorator」を提供しており、多様な疾患に対する治療プログラムを開発しています。
KPI
同社の財務状況において、最新のFY2026における売上高は23,252,000 USD(=2,325万ドル)を記録しています。この数値は前年比で140.1%の成長を示しており、事業規模の拡大が見て取れます。
一方で、営業利益率は-25.8%、ROEは-39.2%となっており、依然として赤字圏内での運営が続いています。しかし、純利益は前年比で96.8%増加しており、収益構造の改善に向けた動きが示唆されています。
業績推移
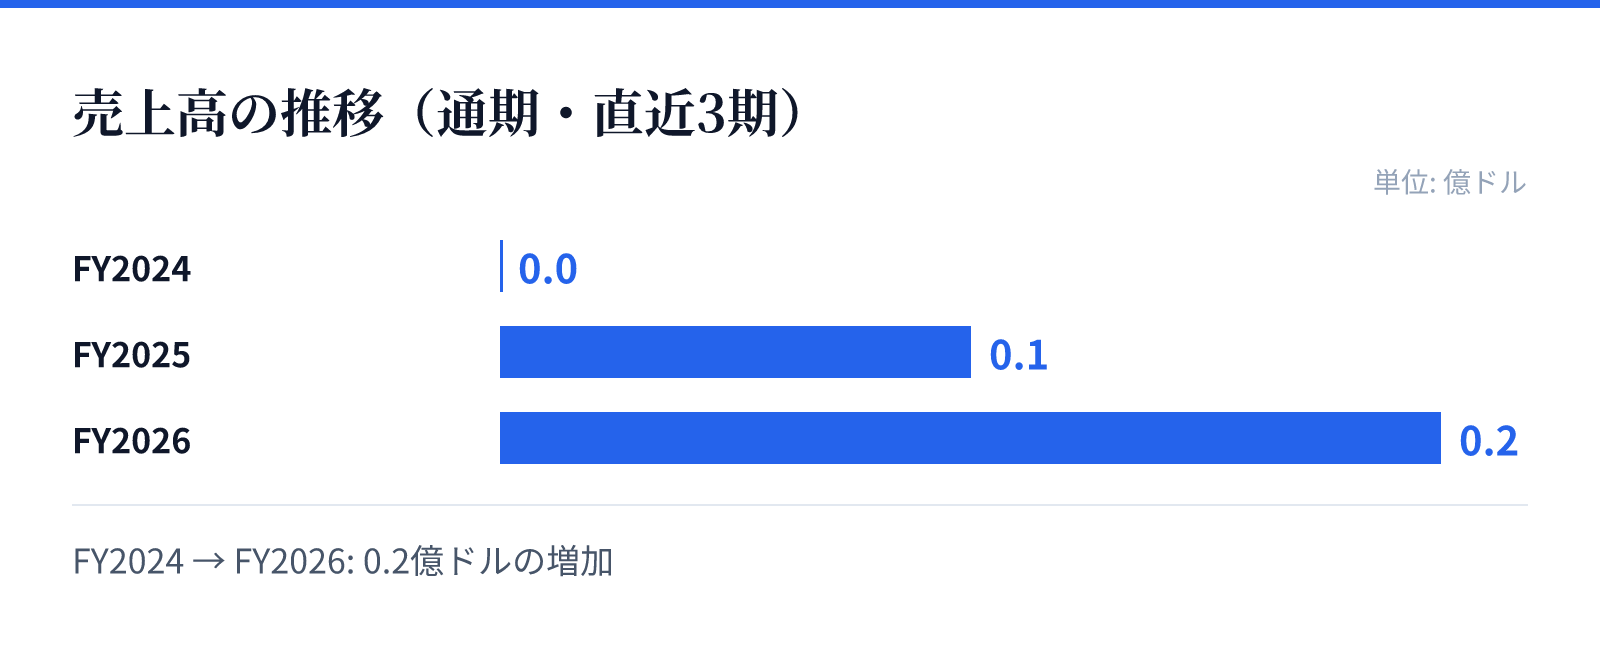
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.1億ドル。
FY2026の売上高は0.2億ドル。
成長ドライバー
成長の主な原動力は、複数の臨床試験における進捗にあります。例えば、卵巣がんや骨髄異形成症候群、さらには特定の受容体陽性腫瘍を対象とした「UltraCAR-T」ベースのプログラムが、それぞれ第1相または第1b相の臨床試験段階にあります。
また、HPV陽性固形腫瘍や反復性呼吸器乳頭腫症を対象とした「AdenoVerse」ベースのプログラムも、第2相または第1/2相の試験が進められています。これらのパイプラインが成功すれば、同社の市場における地位は大きく向上するとみられます。
リスク
バイオテクノロジー企業としての特性上、臨床試験の成否が事業の成否に直結するリスクがあります。現在進行中の複数の臨床試験において、期待される有効性や安全性が証明されない場合、開発の遅延や中止が生じる可能性があります。
また、財務面では依然としてマイナスのROEや営業利益率を記録しており、研究開発への多額の投資を継続するための資金調達や、収益化までの期間に関するリスクが存在します。現在のキャッシュおよび現金同等物は16,329,000 USD(=1,633万ドル)となっています。
競合
同社は、独自の「AdenoVerse」および「UltraCAR-T」という独自の技術基盤を競争優位性の源泉としています。これらのプラットフォームは、遺伝子送達や細胞治療の効率を高めるための独自の知見に基づいています。
競合他社と比較して、特定の疾患領域における独自のアプローチが差別化要因となります。特に、独自のデバイスである「UltraPorator」を組み合わせた技術体系は、治療の精度を高めるための重要な要素として位置付けられています。
バリュエーション
最新の市場データに基づくと、同社の株価は7.28ドル、時価総額は約25.6億ドル(2,556百万USD)となっています。この規模に対し、PBRは58.77倍と非常に高い水準で評価されています。
この高いバリュエーションは、将来のパイプラインの成功に対する市場の期待を反映しているものとみられます。投資判断にあたっては、現在の高いPBRと、将来の臨床試験の進捗状況を照らし合わせる必要があります。