事業モデル
PHINIA Inc.は、統合コンポーネントおよびシステムの開発、設計、製造を行っています。事業は燃料システムとアフターマーケットの2つのセグメントで構成されています。
燃料システム部門では、ポンプやインジェクター、燃料レールアセンブリ、エンジン制御モジュールなどの高度な燃料噴射システムを提供しています。また、排出ガス削減と燃費向上を実現するソフトウェアやキャリブレーションサービスも提供しています。
アフターマーケット部門では、メンテナンス、試験機器、車両診断ソリューションの提供や、リマニュファクチャード製品の販売を行っています。これらの製品は、商用車や建設機械、船舶、農業、航空宇宙など、多岐にわたる産業分野で活用されています。
KPI
最新の会計年度における売上高は3,483,000,000 USD(=34.8億ドル)を記録しています。同期間の営業利益率は9.2%となっており、安定した収益性を維持しています。
ROE(自己資本利益率)は、直近のFY2025において8.2%に上昇しています。これは前年度の5.0%と比較して大幅な改善が見られる数値です。
また、同社は370,000,000 USD(=3.7億ドル)の現金および現金同等物を保有しています。これらの指標は、同社が強固な財務基盤を持って事業を展開していることを示唆しています。
業績推移
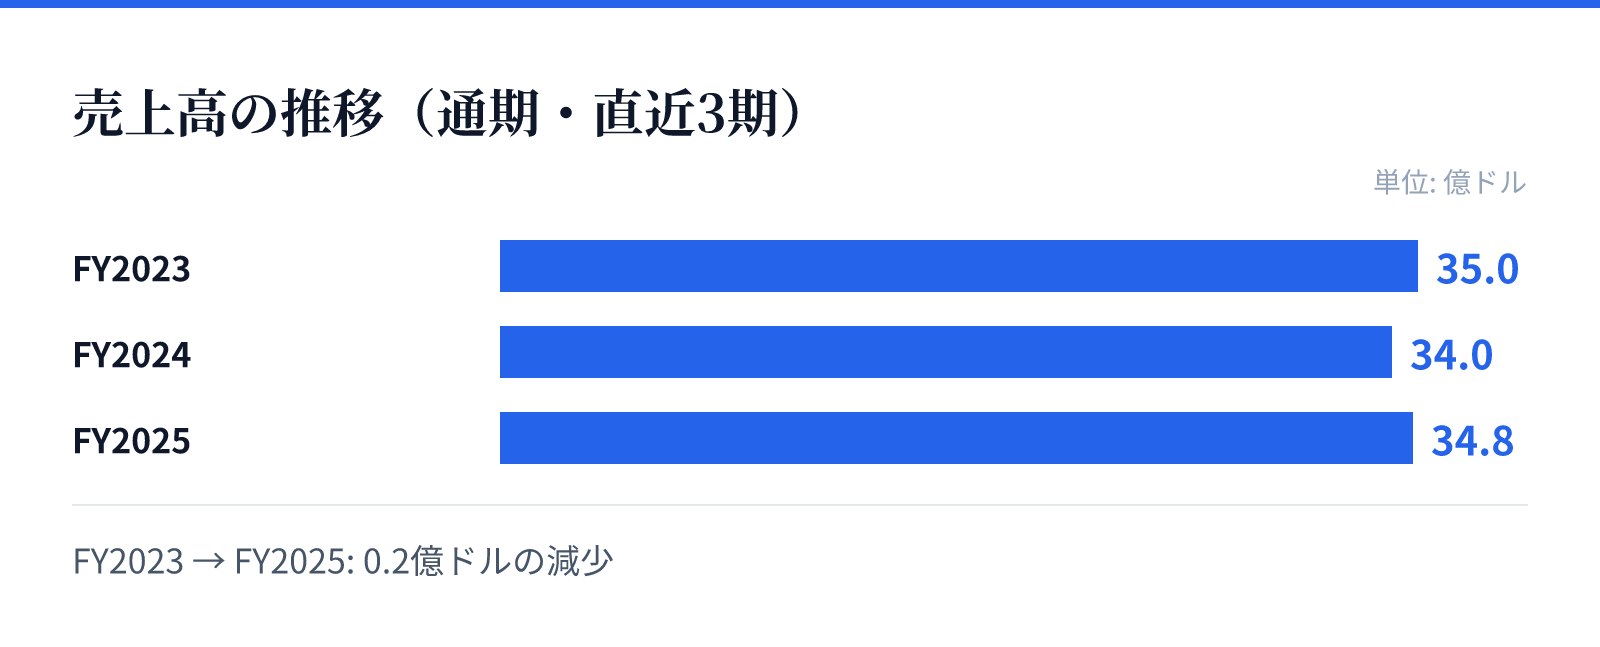
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は35.0億ドル。
FY2024の売上高は34.0億ドル。
FY2025の売上高は34.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で2.4%の成長を記録しています。この成長は、多様な車両用途への対応能力に支えられているとみられます。
特に注目すべきは純利益の推移であり、FY2025において前年比64.6%という大幅な増加を達成しています。この急成長は、効率的な運営や高付加価値製品の寄与によるものと推測されます。
ROEの向上も顕著であり、FY2023の5.4%からFY2024の5.0%を経て、FY2025には8.2%へと上昇しています。この推移は、資本効率の改善と収益性の向上を裏付けています。
リスク
同社の事業は、商用車や建設機械、農業、航空宇宙といった広範な産業分野に深く組み込まれています。これらの分野における需要動向や技術革新の動向が、将来の事業環境に影響を与える可能性があります。
燃料システム分野では、排出ガス規制や燃費向上に向けた技術革新への対応が不可欠です。技術トレンドの変化に伴う研究開発への投資負担や、規制への適応が重要な要素となります。
また、アフターマーケット部門におけるリマニュファクチャード製品や診断ソリューションの需要は、車両の長寿命化やメンテナンス需要に依存します。市場環境の変化が、これらのセグメントの安定性に影響を与える可能性があります。
競合
同社は、燃料噴射システムやエンジン制御モジュールなど、高度な技術を要するコンポーネントを提供しています。これらの製品は、商用車や産業用機器において重要な役割を担っています。
アフターマーケット分野では、診断ソリューションやリマニュファクチャード製品を提供しており、独自のサービス網を構築しています。これらの多角的な製品ラインナップが、競合他社に対する優位性を形成しています。
商用車から航空宇宙まで幅広いアプリケーションに対応する能力は、同社の強みです。多様な顧客基盤を持つことで、特定の市場変動に対する耐性を高めているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$68.65となっており、時価総額は約25.2億ドル(2,515百万USD)です。
株価収益率(PER)は19.67倍、株価純資産倍率(PBR)は1.63倍と算出されています。これらの指標は、現在の市場評価を反映しています。
さらに、配当利回りは1.76%となっており、投資家に対して一定の配当を提供しています。これらの数値は、同社の成長性と安定性のバランスを評価する指標となります。