事業モデル
同社は、アメリカ、アジア太平洋、欧州、中東、アフリカを含む広範な地域でクラウド接続プラットフォームを運営しています。このプラットフォームは、アイテムをワイヤレスで接続し、関連データをビジネスや消費者向けアプリケーションに提供する役割を担っています。
提供するソリューションは、ホストアイテムに装着される小型の無線チップ(endpoint ICs)と、それらと双方向の通信を行うリーダーICやゲートウェイを含むシステム製品で構成されています。さらに、パートナー企業が物流の仕分けや小売のセルフチェックアウト、紛失防止などの課題を解決するためのソフトウェアも提供しています。
KPI
直近の財務データによると、FY2024の売上高は3.7億ドル(366,087,000 USD)を記録しました。しかし、FY2025の売上高は3.6億ドル(361,075,000 USD)となり、前年比で1.4%の減収となっています。
利益面では、FY2023の営業利益率-14.1%から、FY2024には-1.4%へと改善の動きが見られました。しかし、最新のFY2025における営業利益率は-0.2%となっており、純利益は赤字に転落する推移を見せています。
業績推移
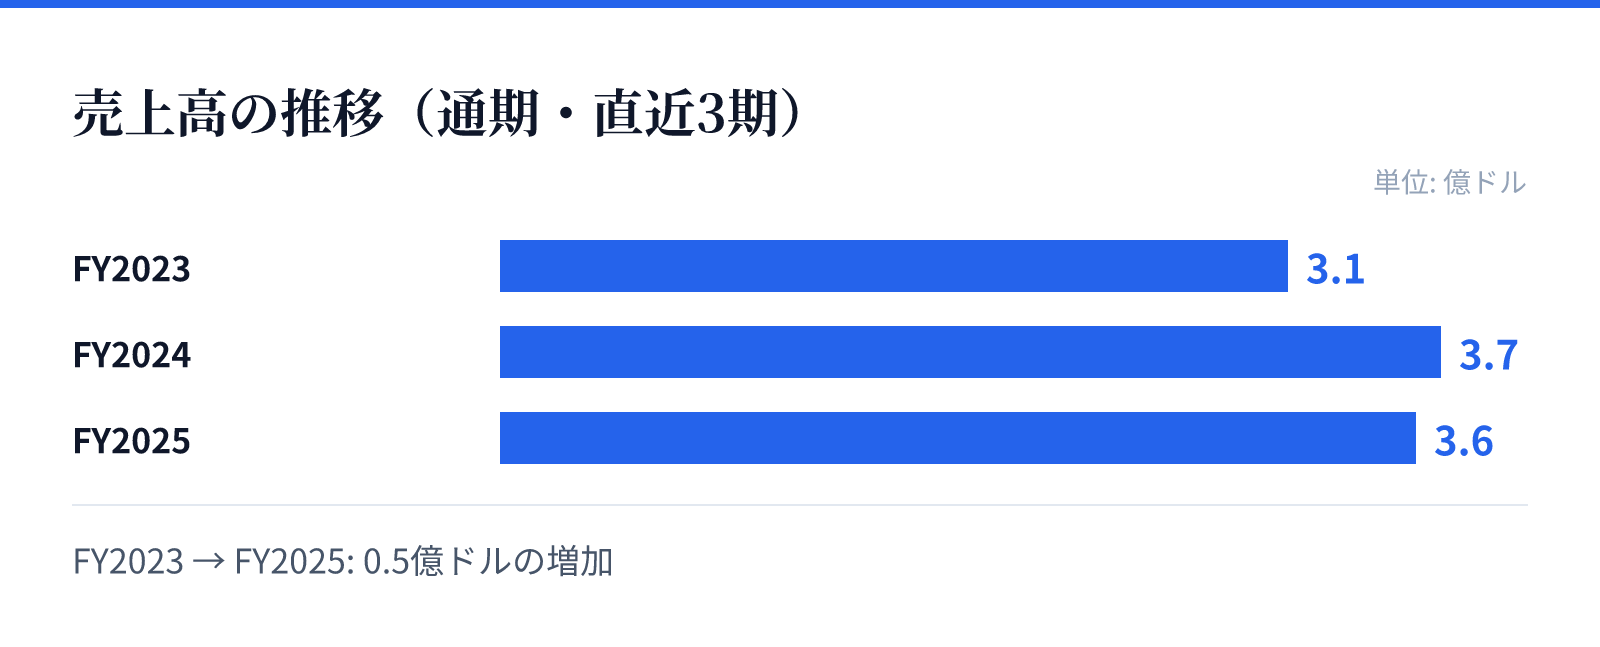
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.1億ドル。
FY2024の売上高は3.7億ドル。
FY2025の売上高は3.6億ドル。
成長ドライバー
同社の成長は、小売、サプライチェーン、物流、自動車、航空、銀行、データセンターなど、多岐にわたる産業への展開に支えられています。これらの分野において、機器メーカーやシステムインテグレーター、付加価値再販業者などのパートナーを通じてソリューションを提供しています。
特に、物流の仕分けや小売のセルフチェックアウトといった具体的なビジネス課題を解決するソフトウェアの提供が、顧客基盤の拡大に寄与しています。同社は2000年の設立以来、多様な産業分野におけるワイヤレス接続のニーズに応えるための技術基盤を構築してきました。
リスク
財務推移を見ると、直近のFY2025において売上高が前年比で減少しており、成長の鈍化が懸念される要因となります。また、最新の会計年度において純利益が赤字に転落している点は、収益性の安定において注視すべき要素です。
さらに、営業利益率がマイナス圏で推移していることから、事業拡大に伴うコスト構造の管理が課題とみられます。現在のキャッシュおよび現金同等物は3,857万ドル(38,573,000 USD)であり、今後の事業展開における資金の効率的な運用が求められます。
競合
同社は、独自の無線チップとゲートウェイ、そしてそれらを統合するソフトウェアを組み合わせた包括的なプラットフォームを提供しています。この統合的なアプローチにより、単なるハードウェアの提供に留まらない付加価値を顧客に提供しています。
競合環境においては、物流や小売、製造といった広範な産業分野において、同社の技術がどのように差別化されているかが重要となります。多様なパートナーシップを通じてソリューションを展開する体制が、市場における独自の立ち位置を形成しています。
バリュエーション
最新の市場データに基づくと、同社の株価は170.06ドルとなっており、時価総額は約52億ドル(5,196百万USD)に達しています。この規模は、同社が持つ技術基盤と市場でのプレゼンスを反映した数値です。
バリュエーション指標として、PBRは22.43倍を記録しています。これらの数値は、同社のクラウド接続プラットフォームにおける将来的な成長期待や、保有する知的財産および技術力の評価を反映しているものとみられます。