事業モデル
同社は、米国、カナダ、および国際市場において、レジャー車両の設計、エンジニアリング、製造、および販売を行っています。事業はオフロード、オンロード、マリーンの3つのセグメントに分かれて展開されています。
提供する製品は多岐にわたり、全地形対応車やサイドバイサイドを含むオフロード車両、スノーモービル、オートバイ、さらにはポンツーンやデッキボートなどが含まれます。また、これらの車両に関連するスペアパーツや、ヘルメット、ジャケット、グローブなどのウェア、さらにはウィンチやルーフキャリアといったアクセサリーも幅広く提供しています。
KPI
最新の財務データによると、FY2025の売上高は7,152,000,000 USD(=71.5億ドル)を記録しています。この数値は前年度の7,175,400,000 USD(=71.8億ドル)と比較して、わずかな減少に留まっています。
一方で、収益性の指標は大幅な悪化を見せています。営業利益率はFY2023の7.8%からFY2024の4.0%へと低下し、FY2025には0.5%まで低下しています。これに伴い、ROEもFY2023の35.4%からFY2025には-56.2%へと急落しており、直近の純利益は赤字に転落しています。
業績推移
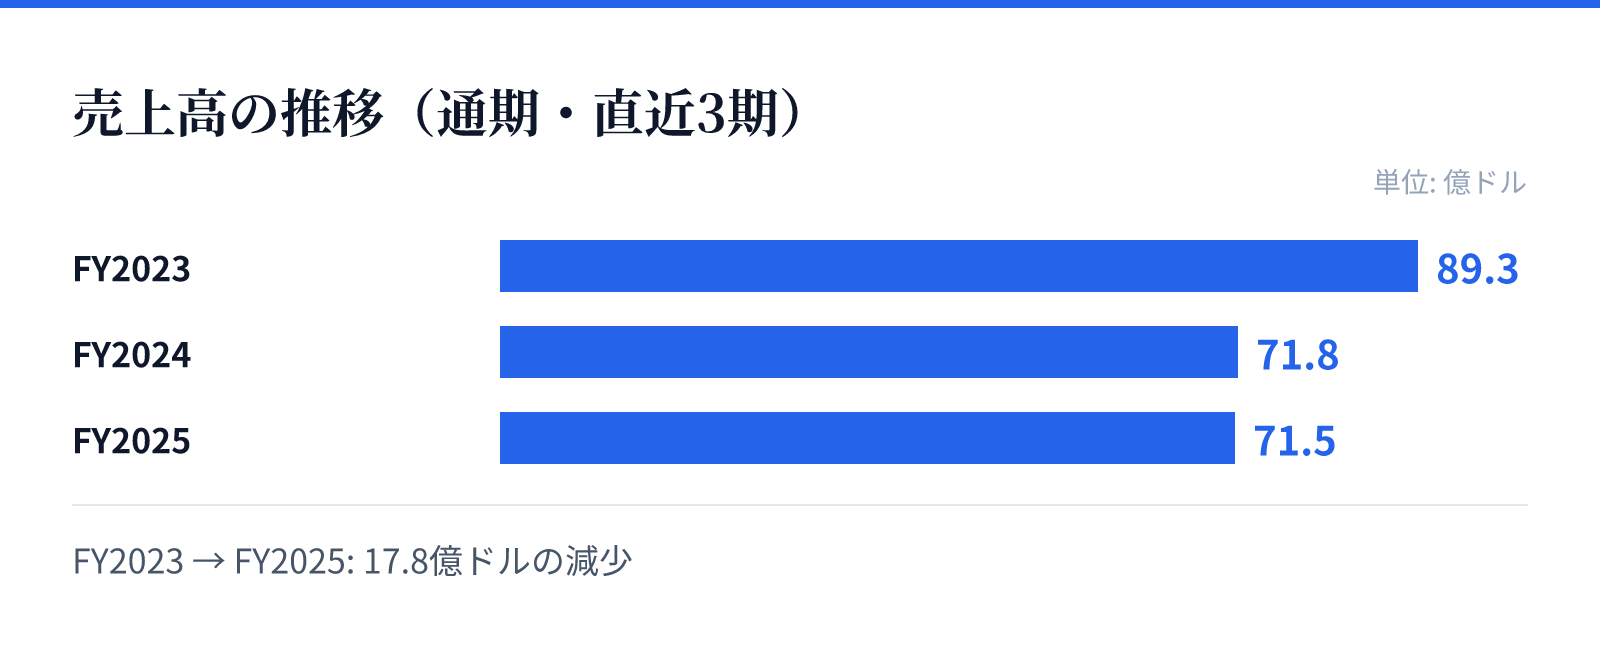
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は89.3億ドル。
FY2024の売上高は71.8億ドル。
FY2025の売上高は71.5億ドル。
成長ドライバー
同社の成長は、オフロード車両やスノーモービルといった主要なレジャー車両の需要に支えられています。これらの製品は、個人のレジャー利用だけでなく、軍用や商用といった多様な用途に対応するラインナップを構築しています。
また、車両本体だけでなく、アフターパーツやアクセサリー、ウェアの販売も重要な要素です。これらの周辺製品は、顧客の継続的な利用を支えるとともに、ブランドのプレゼンスを強化する役割を担っています。今後の成長は、これらの多角的な製品ポートフォリオの維持と、各セグメントにおける需要の回復に依存するとみられます。
リスク
直近の財務推移から、収益性の低下が大きなリスクとして浮き彫りになっています。特に営業利益率がFY2025において0.5%まで低下していることは、コスト構造や販売環境の変化に対する脆弱性を示唆しています。
また、ROEの急激な悪化は、資本効率の低下を意味しており、投資家にとっての懸念材料となります。売上高が横ばい、あるいは微減の推移を見せる中で、利益を確保するためのオペレーションの最適化が急務の課題となっています。さらに、在庫管理や原材料コストの変動が利益を圧迫する要因となる可能性があります。
競合
同社は、オフロード車両、スノーモービル、オートバイ、マリン製品といった広範なカテゴリーで競合と対峙しています。これらの市場は、個人のレジャー需要や商用需要の両面で競争が激しい分野です。
特に、オフロード車両やスノーモービルといった特定のニッチな市場において、ブランドの認知度と製品の信頼性が競争優位の源泉となります。また、アクセサリーやウェアの提供を通じて、顧客との接点を多層的に構築することで、競合他社に対する差別化を図っています。市場の動向や消費者の嗜好の変化に対し、迅速な製品開発と供給体制の維持が求められます。
バリュエーション
現在の市場データに基づくと、同社の株価は$63.78となっており、時価総額は約36.3億ドル(3,629百万USD)です。この時価総額に対し、PBRは4.34倍と算出されています。
また、配当利回りは4.26%となっており、投資家に対して一定の配当を提供しています。しかし、直近の財務推移における利益率の低下とROEのマイナス転落を考慮すると、現在のバリュエーションは将来の収益回復への期待と、現在の業績悪化の懸念のバランスを反映しているとみられます。