事業モデル
Pinterestは、米国、カナダ、欧州、およびその他の地域で視覚的な検索および発見プラットフォームを運営しています。ユーザーはレシピやホーム、スタイルのインスピレーションなどのアイデアを見つけ、保存し、ショッピングを楽しむことができます。
また、広告主とユーザーをマッチングするための多様な広告製品を提供しています。広告オークションを通じて、広告主のビジネス成果を最適化しながら、適切なタイミングでユーザーに広告を表示する仕組みを構築しています。
KPI
最新の会計年度における売上高は4,221,767,000 USD(=42.2億ドル)を記録しています。この期間の営業利益率は7.6%となっており、前年度の4.9%から改善が見られます。
一方で、同期間のROEは8.8%となっており、前年度の39.2%と比較すると低下しています。また、同期間の純利益は前年比で77.6%減少しており、利益の質に関する変化が確認されます。
業績推移
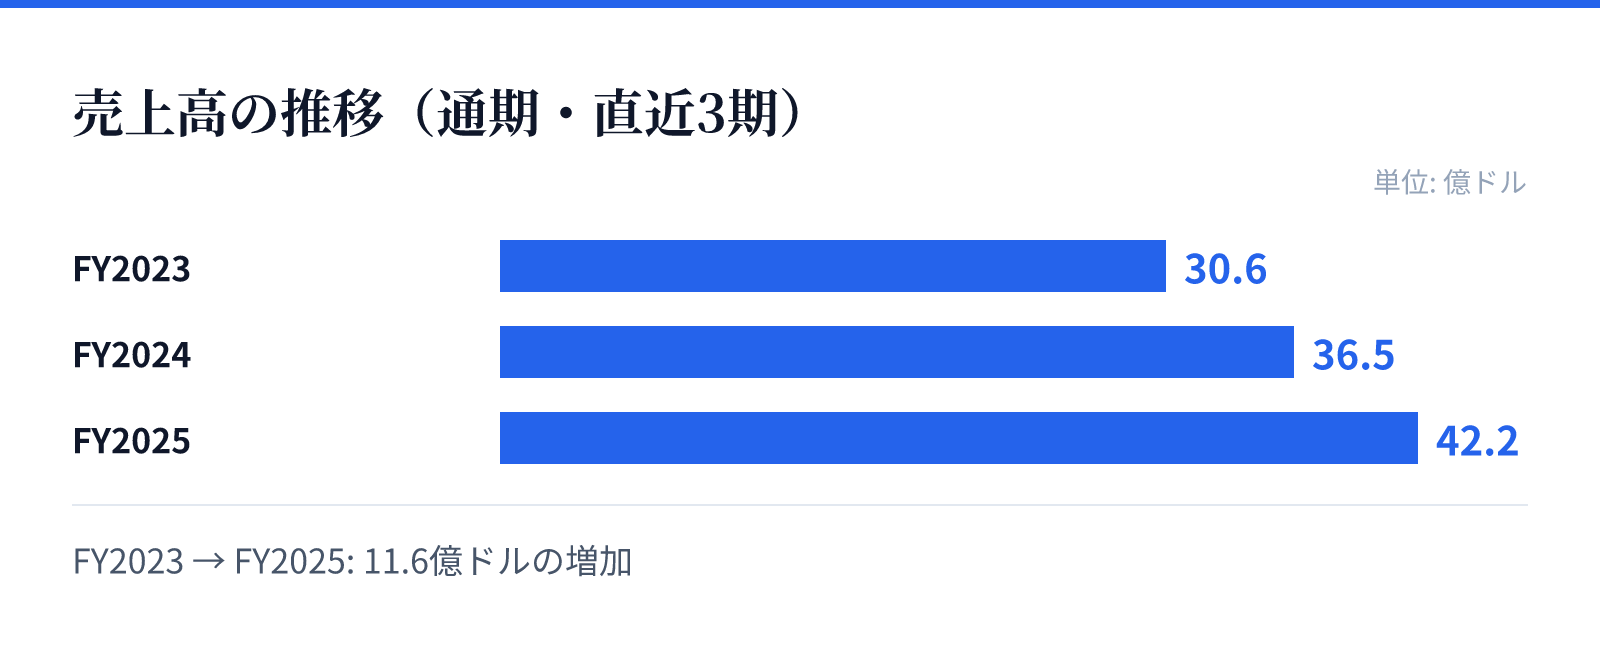
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は30.6億ドル。
FY2024の売上高は36.5億ドル。
FY2025の売上高は42.2億ドル。
成長ドライバー
売上高は直近の会計年度において前年比15.8%の成長を遂げています。この成長は、プラットフォーム上でのユーザーの関与と、それに伴う広告機会の拡大に支えられているとみられます。
特に、視覚的なインスピレーションから購買行動へつなげる導線の強化が重要となります。広告オークションの最適化により、広告主の成果を最大化しつつ、プラットフォームの収益基盤を強化する戦略が継続されています。
リスク
直近の財務データにおいて、純利益が前年比で77.6%減少している点は注視すべき要素です。この大幅な減少が一時的な要因によるものか、あるいは構造的な変化によるものかの精査が必要です。
また、広告事業への依存度が高いことから、広告市場の動向やユーザーの関心度の変化が直接的な業績に影響を与える可能性があります。成長を維持するためには、広告以外の収益源の多角化やユーザー基盤の強固な維持が求められます。
競合
視覚的なコンテンツを基盤としたプラットフォームとして、競合他社との差別化が重要となります。ユーザーがインスピレーションを得てから購入に至るまでのシームレスな体験を提供することが競争優位性の源泉となります。
広告主に対して、より高いエンゲージメントを保証する広告プロダクトの提供が不可欠です。独自のアルゴリズムによる適切なタイミングでの広告配信は、競合他社との差別化要因の一つとなります。
バリュエーション
現在の株価は23.19ドルであり、時価総額は約130億ドル(12,990百万USD)となっています。市場における評価を反映するPERは66.26倍となっており、将来の成長に対する期待が織り込まれています。
PBRは4.53倍となっており、保有資産に対する市場の評価を反映しています。これらの指標は、同社が成長段階にあるプラットフォーム企業として評価されていることを示唆しています。