事業モデル
同社は投資銀行として、企業や金融スポンサー、機関投資家、政府に対し、戦略的アドバイザリーや資本市場のアドバイザリーを提供しています。具体的には、M&A、スピンオフ、アクティビズムへの対応、共同事業、少数投資、事業売却など、多岐にわたる取引を支援しています。
さらに、株主との関係構築やガバナンスに関する戦略的な助言に加え、債務および株式市場に関連するアドバイザリーも提供しています。これには、債務調達、公開による資金調達、構造化商品の提供、さらには地政学的・政策的なアドバイザリーが含まれます。また、再建や特別事態における独自のファイナンスや訴訟解決の支援も提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の11.5億ドルからFY2025には17.1億ドルへと着実に増加しています。この期間中、営業利益率は17.2%から21.2%へと向上しており、収益性の改善が確認できます。
ROEについても、FY2023の33.4%からFY2024には71.9%へと急上昇しており、資本効率の高さを示しています。FY2025のROEは58.4%となっており、高い水準を維持しています。また、同社は2.4億ドルの現金および現金同等物を保有しています。
業績推移
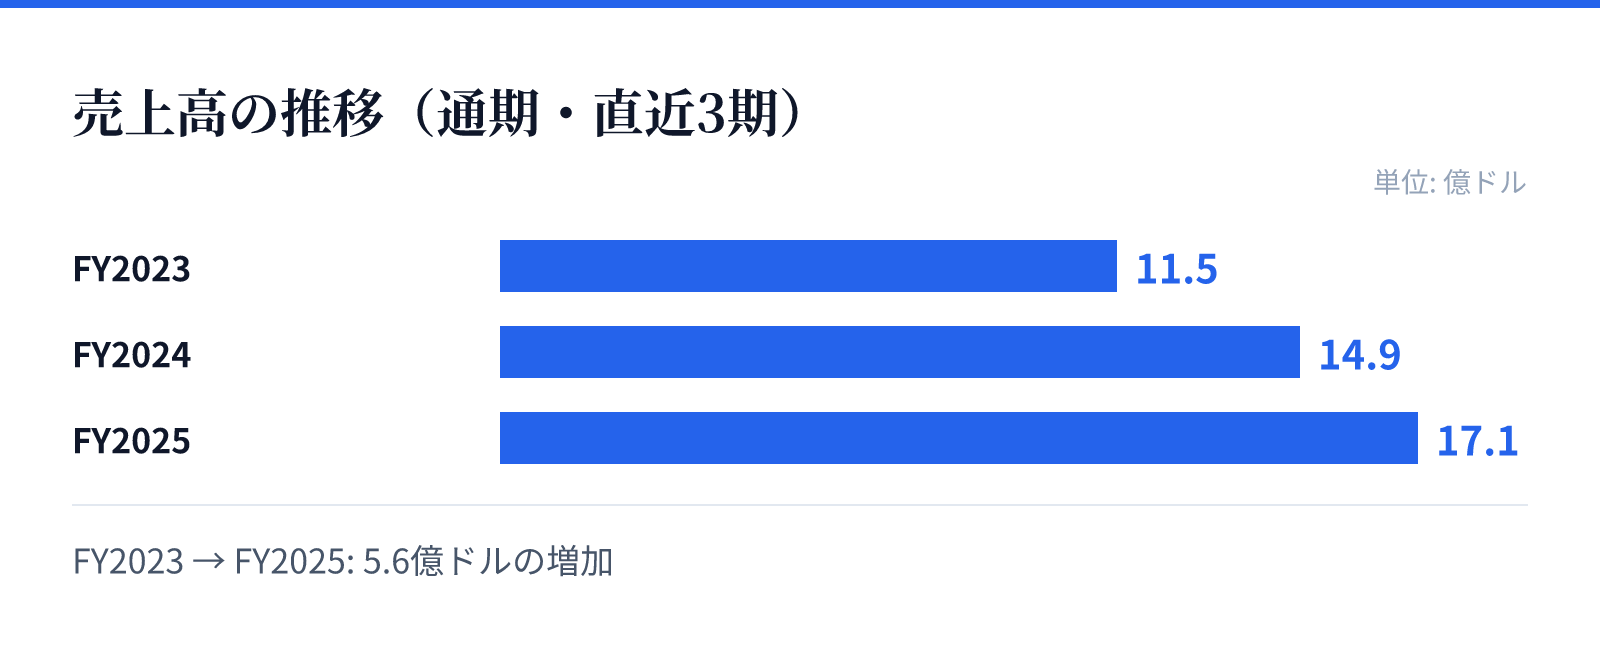
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.5億ドル。
FY2024の売上高は14.9億ドル。
FY2025の売上高は17.1億ドル。
成長ドライバー
直近のFY2025において、売上高は前年比(YoY)で14.8%増加しており、堅調な需要を反映しています。さらに、純利益は同期間で34.0%の増加を記録しており、収益性の拡大が顕著です。
成長の要因として、M&Aや資本構成に関連する多様なアドバイザリーの需要、および複雑な再編や特別事態における専門的な支援が挙げられます。地政学的リスクへの対応や、高度な構造化ソリューションの提供が、同社の強みとして機能しているとみられます。
リスク
同社の事業は、資本市場の動向やマクロ経済環境に強く影響を受ける性質を持っています。特に、M&Aや資本調達の需要は、金利動向や地政学的な緊張状態によって変動する可能性があるため、注意が必要です。
また、複雑な再編や訴訟解決といった高度な専門性を要する案件は、高い専門知識を要するため、優秀な人材の確保と維持が重要となります。特定のセクターにおける規制の変化や、グローバルな政策動向の変化も、アドバイザリー業務の範囲に影響を与える可能性があります。
競合
同社は、高度な戦略的アドバイザリーや特殊な状況下での再編支援において、独自の地位を築いています。特に、複雑な資本構造の最適化や、アクティビズムへの対応といった高度な専門性が求められる領域で強みを発揮しています。
競合他社と比較して、同社は単なる金融仲介に留まらず、地政学的・政策的な視点を取り入れたアドバイザリーを提供している点が特徴です。このような多角的なアプローチにより、特定のニッチな領域から広範な資本市場の課題まで、幅広いクライアント層への対応を可能としています。
バリュエーション
現在の市場データに基づくと、同社の株価は182.8ドル、時価総額は約77.9億ドルとなっています。PERは24.34倍、PBRは14.99倍と算出されており、市場からの評価を反映しています。
配当利回りは0.56%となっており、成長投資を重視する投資銀行としての特性が見て取れます。これらの指標は、同社が提供する高度な専門サービスと、近年の売上および利益の力強い成長トレンドを背景とした評価を反映しているものとみられます。