事業モデル
Planet Fitness, Inc.は、同ブランドの下でフィットネスセンターを運営する企業です。事業はフランチャイズ、直営クラブ、および機器の3つのセグメントで構成されています。
フランチャイズ部門は、米国、プエルトリコ、カナダ、パナマ、メキシコ、オーストラリアにおける事業を展開しています。直営クラブ部門では、米国、カナダ、スペインにおいて自社運営の施設を運営しています。
機器セグメントでは、米国、カナダ、メキシコのフランチャイズ加盟店に対し、フィットネス機器の販売を行っています。1992年に設立され、ニューハンプシャー州ハンプトンに本社を置いています。
KPI
最新の会計年度における売上高は1,324,144,000 USD(=13.2億ドル)を記録しています。この期間の営業利益率は29.8%に達しており、効率的な運営体制が示されています。
同社は現在、298,265,000 USD(=3億ドル)の現金および現金同等物を保有しています。従業員数は4,393名であり、広範なネットワークを支える組織体制を構築しています。
業績推移
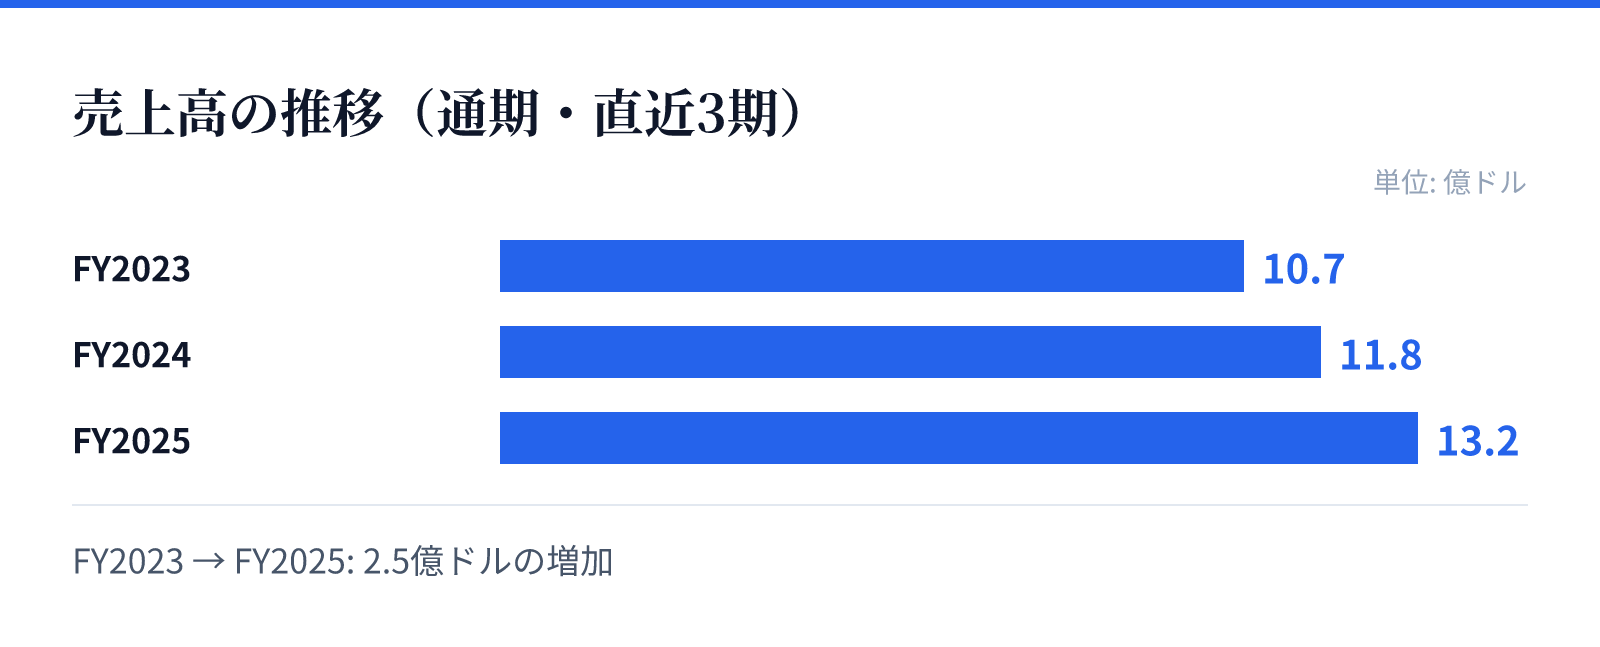
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.7億ドル。
FY2024の売上高は11.8億ドル。
FY2025の売上高は13.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の1,071,326,000 USD(=10.7億ドル)からFY2025の1,324,144,000 USD(=13.2億ドル)へと着実に増加しています。売上高の成長率は前年比で12.1%を記録しました。
また、営業利益率はFY2023の25.5%からFY2025の29.8%へと向上しており、収益性の改善が見られます。純利益についても、最新のFY2025において前年比で27.4%の増加を達成しています。
リスク
ROE(自己資本利益率)の推移を見ると、FY2023の-119.6%からFY2025の-45.4%へと改善傾向にあるものの、依然としてマイナスの数値となっています。この要因については、資本構成や過去の財務状況に起因するものとみられます。
また、事業が複数の国や地域にまたがって展開されているため、各地域の経済状況や規制環境の変化が影響を与える可能性があります。特にフランチャイズ加盟店への機器販売や運営支援における地域的な変動が、事業の安定性に影響を与える可能性があります。
競合
同社は、フランチャイズモデルと直営クラブの両面からアプローチすることで、市場における存在感を確保しています。特に複数の国で展開するフランチャイズネットワークは、ブランドの認知度を高める重要な要素となっています。
機器セグメントを通じて加盟店に製品を提供することで、単なる施設運営に留まらない独自のビジネスモデルを構築しています。この多角的なアプローチが、競合他社に対する優位性を生み出しているとみられます。
バリュエーション
現在の株価は53.33ドルであり、時価総額は約40.5億ドル(4,045百万USD)となっています。PERは17.60倍と算出されており、市場における評価を反映しています。
PBRは-8.75倍となっており、独自の財務構造を反映した数値となっています。これらの指標は、同社の成長性と現在の市場評価を測るための重要な指標となります。