事業モデル
Pulse Biosciencesは、革新的な生体電気医療分野において独自の技術を展開する企業です。同社は、皮膚の良性病変の治療に用いられるnPulse Systemや、外科的環境での軟部組織焼灼のためのnPulse Vybrance Percutaneous Electrode systemを提供しています。
さらに、心房細動の外科的治療向けに設計されたnPulse Cardiac Surgical Clampや、単一の治療サイクルで円周状の焼灼を行うnPulse Cardiac Catheter Systemを展開しています。これらの製品は、医師の臨床ワークフローに適応したソフトウェア対応のnPulse Consoleを基盤として提供されています。
KPI
同社の財務状況において、最新のFY2026における売上高は401,000 USD(=40万ドル)を記録しています。これは前年度の350,000 USD(=35万ドル)と比較して、前年比で14.6%の成長を見せています。
利益面では、FY2026の純利益は前年比で74.5%の増加を達成しています。一方で、営業利益率は依然としてマイナスの水準にあり、研究開発や事業拡大に伴うコスト構造が反映されているとみられます。また、同社は101,620,000 USD(=1億ドル)の現金および現金同等物を保有しています。
業績推移
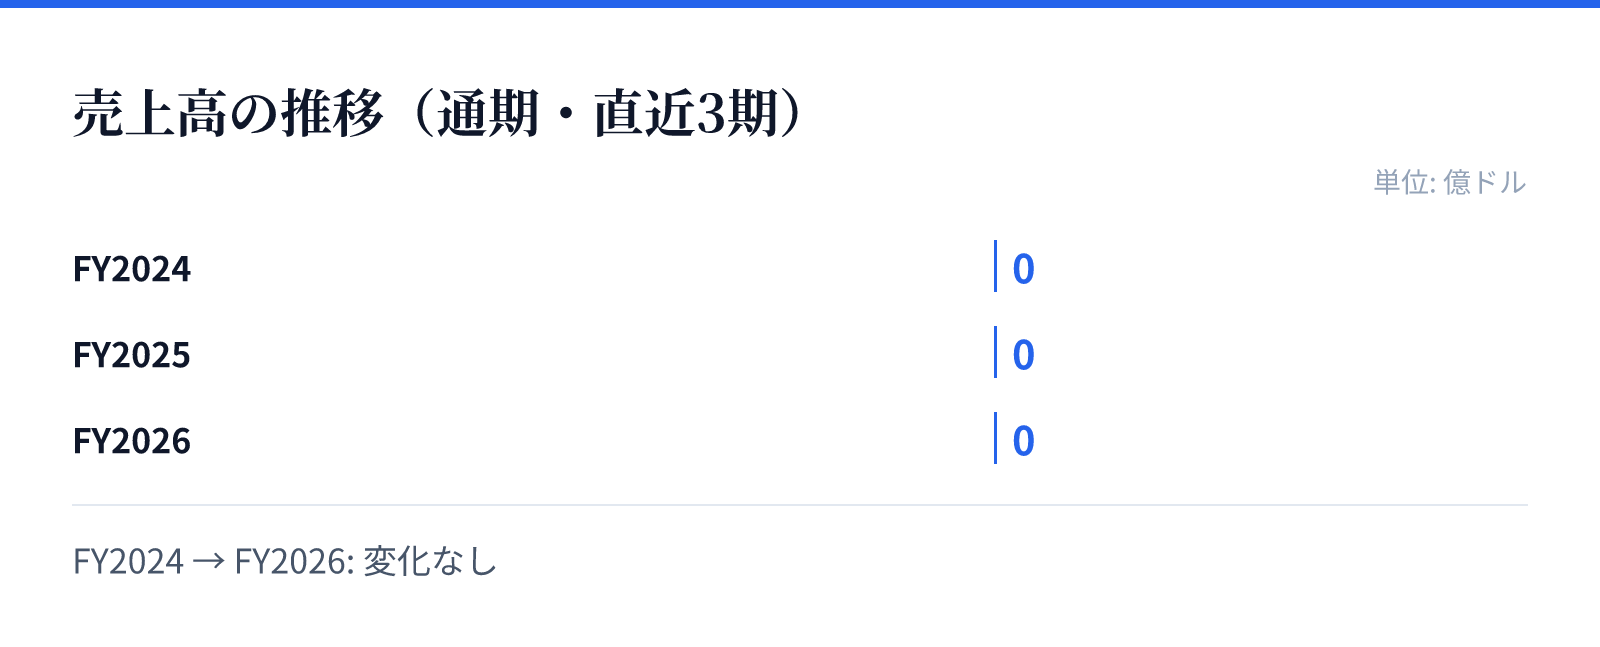
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、独自のナノ秒パルス電場焼灼(nsPEA)技術を用いた製品ラインナップの拡充に支えられています。特に心臓疾患や皮膚疾患といった特定の医療分野において、高度な技術を要する治療法への代替手段として期待されています。
最新の財務データでは、売上高が前年比14.6%増、純利益が前年比74.5%増と、成長の兆しが見られます。これらの成長は、提供するプラットフォームの臨床現場での採用拡大や、ソフトウェア統合による利便性の向上によって支えられているとみられます。
リスク
同社の財務指標を見ると、営業利益率が依然として大幅なマイナスを記録しており、収益性の改善には時間を要する可能性があります。ROEもマイナスの推移を辿っており、投資フェーズにある企業特有の財務構造が見て取れます。
また、医療機器分野の特性上、製品の承認や臨床現場での普及には高いハードルが存在します。事業の拡大には、継続的な研究開発投資と、高度な技術に対する市場の受容性が重要な要素になるとみられます。
競合
同社は、従来の治療法とは異なる独自の生体電気医療技術を強みとしています。特に、単一の治療サイクルで円周状の焼灼を可能にするカテーテルシステムなど、高度な技術的優位性を追求しています。
競合他社との差別化要因は、ナノ秒パルス電場を用いた独自の焼灼プラットフォームにあります。医師のワークフローに最適化されたソフトウェア対応のコンソールを提供することで、臨床現場での利便性を高め、競合に対する優位性を構築しようとしています。
バリュエーション
同社の株価は2026年8月25日時点で49ドルとなっており、時価総額は約35億ドル(3,504百万USD)に達しています。この規模に対し、PBRは34.97倍と非常に高い水準で評価されています。
高いPBRは、同社の保有する知的財産や将来の成長期待が市場から高く評価されていることを示唆しています。投資判断にあたっては、現在の高いバリュエーションと、将来の収益化に向けた成長スピードのバランスを注視する必要があります。