事業モデル
同社は子会社を通じて、米国における住宅ローン関連資産への投資を主軸として事業を展開しています。主な事業セグメントは、信用リスク転換(CRT)や格付けの低い住宅ローン担保証券(MBS)に投資する「Credit Sensitive Strategies」、および住宅ローン権益や金利ヘッジを行う「Interest Rate Sensitive Strategies」の2つです。
さらに、新規に組成された優良なローンを直接またはMBSの形で買い取り、政府系企業へ売却する「Correspondent Production」を展開しています。同社は不動産投資信託(REIT)として課税されることを選択しており、株主に分配するREIT課税所得に対しては連邦所得税が免除される仕組みとなっています。
KPI
同社の財務状況において、最新の会計年度であるFY2025の売上高は158,071,000 USD(=1.6億ドル)を記録しています。この数値は前年度の183,527,000 USD(=1.8億ドル)と比較して減少しており、売上高は前年比で13.9%のマイナスとなっています。
また、自己資本利益率(ROE)についても、FY2023の10.2%からFY2024の8.3%、FY2025の6.8%へと低下する傾向にあります。同社は1,173,138,000 USD(=11.7億ドル)の現金および現金同等物を保有しており、安定した流動性を確保しています。
業績推移
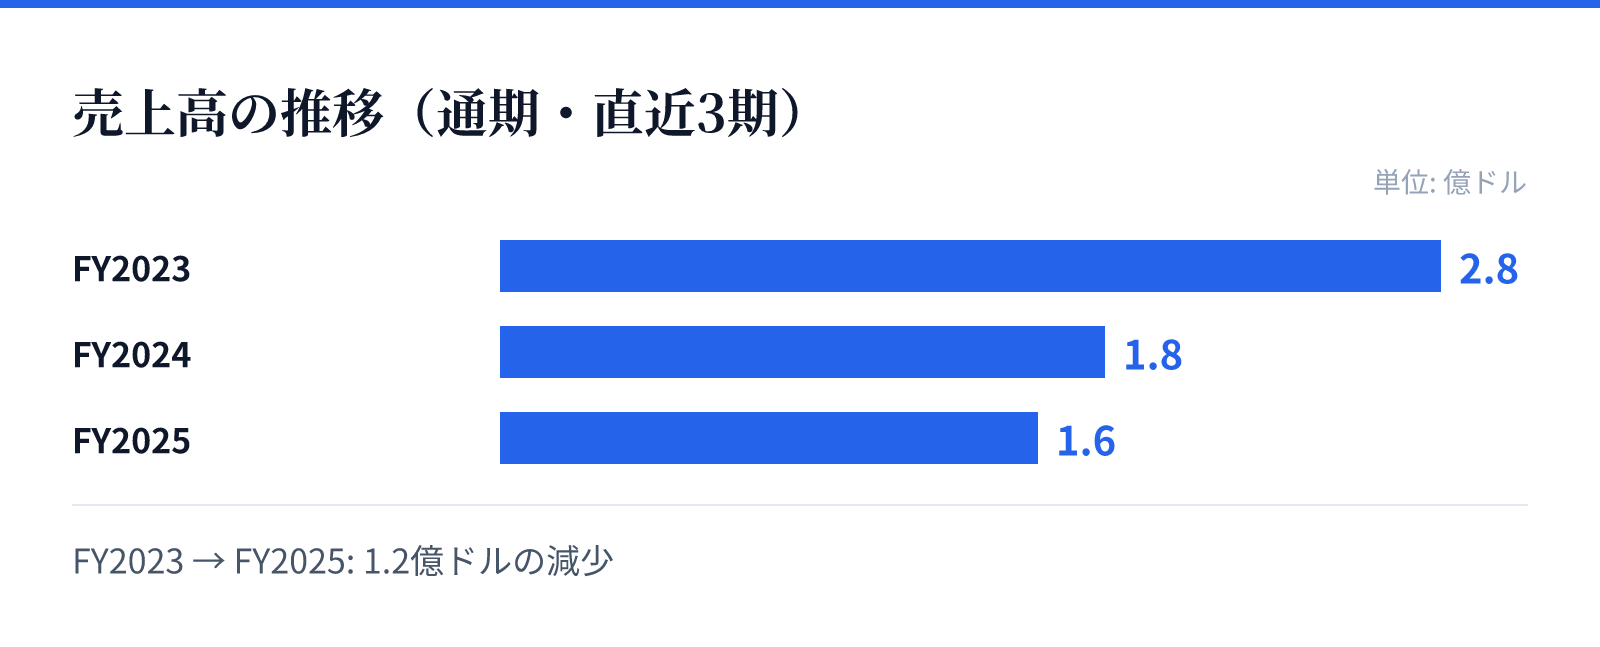
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.8億ドル。
FY2024の売上高は1.8億ドル。
FY2025の売上高は1.6億ドル。
成長ドライバー
同社の成長は、住宅ローン関連資産のポートフォリオ管理と、金利環境の変化に対する戦略的なヘッジ活動に依存しています。特に「Interest Rate Sensitive Strategies」セグメントにおける住宅ローン権益の保有や、金利変動への対応が収益の安定性に寄与する構造となっています。
「Correspondent Production」セグメントでは、新規の優良ローンを迅速に調達し、政府系企業へ売却するサイクルを回すことで事業を推進しています。今後の成長は、これらのセグメントにおける資産の質と、市場環境に適応した適切なポートフォリオ構築の成否に左右されるとみられます。
リスク
同社の収益構造は、住宅ローン市場の動向や金利環境の変化に対して非常に敏感な特性を持っています。特に、金利変動が直接的に影響を与えるMBSや住宅ローン権益の価値、およびそれに関連するヘッジ活動の成否が、将来の収益性を左右する重要な要因となります。
また、近年の財務トレンドにおいて、売上高がFY2023の279,897,000 USD(=2.8億ドル)からFY2025の158,071,000 USD(=1.6億ドル)へと減少している点は注意が必要です。この売上減少と、それに伴うROEの低下傾向は、市場環境の変化に対する耐性を評価する上での重要な検討事項となります。
競合
同社は住宅ローン関連資産に特化したREITとして、特定のニッチな市場で事業を展開しています。競合他社と比較して、住宅ローン権益の保有や、信用リスク転換(CRT)を含む高度な金融スキームを組み合わせた投資戦略を特徴としています。
競合環境においては、金利動向に対する耐性や、政府系企業への売却ルートの確保が重要な優位性の源泉となります。同社が保有する多様な資産クラス(MBS、CMO、住宅ローン権益など)をいかに効率的に管理し、安定した分配を維持できるかが、競合優位性を維持するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$9.34となっており、時価総額は約8.1億ドル(814百万USD)です。PERは6.49倍、PBRは0.62倍と算出されており、資産価値に対して比較的低位の評価を受けていることがわかります。
投資家にとって最も顕著な特徴は、17.15%という非常に高い配当利回りです。この高い配当はREITとしての特性を反映していますが、近年の売上および利益の減少トレンドと、現在のバリュエーションのバランスを慎重に見極める必要があります。