事業モデル
Pinnacle Financial Partners, Inc.は、米国国内の個人、企業、専門機関に対し、多様な預金商品や金融サービスを提供する銀行持株会社です。預金業務に加え、オンライン送金やACH送金を含む財務管理サービス、商用カード、決済ソリューションなど、高度な法人向けサービスを提供しています。
融資部門では、設備・運転資金ローン、商業用不動産ローン、住宅ローン、ホームエクイティローンなど、幅広い貸付商品を取り揃えています。さらに、投資アドバイザリー、信託、資産管理、保険代理店サービス、さらにはM&Aアドバイザリーなどの高度な専門サービスも提供しており、多角的な金融エコシステムを構築しています。
KPI
同社は、預金、融資、投資、アドバイザリーといった多岐にわたる事業領域を通じて収益を確保しています。最新の財務データによると、FY2025の売上高は1,791,426,000 USD(=17.9億ドル)を記録しており、前年度の1,521,262,000 USD(=15.2億ドル)から増加しています。
一方で、直近のFY2026における売上高は1,186,000,000 USD(=11.9億ドル)となっており、前年比で33.8%の減少を見せています。また、同期間の純利益は前年比で76.6%減少しており、直近の業績推移において顕著な変動が生じていることが確認されます。同社は7,651,000,000 USD(=76.5億ドル)の現金および現金同等物を保有しています。
業績推移
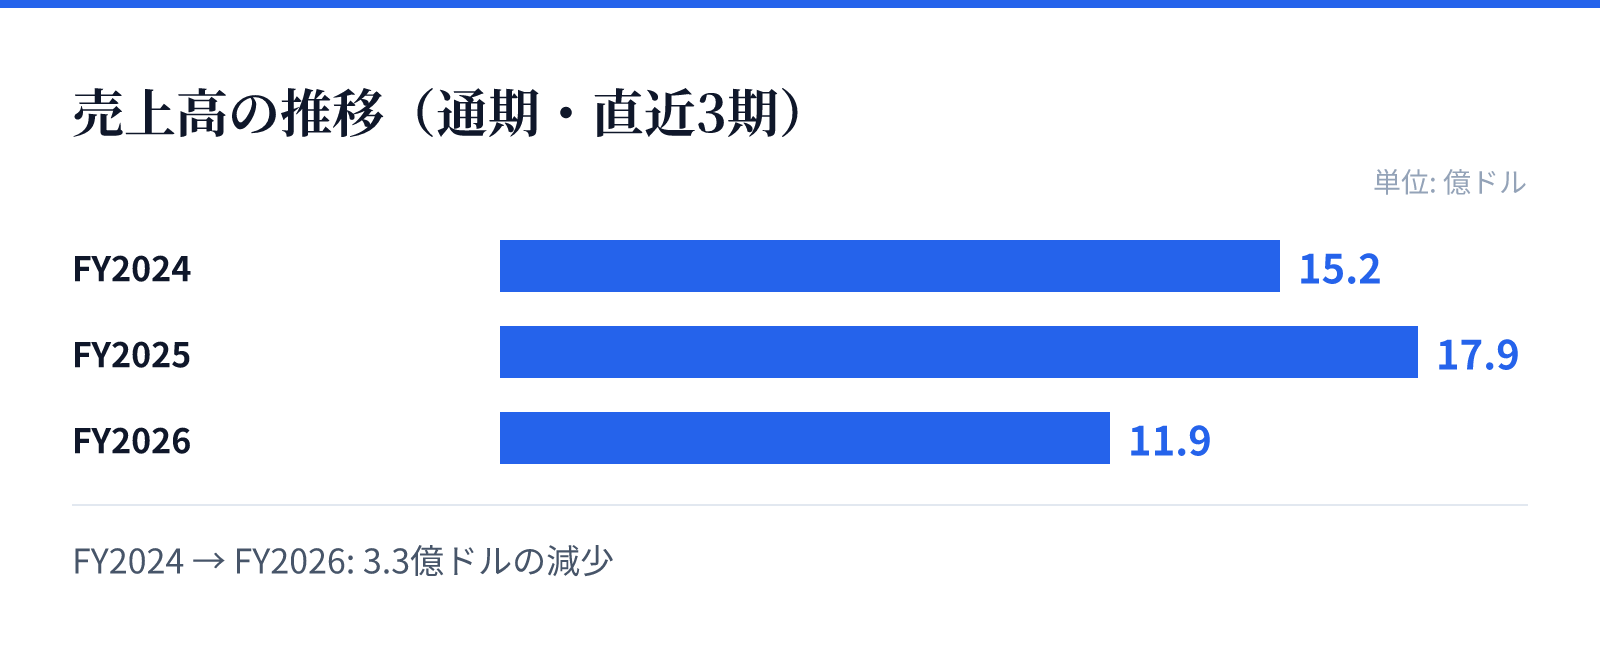
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は15.2億ドル。
FY2025の売上高は17.9億ドル。
FY2026の売上高は11.9億ドル。
成長ドライバー
同社の成長の源泉は、個人および法人向けの両面で提供する包括的な金融ソリューションにあります。特に、高度な財務管理サービスや投資管理、信託といった専門性の高いサービスは、顧客のロイヤリティを高め、安定した収益基盤を構築する要因となります。
また、商業用不動産や設備融資といった法人向け融資の多様なラインナップは、地域経済の成長に密着した収益機会を提供します。さらに、保険代理サービスやM&Aアドバイザリーといった付加価値の高いサービスを統合することで、単一の銀行業務を超えた多角的な成長機会を追求しています。
リスク
直近の財務推移において、FY2026の売上高が前年比33.8%減、純利益が76.6%減と大幅な減少を記録している点が重要なリスク要因です。この急激な減益の要因が、マクロ経済環境の変化によるものか、あるいは特定の事業セグメントにおける一時的な要因によるものかを精査する必要があります。
また、地域銀行として運営されるため、地元の経済動向や金利環境の変動が、預金基盤や貸付の回収率に直接的な影響を与える可能性があります。特に、急激な収益の減少が見られる現状においては、収益性の回復に向けた経営戦略の安定性が注視されるポイントとなります。
競合
同社は、地域銀行セクターにおいて、個人および法人向けの包括的なサービスを提供することで競合他社と差別化を図っています。特に、高度な財務管理や投資アドバイザリー、信託といった専門的なサービスを統合的に提供できる体制は、競合に対する強みとなります。
一方で、地域銀行市場は競争が激しく、利便性の向上やデジタルバンキングの普及により、顧客獲得のためのコストが増大する傾向にあります。同社は、モバイルバンキングやリモート預金などのデジタル機能を備えることで、利便性を求める顧客層の維持と獲得を目指しています。
バリュエーション
同社の株価は2026年8月28日時点で101.09ドルとなっており、時価総額は約153億ドル(15,276百万USD)です。株価に対する利益の比率を示すPERは13.91倍となっており、資産に対する評価を示すPBRは1.08倍と算出されています。
また、投資家に対する配当利回りは1.98%となっており、安定した配当を求める投資家への訴求力を備えています。これらの指標は、同社の現在の市場評価を反映しており、特にPBRが1倍に近い水準にあることは、資産価値に対する評価のバランスを示唆しています。