事業モデル
同社は米国において、ホームヘルス、ホスピス、シニアリビングの3つの主要なセグメントを通じてヘルスケアサービスを提供しています。ホームヘルスでは、看護や理学療法、作業療法などの臨床サービスに加え、ホームヘルス助手による支援を提供しています。
ホスピス事業では、末期患者とその家族に対する臨床ケア、教育、カウンセリングを提供し、身体的・精神的・心理的なニーズに対応しています。シニアリビングでは、自立した高齢者や支援を必要とする高齢者に対し、居住施設、食事、家事、日常生活の支援などを提供しています。
KPI
最新の会計年度における売上高は947,705,000 USD(=9.5億ドル)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は5.4%を記録しており、安定した収益構造を維持しています。
ROE(自己資本利益率)は、直近の会計年度において8.9%を達成しています。同社は、アイダホ州、アリゾナ州、カリフォルニア州など、全米の広範な地域で拠点を展開しており、9,700人の従業員を抱える体制を構築しています。
業績推移
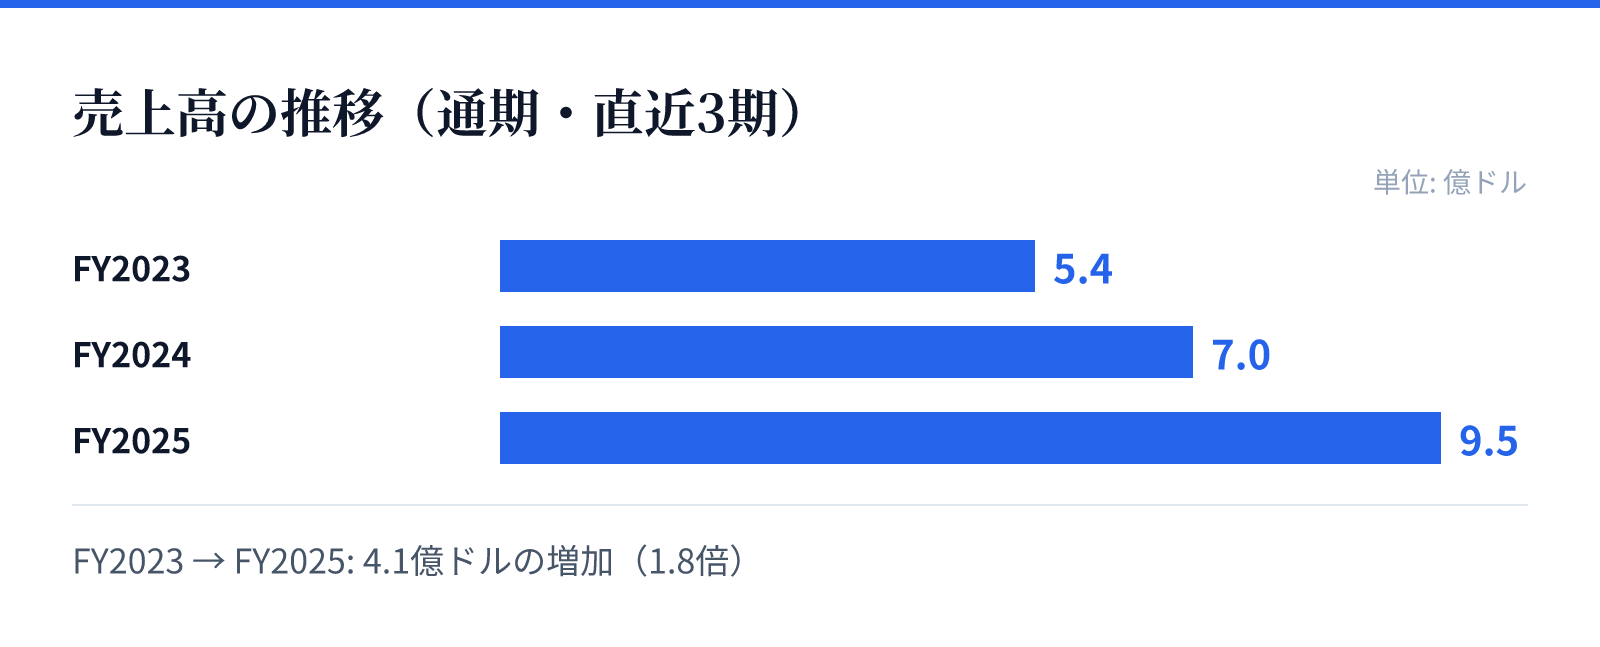
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.4億ドル。
FY2024の売上高は7.0億ドル。
FY2025の売上高は9.5億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の544,891,000 USD(=5.4億ドル)からFY2025の947,705,000 USD(=9.5億ドル)へと大幅に増加しています。最新のFY2025における売上高は前年比(YoY)で36.3%の成長を記録しました。
また、純利益も前年比(YoY)で31.1%増加しており、事業の拡大が利益に寄与していることが示されています。営業利益率もFY2023の4.6%からFY2024以降は5.4%へと改善し、安定した推移を見せています。
リスク
同社は、高齢化社会における医療・介護需要に依存するビジネスモデルを展開しています。提供するサービスの多くが専門的な医療知識や資格を必要とするため、人材確保や教育が重要な要素となります。
また、拠点を展開する州が多岐にわたるため、各州の規制や医療政策の変化が事業運営に影響を与える可能性があります。運営体制の維持には、広範な地域における質の高いスタッフの確保と管理が不可欠です。
競合
同社は、ホームヘルス、ホスピス、シニアリビングの3つの主要なセグメントで競合他社と競合しています。これらのサービスは、地域密着型の運営と質の高いケアの提供が求められる分野です。
特にシニアリビングやホスピスケアにおいては、施設の質やスタッフの専門性が競争優位性の源泉となります。同社は、全米の複数の州で拠点を展開することで、広範な地域でのプレゼンスを確保しています。
バリュエーション
最新の市場データに基づくと、同社の株価は38.25ドル、時価総額は約13.6億ドル(1,358百万USD)となっています。PERは42.74倍、PBRは3.80倍と算出されています。
これらの指標は、同社の成長期待を反映した水準となっています。投資判断にあたっては、現在の成長率と将来の収益予測を、これらのバリュエーション指標と照らし合わせて評価する必要があります。