事業モデル
同社はオレゴン州において、電力の発電、卸売購入、送電、配電、および小売販売を行う統合型電気事業体です。事業基盤として、6つの熱発電所、4つの風力発電所、および7つの水力発電施設を保有しています。
送電システムは1,744回路マイルに及び、500キロボルト、230キロボルト、115キロボルトの各系統を保有しています。また、29,251回路マイルの配電線を通じて、51の都市に居住する96万人の小売顧客に電力を提供しています。
KPI
最新の会計年度における売上高は3,576,000,000 USD(=35.8億ドル)を記録しています。営業利益率は15.5%に達しており、効率的な運営体制が示されています。
ROE(自己資本利益率)は7.4%となっており、安定した資本効率を維持しています。また、現金および現金同等物は35,000,000 USD(=3,500万ドル)を保有しています。
業績推移
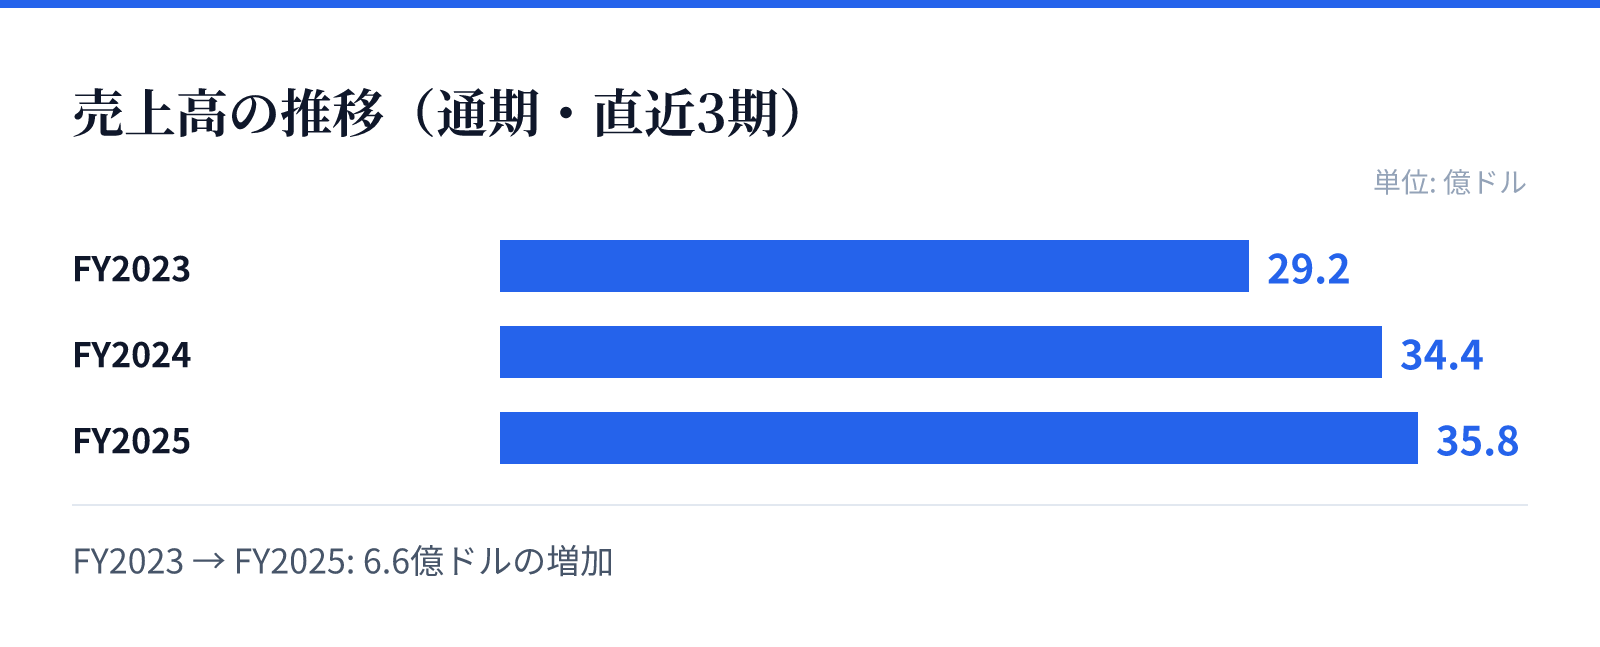
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.2億ドル。
FY2024の売上高は34.4億ドル。
FY2025の売上高は35.8億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,923,000,000 USD(=29.2億ドル)からFY2025の3,576,000,000 USD(=35.8億ドル)へと着実に増加しています。売上高の成長率は前年比で4.0%を記録しました。
営業利益率もFY2023の13.5%からFY2025の15.5%へと向上しており、収益性の改善が見て取れます。ROEもFY2023の6.9%からFY2024には8.2%へと上昇する推移を見せています。
リスク
電力供給という公共性の高い事業を展開しているため、規制環境の変化が事業運営に影響を与える可能性があります。また、送電網や発電施設の維持管理には継続的な設備投資が必要となります。
最新の財務データでは、FY2025の純利益が前年比で2.2%減少していることが確認されています。この利益の減少要因が一時的なものか、構造的なものかを注視する必要があります。
競合
同社はオレゴン州における広範な送電・配電ネットワークを保有しており、強固なインフラ基盤を構築しています。51の都市に及ぶ広範な顧客基盤は、地域における高い市場占有率を示唆しています。
電力供給という公共性の高い事業特性上、参入障壁は高く、安定した事業環境を享受しています。独自の送電網と発電資産の組み合わせが、競合に対する優位性を支えています。
バリュエーション
現在の株価は49.6ドルであり、時価総額は約58.3億ドル(5,833百万USD)となっています。PERは21.95倍、PBRは1.39倍と算出されています。
投資家にとって重要な指標となる配当利回りは4.42%に達しており、安定したキャッシュフローを背景とした配当政策が評価されています。これらの数値は、公共事業としての安定性を反映した評価となっています。