事業モデル
同社は米国および国際市場において、消費財のホールディングカンパニーとして事業を展開しています。主な事業セグメントは、シリアルやペットフードを扱う「Post Consumer Brands」、シリアルや栄養補助食品を扱う「Weetabix」、卵やジャガイモ製品を供給する「Foodservice」、およびサイドディッシュや乳製品を扱う「Refrigerated Retail」の4つで構成されています。
これらの製品は、食料品店、量販店、コンビニエンスストア、さらには軍事、電子商取引、フードサービスなど、極めて多岐にわたるチャネルを通じて販売されています。シリアル分野では「Honey Bunches of Oats」や「Malt-O-Meal」といった強力なブランドを保有し、ペットフード分野でも複数のブランドを展開することで、幅広い顧客層へのアプローチを実現しています。
KPI
直近の財務データによると、売上高はFY2023の69.9億ドルから、FY2024には79.2億ドル、FY2025には81.6億ドルへと着実に推移しています。この期間において、営業利益率は9.2%から10.2%へと向上しており、効率的な運営が行われていることが示唆されます。
ROE(自己資本利益率)についても、FY2023の7.8%からFY2024には9.0%へと上昇し、FY2025も8.9%と高い水準を維持しています。最新のFY2025における売上高は前年比3.0%の増加を記録しており、安定した事業基盤を構築しています。
業績推移
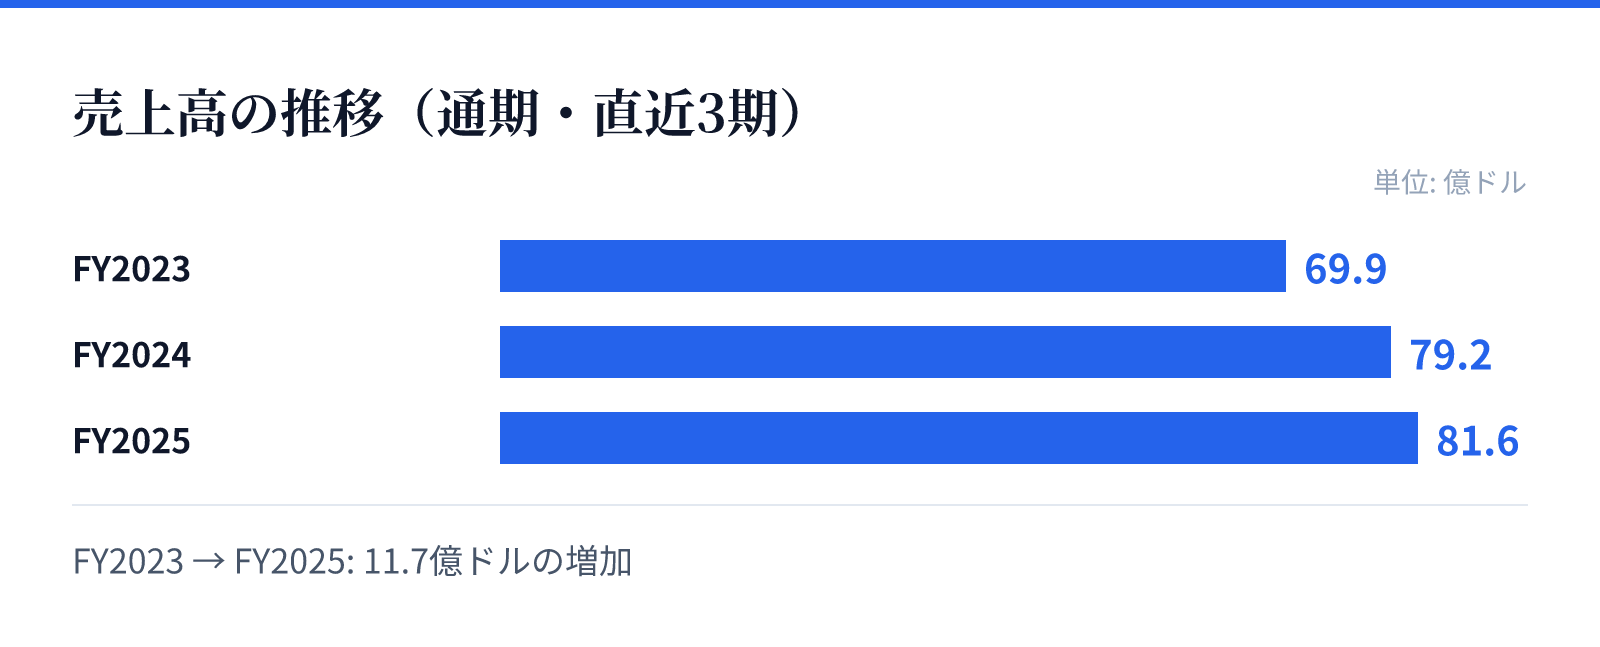
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は69.9億ドル。
FY2024の売上高は79.2億ドル。
FY2025の売上高は81.6億ドル。
成長ドライバー
成長の主な要因は、強固なブランドポートフォリオと多角的な製品ラインナップにあります。シリアル、ペットフード、食品サービス向け製品といった異なるカテゴリーで高い認知度を持つブランドを保有しており、これが安定した需要の源泉となっています。
特に、シリアルやペットフードといった日常的な消費財の分野で確立されたブランド力は、継続的な売上の柱となっています。また、フードサービスや冷蔵小売といったB2Bに近いチャネルでの展開も、多様な収益源を確保する要因となっています。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で8.5%減少している点は、今後の注視が必要な要素です。売上高は増加しているものの、純利益が減少している要因を精査する必要があります。
また、原材料価格の変動や物流コストの変動など、食品製造・流通におけるマクロ経済要因の影響を受けやすい構造も考慮すべきです。これらの外部要因が、将来的な利益率の維持にどのような影響を与えるかが重要な検討事項となります。
競合
同社は、シリアルやペットフードといった競争の激しい消費財市場において、確立されたブランド力を武器に競合と対峙しています。複数のブランドを保有することで、特定のブランドへの依存を分散し、市場シェアの維持を図っています。
また、フードサービスや冷蔵小売といった分野では、特定の供給先や流通網との関係が重要となります。多様な販売チャネル(量販店、コンビニ、専門店など)を確保していることが、競合他社に対する参入障壁や優位性の源泉となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は85.35ドル、時価総額は約38.7億ドルとなっています。PERは14.82倍、PBRは1.22倍と算出されており、同業種内での評価を検討する際の基礎となります。
これらの指標は、同社の安定した事業基盤と成長性を反映した数値といえます。投資判断にあたっては、これらのバリュエーション指標と、過去数年間の売上および利益率の推移を照らし合わせることが重要です。