事業モデル
同社は高電圧電力変換に使用されるアナログおよびミックスシグナルの集積回路、およびその他の電子部品の設計、開発、製造、販売を行っています。製品群は、家電、ユーティリティメーター、LCDモニター、スマートフォン、コンピュータ、LED照明などの消費者向け製品から、産業用モーター、太陽光・風力発電システム、電気機関車、高電圧DC送電システムなどの高出力アプリケーションまで多岐にわたります。
さらに、電気自動車向けのInnoSwitch ICや、シリコンカーバイドMOSFETなどを駆動するための高電圧ゲートドライバ製品、モータードライバICも提供しています。これらの製品は、冷蔵庫コンプレッサーや空気清浄機、さらには洗濯機やボイラーなどの家電製品にも採用されています。同社は、直接販売スタッフ、独立した販売代理店、および世界各地のディストリビューターを通じて、OEMメーカーや電源装置メーカーへ製品を供給しています。
KPI
直近の財務データによると、FY2025の売上高は443,504,000 USD(=4.4億ドル)を記録しており、前年比で5.9%の成長を見せています。一方で、同期間の純利益は前年比で31.5%減少しており、収益性の推移には注意が必要です。
営業利益率はFY2023の7.9%から、FY2024には4.3%、FY2025には2.3%へと低下する傾向にあります。ROEについても、FY2023の7.4%からFY2025には3.3%まで低下しており、効率的な資本運用と利益確保が今後の課題となります。また、同社は70,612,000 USD(=7,061万ドル)の現金および現金同等物を保有しています。
業績推移
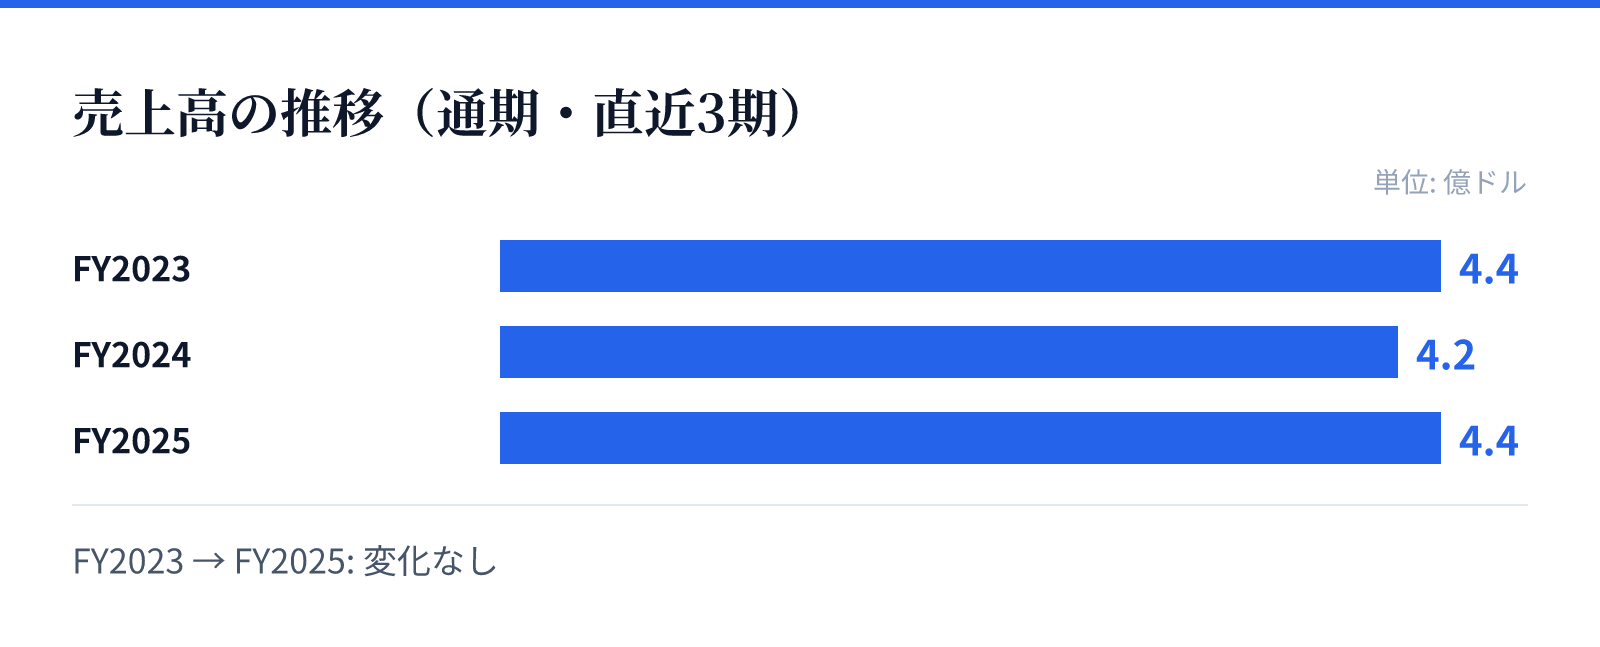
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.4億ドル。
FY2024の売上高は4.2億ドル。
FY2025の売上高は4.4億ドル。
成長ドライバー
同社の成長の柱の一つは、電気自動車(EV)市場に向けた高度な技術提供にあります。EV向けのInnoSwitch ICや、パワーユニットおよび充電アプリケーション向けのSCALE-iDriverなどの製品群は、成長著しいモビリティ分野での需要を取り込んでいます。
また、再生可能エネルギー分野における太陽光や風力発電システム、および高電圧DC送電システム向けの電力変換技術も重要な成長要因です。これらのインフラ分野は、世界的な脱炭素化の流れに伴い、継続的な需要が見込まれる領域です。さらに、産業用モーターや家電向けのモータードライバーICも、幅広い製品ラインナップを支えています。
リスク
直近の財務推移において、売上高が伸びている一方で営業利益率が大幅に低下している点がリスク要因として挙げられます。FY2023の7.9%からFY2025の2.3%への低下は、製造コストの上昇や競争激化による価格圧力の可能性を示唆しています。
また、純利益が前年比で31.5%減少していることは、収益構造の安定性に対する懸念を生みます。特定の高成長分野への投資や、製品ポートフォリオの転換期において、利益を圧迫する要因が発生している可能性があります。これらの財務指標の改善が、今後の投資判断における重要な監視項目となります。
競合
同社は、家電から産業用機器、さらには電気自動車に至るまで非常に幅広い市場に製品を提供しています。この広範な市場展開は、多様な顧客基盤を確保する一方で、各分野における競合他社との技術競争を意味します。
特に高電圧電力変換やゲートドライバの分野では、高度な技術力が求められるため、独自の設計・開発能力が競争優位の源泉となります。しかし、量産型製品の市場では、コスト競争力や供給網の安定性が重要な要素となるため、グローバルな供給体制の維持が重要となります。同社は、世界各地のディストリビューター網を活用することで、これらの競争環境に対応しています。
バリュエーション
最新の市場データに基づくと、同社の株価は51.51ドル、時価総額は約28.8億ドル(2,878百万USD)となっています。PERは117.07倍と高く、市場からは将来の成長性に対する期待が織り込まれていると見ることができます。
PBRは4.22倍となっており、保有資産に対する評価も一定のプレミアムが付与されています。配当利回りは1.55%となっており、成長投資と株主還元のバランスを保ちながらの推移が見られます。これらの指標は、同社が持つ技術的優位性と、将来の成長市場におけるポジションを反映していると考えられます。