事業モデル
同社はカスタム設計された電力制御機器およびシステムの設計、開発、製造、販売、保守を行っています。製品群には、統合型電力制御ルーム変電所やカスタム設計モジュール、電気ハウスのほか、中電圧遮断器やモーター制御センターが含まれます。
顧客層は多岐にわたり、陸上・沖合生産、LNG施設、パイプライン、石油精製、電気事業、データセンター、商業建設など、広範な産業分野をカバーしています。また、米国、カナダ、中東、欧州、アジアを含む世界各地で事業を展開しています。
KPI
最新の会計年度における売上高は1,104,318,000 USD(=11億ドル)に達しています。同期間の営業利益率は19.7%に達しており、効率的な運営と高付加価値な製品提供が示唆されます。
また、同社は633,561,000 USD(=6.3億ドル)の現金および現金同等物を保有しています。これらの財務基盤は、安定した事業運営と将来の投資に向けた強固な資金力を裏付けています。
業績推移
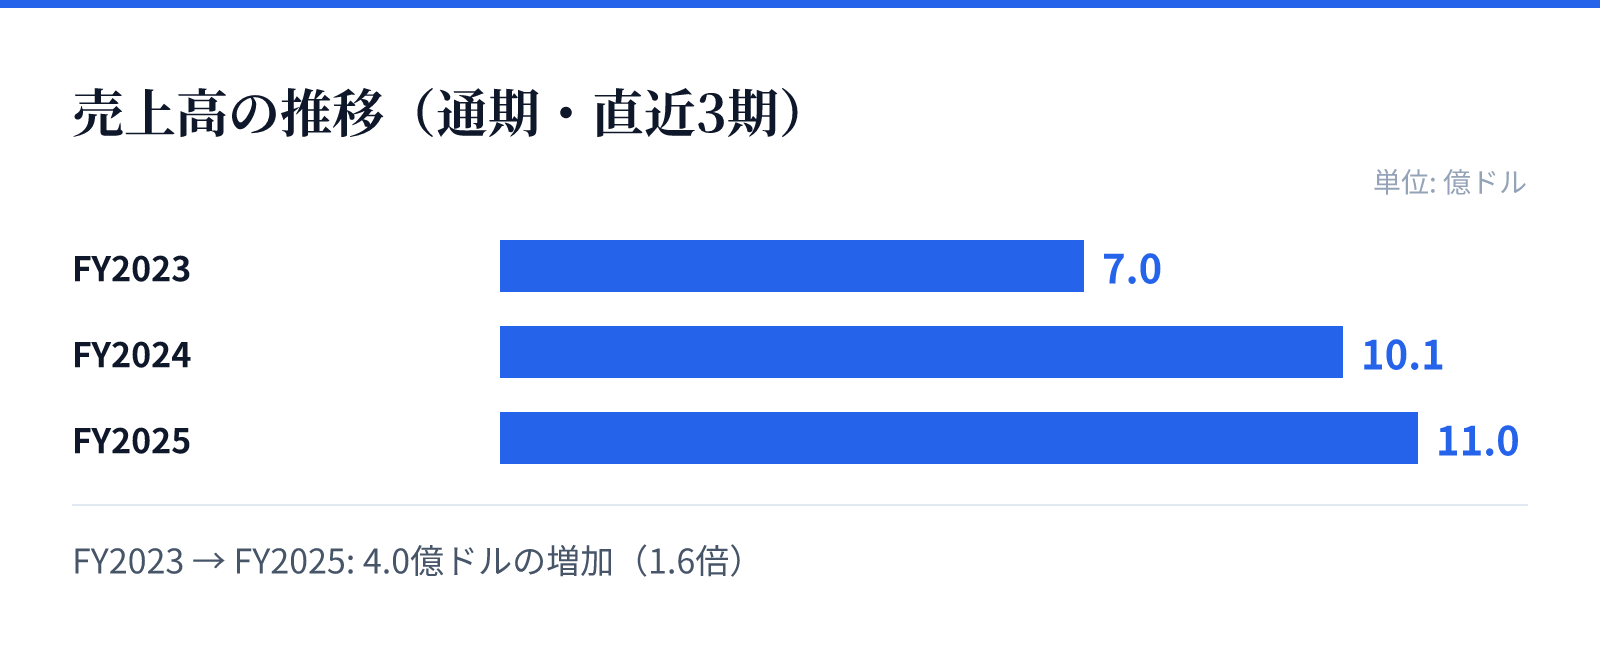
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.0億ドル。
FY2024の売上高は10.1億ドル。
FY2025の売上高は11.0億ドル。
成長ドライバー
直近の財務トレンドでは、売上高がFY2023の7億ドルからFY2025の11億ドルへと大幅に増加しています。特に最新のFY2025では、売上高が前年比で9.1%増加し、純利益が前年比で20.6%増加しています。
利益率の推移も顕著であり、営業利益率はFY2023の8.9%からFY2025の19.7%へと上昇しています。この成長は、電力インフラやデータセンターといった重要分野における需要拡大を背景に、収益性が向上していることを示しています。
リスク
同社の事業は、電力インフラや石油・ガス、データセンターといった重要性の高い産業分野に深く依存しています。これらの分野における需要動向や、関連するインフラ投資の動向が業績に直接的な影響を与える可能性があります。
また、カスタム設計の製品を扱うため、製造工程や供給網の安定性が重要となります。世界各地で事業を展開していることから、各地域の規制環境や地政学的リスク、および原材料の調達コストの変動が、将来の利益率に影響を及ぼす可能性があるとみられます。
競合
同社は、標準的な機器の提供よりも、特定の顧客ニーズに合わせたカスタム設計の機器やシステムに強みを持っています。この高度なカスタマイズ能力が、競合他社に対する参入障壁として機能していると考えられます。
提供するサービスには、フィールドサービス、検査、設置、改造、修理、スペアパーツの提供などが含まれます。これらの付加価値の高いサービスを統合的に提供することで、顧客との長期的な関係を構築し、競争優位性を維持しているとみられます。
バリュエーション
現在の株価は182.71ドルであり、時価総額は約66.6億ドル(6,656百万USD)となっています。PERは36.76倍、PBRは8.80倍と算出されており、市場からは成長期待を反映した評価を受けています。
配当利回りは0.19%となっており、現在は配当よりも成長投資や事業拡大に重点を置いている構造が見て取れます。高いROE(FY2025で28.2%)は、資本を効率的に活用して利益を生み出していることを示しています。