事業モデル
同社は米国、欧州、メキシコにおいて、鶏肉や豚肉の生鮮品、冷凍品、付加価値製品の製造、加工、マーケティング、流通を行っています。提供する製品は、味付けされた鶏肉や豚肉のカット肉から、調理済みのナゲットやソーセージ、さらには植物性タンパク質やデザートまで多岐にわたります。
販売先は、小売店や卸売業者、フードサービス事業者など多岐にわたるチャネルを網羅しています。複数のブランドを展開しており、レストランチェーンや食品加工業者など、広範な顧客基盤に対して製品を提供しています。
KPI
最新の財務データによると、FY2025の売上高は184億ドル(=185億ドル)を記録しています。この期間の売上高は前年比で3.5%の成長を見せています。
収益性の面では、FY2023の営業利益率3.3%から、FY2024およびFY2025には8.9%へと大幅に改善しています。また、ROE(自己資本利益率)もFY2023の9.7%からFY2025には29.4%へと上昇しており、資本効率の向上が顕著です。
業績推移
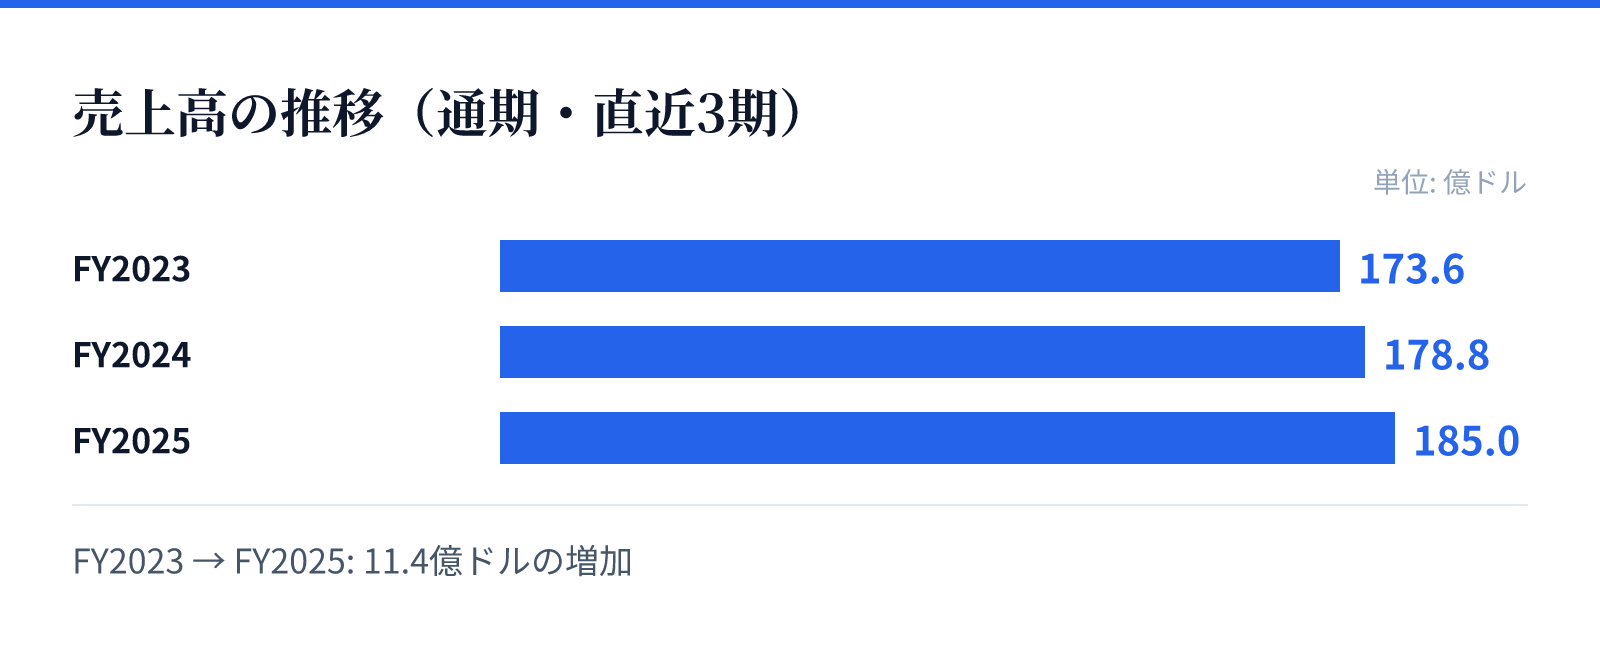
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は173.6億ドル。
FY2024の売上高は178.8億ドル。
FY2025の売上高は185.0億ドル。
成長ドライバー
同社の成長は、広範な製品ラインナップと多角的な販売チャネルの維持に支えられています。特に、加工度の高い付加価値製品や、多様なニーズに応える植物性タンパク質などの展開が、事業の幅を広げています。
財務推移を見ると、売上高が着実に増加する中で、営業利益率が大幅に改善している点が特徴的です。この利益率の向上とROEの急上昇は、運営の効率化や製品ミックスの最適化が寄与しているとみられます。
リスク
同社は、原材料の調達や加工、流通を伴う大規模な製造・流通ネットワークを保有しています。そのため、原材料価格の変動や物流コストの変動が、利益率に直接的な影響を与える可能性があります。
また、事業規模が大きく、多くのブランドを管理しているため、サプライチェーンの複雑性が運営上の課題となる可能性があります。特に、国際的な流通網を持つことから、各地域の規制や市場動向の変化にも対応する必要があります。
競合
同社は、鶏肉や豚肉の加工・流通において、広範なブランドポートフォリオを武器に競合と対峙しています。小売店からフードサービスまで幅広い層にアプローチすることで、市場での存在感を維持しています。
競合他社と比較して、同社は単なる生肉の提供にとどまらず、調理済み食品や植物性代替肉など、付加価値の高い製品群を揃えている点が特徴です。これらの多様な製品展開が、多様な顧客ニーズへの対応力を高めています。
バリュエーション
最新の市場データにおいて、同社の株価は31.69ドル、時価総額は約75.4億ドル(7,546百万USD)となっています。PERは13.60倍、PBRは2.01倍と算出されています。
これらの指標は、同社の事業規模と現在の市場評価を反映しています。過去数年間の財務推移における利益率の改善とROEの向上は、投資家にとっての評価材料となる可能性があります。