事業モデル
同社は世界規模でメディアおよびインターネット企業として事業を展開しています。People、Entertainment Weekly、Food & Wine、InStyleなど、女性向けライフスタイルや食文化に関連する多種多様なブランドを運営しています。
また、Ask.comやReference.comといった検索サービスや、Care.comによる介護・育児支援プラットフォーム、さらには映画制作を行うIAC Filmsなど、多岐にわたるデジタルコンテンツと実用的なサービスを提供しています。
KPI
直近の財務データでは、FY2025の売上高は2,393,189,000 USD(=23.9億ドル)を記録しています。この期間の売上高は前年比で8.7%減少していますが、純利益は前年比で80.7%の大幅な増加を見せています。
営業利益率についても、FY2023の-7.8%からFY2024の-1.1%を経て、FY2025には4.6%へと改善の推移を見せています。同社は1,113,008,000 USD(=11.1億ドル)の現金および現金同等物を保有しています。
業績推移
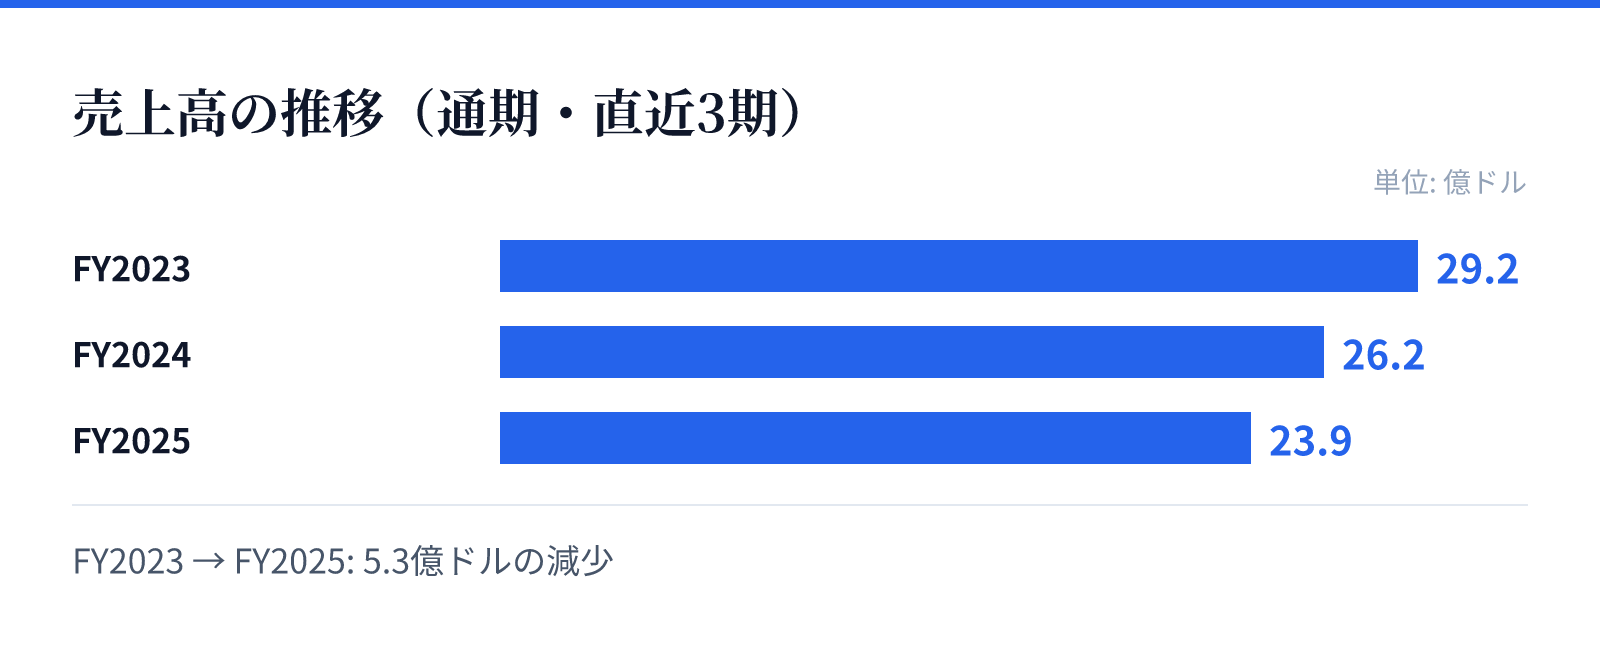
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.2億ドル。
FY2024の売上高は26.2億ドル。
FY2025の売上高は23.9億ドル。
成長ドライバー
同社の成長は、多様なメディアブランドの展開と、検索サービスや特定のニッチな需要に応えるプラットフォームの運営に支えられています。特にCare.comやVivian Healthといった、特定のニーズに特化したプラットフォームが事業の柱となっています。
また、映画制作やコンテンツ制作を通じた多角的なメディア展開も重要な要素です。これらの多様なポートフォリオにより、広範なユーザー層へのアプローチと、デジタルコンテンツの提供による収益基盤の構築を目指しています。
リスク
売上高が直近の数年間で減少傾向にあることは、事業構造の転換期における課題として捉えられます。特にFY2025において売上高が前年比で8.7%減少している点は、今後の成長に向けた課題となります。
また、ROE(自己資本利益率)の推移を見ると、FY2023の4.4%からFY2024の-9.7%、FY2025の-2.2%と不安定な推移を見せています。この資本効率の変動は、事業の再構築過程におけるリスク要因として考慮される可能性があります。
競合
同社は、メディア、検索、ライフスタイル、映画制作といった非常に広範な分野で競合と向き合っています。特に検索エンジンや特定のライフスタイルメディア分野では、多くの競合他社が存在する環境にあります。
しかし、独自のブランドポートフォリオ(PeopleやFood & Wineなど)を多数保有していることが、競合に対する差別化要因となっています。多様なプラットフォームを統合的に運営することで、独自のユーザー基盤を構築しています。
バリュエーション
現在の株価は39.14ドルであり、時価総額は約29.1億ドル(2,915百万USD)となっています。PERは6.62倍、PBRは0.57倍と、市場における評価は比較的低位に位置しています。
これらの指標は、同社の持つ広範なブランド資産や事業規模に対して、現在の市場評価が保守的であることを示唆しています。投資判断にあたっては、収益性の改善傾向と、保有するブランドの価値を考慮する必要があります。