事業モデル
同社は、神経細胞の興奮と抑制のバランスの崩れに起因する中枢神経系(CNS)疾患の治療薬開発に特化した臨床段階のバイオ医薬品企業です。独自の「Cerebrum」プラットフォームを通じて経口投与可能な低分子医薬を、また「Solidus」プラットフォームを通じてアンチセンス核酸医薬を開発しています。
現在、本態動揺の治療に向けたulixacaltamideや、希少疾患の治療に向けたrelutrigine、vormatrigine、Elsunersenといった複数の候補薬を開発しています。これらの薬剤は、低分子化合物やアンチセンス核酸の技術を組み合わせ、特定の遺伝子発現やチャネルを標的としています。
KPI
財務データによると、直近の会計年度における売上高は855万ドルを記録しています。一方で、営業利益率は-2340.3%と非常に低い水準にあり、研究開発への多額の投資を反映した構造となっています。
資本効率を示すROEについては、直近の数年間で-41.0%から-6.6%へと推移しており、最新のFY2026では純利益が前年比で69.5%増加しています。また、手元には5.4億ドルの現金および現金同等物を保有しており、研究開発の継続に向けた資金基盤を有しています。
業績推移
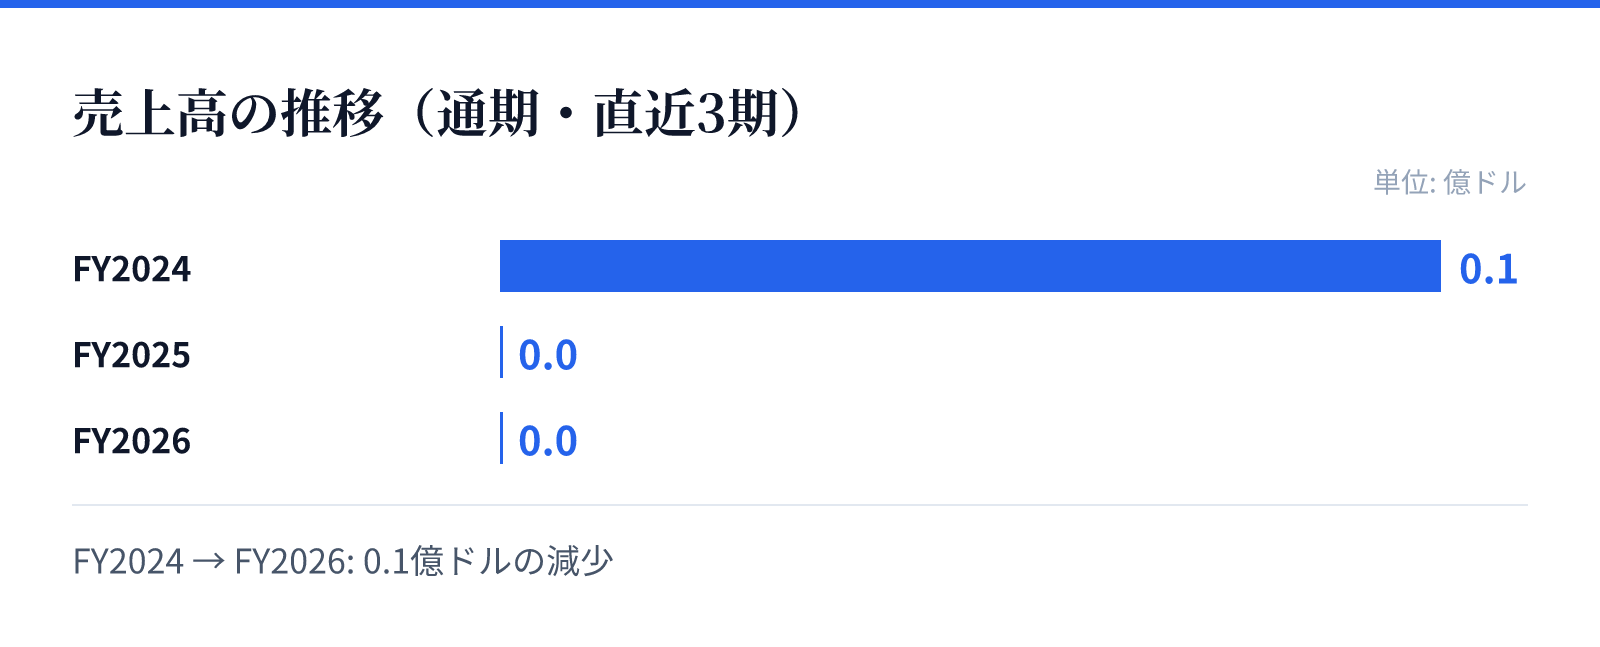
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、複数のパイプラインが臨床試験の後半段階や承認申請(NDA)の段階にあることです。例えば、ulixacaltamideやrelutrigineはすでにNDA段階にあり、早期の商用化に向けた動きが見られます。
また、さらに多くの前臨床試験候補(PRAX-020からPRAX-100まで)が進行しており、将来的な製品ラインナップの拡大が期待されます。これらの開発は、Ionis Pharmaceuticals社などとの提携やライセンス契約によって支えられています。
リスク
バイオテクノロジー企業としての特性上、臨床試験の進捗や規制当局による承認の可否が事業の成否を大きく左右するリスクがあります。特にCNS疾患の治療薬は、高い技術的難易度と厳格な規制環境下での開発が求められるため、承認に至らない可能性も含まれます。
また、現在の財務状況は売上高が極めて限定的であり、将来の収益は主にパイプラインの成功に依存しています。研究開発費の増大や、臨床試験の遅延による資金の燃焼(バーンレート)の加速が、財務的な不確実性を生む要因となります。
競合
同社は、CNS疾患の治療において独自のプラットフォーム技術を武器に競合他社と差別化を図っています。特に、特定の遺伝子変異やチャネル異常を標的とした精密な治療法の提供に強みを持っています。
また、外部企業との共同研究やライセンス契約を通じて、技術の補完や流通経路の確保を図っています。これらの提携関係は、競争の激しいバイオ医薬品市場において、独自の技術基盤を維持しながら市場シェアを確保するための戦略的な布石とみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は368.02ドル、時価総額は約103億ドルとなっています。この規模は、同社が保有する知的財産と将来のパイプラインに対する市場の期待を反映したものです。
バリュエーション指標として、PBRは7.66倍を記録しています。バイオテクノロジー分野の企業としては、将来の承認や製品化を見越したプレミアムが付与されている状況と分析されます。