事業モデル
同社は米国において、住宅所有に関連するソフトウェア、データソリューション、保険サービス、および消費者向けサービスの提供を行っています。事業は保険サービス、ソフトウェアおよびデータ、消費者サービス、相互保険セグメントの4つに分類されます。
保険サービスでは、アンダーライティングやリスク管理、ポートフォリオ管理などの運営を担います。ソフトウェアおよびデータ部門では、住宅検査や住宅ローン、屋根工事に関連するサブスクリプション型およびトランザクション7818型のソフトウェアを提供しています。
消費者サービス部門では、保証製品や引越しに関連する労働、通信設定などのサービスを提供しています。相互保険セグメントは、同社が管理するものの所有はしていない組織を含み、住宅保護のための保険を提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高509,707,000 USD(=5.1億ドル)を記録しています。この売上高は前年比で11.3%の成長を見せています。
収益性の指標であるROEは、FY2023の375.3%からFY2024の75.9%を経て、FY2025には13.7%へと推移しています。同社の手元には188,042,000 USD(=1.9億ドル)の現金および現金同等物が保有されています。
営業利益率は、FY2023の-30.7%からFY2024には-14.1%へと改善の動きを見せています。これらの数値は、同社の事業規模拡大と運営効率の改善を反映しているものとみられます。
業績推移
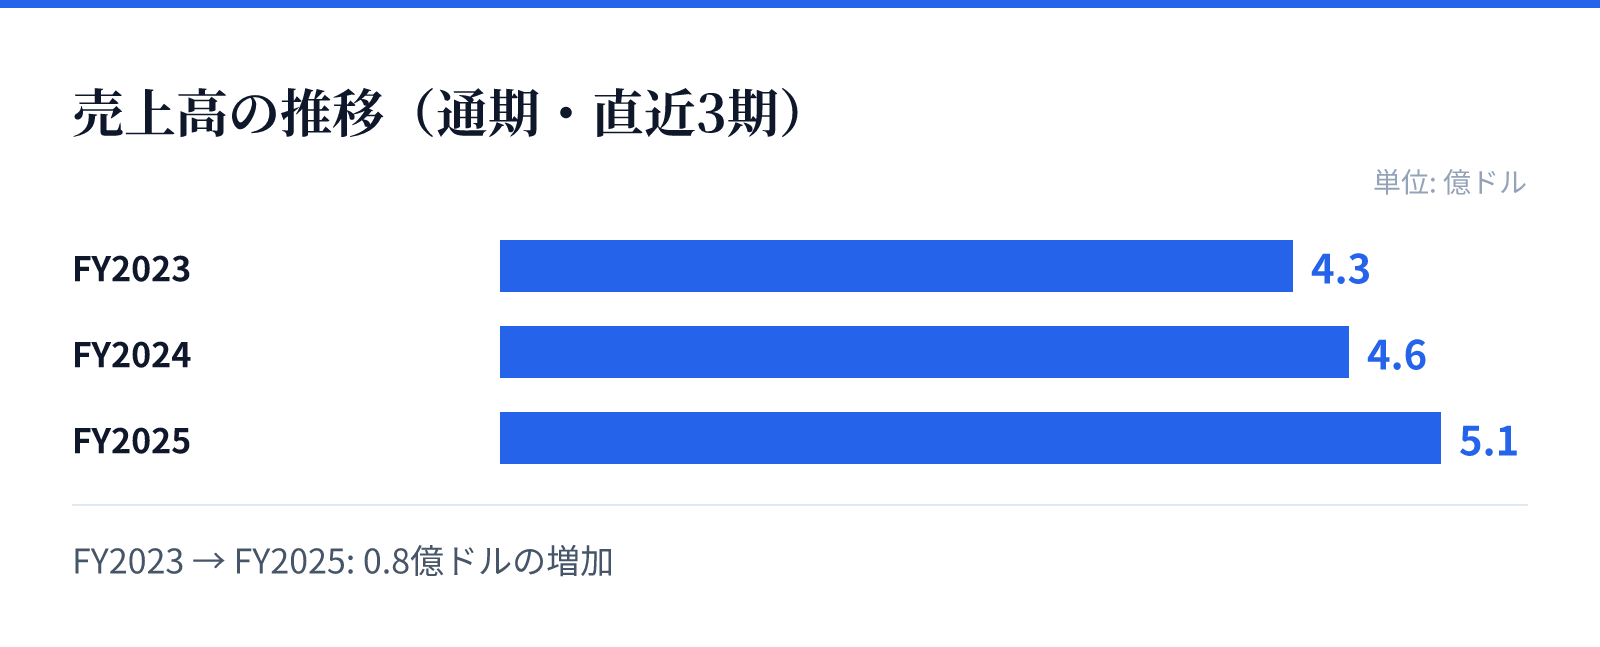
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.3億ドル。
FY2024の売上高は4.6億ドル。
FY2025の売上高は5.1億ドル。
成長ドライバー
同社の成長は、ソフトウェアおよびデータセグメントにおけるサブスクリプション型モデルの展開に支えられています。住宅検査やタイトル、住宅ローンに関連するソフトウェアは、安定した収益基盤の構築に寄与しています。
また、消費者サービスにおける保証製品や引越関連サービスの提供も、顧客接点の拡大に寄与しています。これらの多角的なサービス展開により、住宅所有のライフサイクル全体にわたる顧客基盤の獲得を目指しています。
最新の財務データでは、FY2025の純利益が前年比で89.8%増加しており、収益性の改善が加速していることが示されています。この成長は、提供するソリューションの統合と市場浸透の進展によるものとみられます。
リスク
同社の事業モデルは、住宅市場の動向や不動産関連の規制環境に強く影響を受ける可能性があります。特に保険サービスや住宅ローン関連のソフトウェアは、関連する法規制の変化に対して敏感な反応を示すため、継続的な監視が必要です。
また、複数のセグメントを運営しているため、各部門の運営コストの管理が重要となります。過去のデータでは営業利益率がマイナス圏にあり、規模の拡大に伴うコスト構造の最適化が課題となる可能性があります。
さらに、住宅関連のサービスは景気動向の影響を受けやすく、マクロ経済の変動が需要に影響を与えるリスクがあります。これらの要因を管理しつつ、安定した収益構造を確立することが今後の課題となります。
競合
同社は、住宅関連のソフトウェア、データ、保険サービスという広範な領域で競合他社と対峙しています。特に住宅検査やタイトル、ローン関連のソフトウェア市場では、既存の有力なプレーヤーとの差別化が求められます。
同社は、単一のサービス提供にとどまらず、複数のサービスを統合したプラットフォーム的なアプローチをとることで競争優位性を構築しようとしています。消費者向けサービスにおいても、引越や保証といった実用的なサービスを通じて顧客の囲い込みを図っています。
競合他社との差別化要因として、独自のデータソリューションや、特定のニッチな市場(屋根工事向け測定ソフトウェアなど)への特化が挙げられます。これらの専門性の高いソリューションが、市場における競争力の源泉となります。
バリュエーション
同社の現在の株価は17.45ドルであり、時価総額は約19.4億ドル(1,937百万USD)となっています。市場データに基づくPBRは-71.08倍と算出されています。
投資判断の際には、同社の成長フェーズと現在のバリュエーションの乖離を考慮する必要があります。特に、過去のマイナス成長から改善傾向にある営業利益率の推移が、将来の企業価値にどう反映されるかが注目されます。
現在の時価総額と保有現金(1.9億ドル)の比率を考慮すると、同社の財務基盤と成長戦略のバランスを評価することが重要です。投資家は、売上成長と純利益の急増が持続的なものかを見極める必要があります。