事業モデル
同社は米国において、オンライン、キャンパスベース、およびブレンディッド学習プログラムを通じて高等教育を提供しています。主な事業は、ビジネスや看護、コンピュータサイエンスなどのキャリア志向の分野をカバーする3つの主要な教育機関を通じて展開されています。
さらに、学習プラットフォーム「intellipath」や、モバイルアプリケーション、双方向メッセージングプラットフォームなどの技術基盤も提供しています。2020年に社名を変更しており、現在は多様な学位取得プログラムや、学位を必要としない専門能力開発プログラムを提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高846,096,000 USD(=8.5億ドル)を記録しています。この期間の営業利益率は26.7%に達しており、効率的な運営体制が示されています。
また、同社のROEは16.4%を達成しており、資本を効果的に活用して利益を生み出していることが確認できます。手元には162,889,000 USD(=1.6億ドル)の現金および現金同等物が保有されています。
業績推移
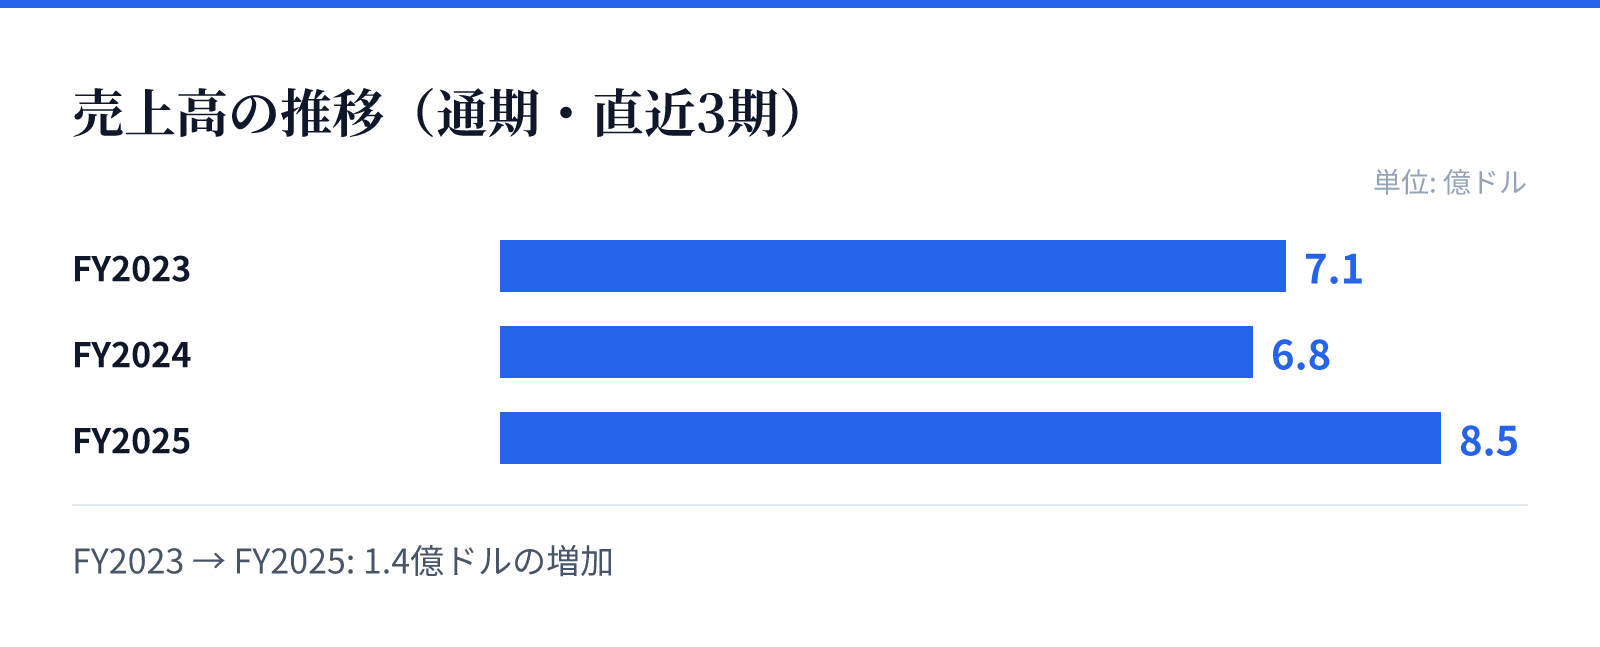
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.1億ドル。
FY2024の売上高は6.8億ドル。
FY2025の売上高は8.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、FY2025の売上高は前年比(YoY)で24.2%の成長を記録しています。純利益も前年比で8.4%増加しており、事業の拡大が着実に進んでいることが伺えます。
過去数年間の推移では、FY2023からFY2024にかけて営業利益率が27.9%から31.2%へと上昇する動きが見られました。近年の売上成長と利益率の推移は、同社の教育プログラムに対する需要の強さを示唆しています。
リスク
同社の事業は、高度な専門教育や特定の学位プログラムに依存する構造となっています。教育分野における規制環境の変化や、特定の専門分野における需要の変動が事業に影響を与える可能性があります。
また、オンラインおよびキャンパスベースのハイブリッドな提供形態をとっているため、教育技術の維持やプラットフォームの安定性が重要となります。特定の教育機関やプログラムへの依存度が高いことが、将来的なリスク要因となり得るとみられます。
競合
同社は、ビジネス、看護、サイバーセキュリティ、刑事司法など、非常に多岐にわたる専門分野のプログラムを提供しています。これらの分野における競合他社との差別化が、市場シェアの維持に不可欠な要素となります。
特に、独自の学習プラットフォームやモバイルアプリを活用した利便性の提供が、競合に対する優位性を構築する鍵となります。多様な学習形態を組み合わせることで、幅広い層の学生を惹きつける戦略をとっています。
バリュエーション
現在の市場データに基づくと、同社の株価は33.57ドル、時価総額は約21億ドルとなっています。PERは12.30倍、PBRは2.03倍と算出されており、市場における評価は安定感のある水準にあります。
また、配当利回りは2.01%となっており、投資家に対して一定の還元が行われていることがわかります。これらの指標は、同社の教育事業における安定した収益性と、市場からの一定の信頼を反映しているものとみられます。