事業モデル
同社は米国市場において、消費者向けに多様な支払いオプションを提供するフィンテック企業です。主な事業は、店舗やアプリ、ECサイトで利用可能な「Progressive Leasing」と、信用背景を問わず分割払いを可能にする「Four」の2つのセグメントで構成されています。
特に「Purchasing Power」というブランドを通じて、従来の金融機関では対応が難しい顧客層に対し、代替的な資金調達手段を提供しています。1955年の設立以来、現在はPROG Holdings, Inc.として、独自の決済インフラを構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は2,409,223,000 USD(=24.1億ドル)を記録しています。この期間の営業利益率は16.8%となっており、安定した収益構造を維持しています。
ROE(自己資本利益率)については、FY2024の30.3%からFY2025には19.7%へと推移しています。また、同社は85,201,000 USD(=8,520万ドル)の現金および現金同等物を保有しています。
業績推移
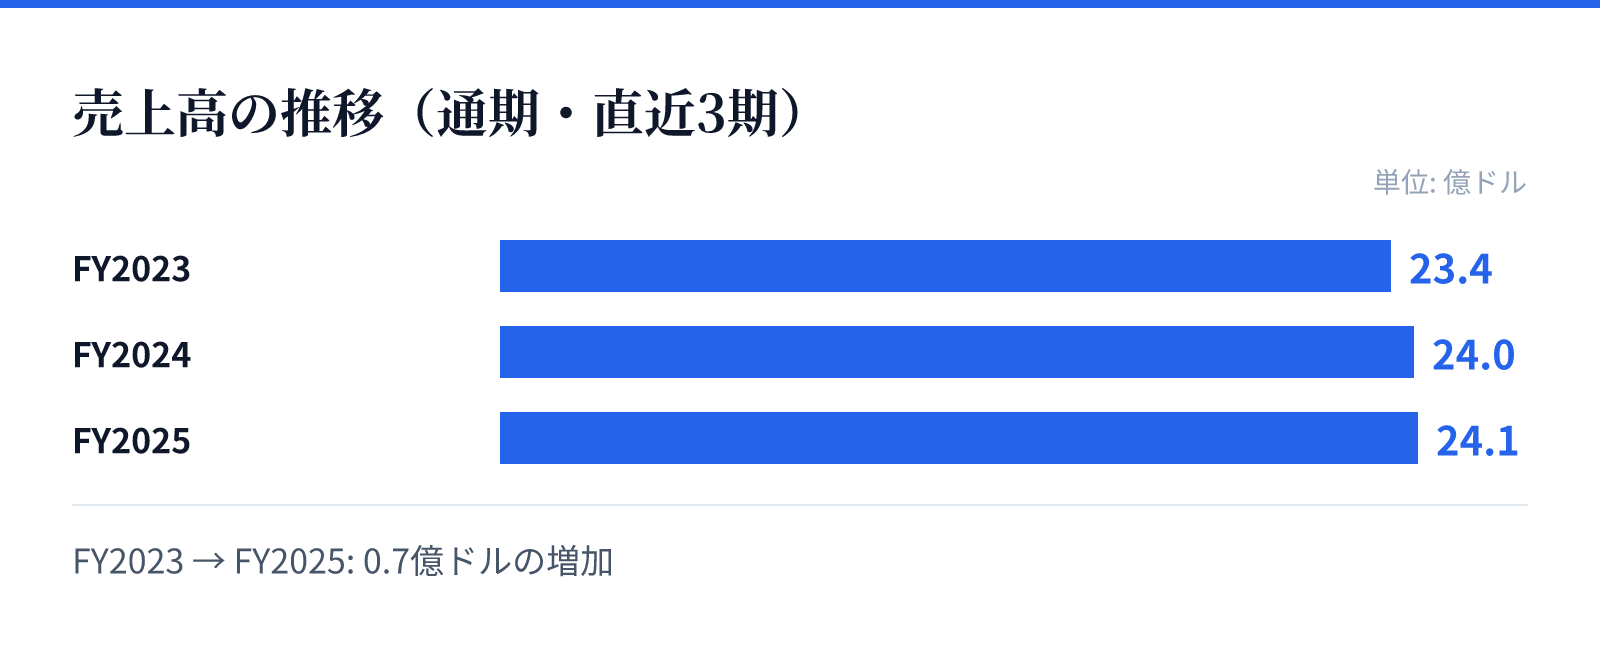
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.4億ドル。
FY2024の売上高は24.0億ドル。
FY2025の売上高は24.1億ドル。
成長ドライバー
近年の売上推移を見ると、FY2023の2,339,352,000 USD(=23.4億ドル)からFY2025の2,409,223,000 USD(=24.1億ドル)へと緩やかな増加傾向にあります。売上高の成長率は直近で前年比(YoY)0.4%と安定した推移を見せています。
成長の源泉は、従来のリースモデルに加え、近年のトレンドである「Buy Now, Pay Later(BNPL)」の取り込みにあります。特に信用力の低い層をターゲットとした独自の決済ソリューションが、独自の市場ポジションを確立しています。
リスク
直近の財務推移において、FY2025の純利益が前年比(YoY)で25.6%減少している点が注目されます。売上高が微増している一方で、利益面での変動要因を精査する必要があります。
また、同社のビジネスモデルは、信用力の低い層を対象とした独自の金融提供に依存しています。マクロ経済の変動や金利環境の変化が、顧客の支払い能力や貸倒リスクに与える影響を注視する必要があります。
競合
同社は、伝統的な金融機関がカバーしきれない層に向けた特化した決済ソリューションを提供しています。このニッチな市場において、独自のブランドとプラットフォームを構築することで競合との差別化を図っています。
特に「Four」を通じたBNPLの提供は、幅広い信用背景を持つ消費者を獲得するための戦略的な動きです。独自の技術基盤と、特定の顧客層に特化したアプローチが、競合他社に対する優位性を支えています。
バリュエーション
現在の株価は39.1ドルであり、時価総額は約15.6億ドル(1,557百万USD)となっています。PERは12.78倍、PBRは1.93倍と算出されており、市場における評価を反映しています。
配当利回りは1.41%となっており、安定した配当水準を維持しています。これらの指標は、同社の安定した収益基盤と、成長期待のバランスを反映した評価となっています。