事業モデル
同社は米国、欧州、およびその他の地域において、OTC(一般用医薬品)およびウェルネス製品のソリューションを提供しています。事業は、米国向けの「Consumer Self-Care Americas」と、国際向けの「Consumer Self-Care International」の2つのセグメントで構成されています。
提供する製品群は非常に多岐にわたり、上気道疾患向け製品、栄養補給製品、消化器系健康製品、痛みや睡眠をサポートする製品、口腔ケア製品が含まれます。さらに、健康的なライフスタイルのための製品やスキンケア、女性向けヘルスケア、ビタミン・ミネラル・サプリメントなど、幅広いカテゴリーを網羅しています。
KPI
最新の財務データによると、FY2025の売上高は4,253,100,000 USD(=42.5億ドル)を記録しています。この期間の営業利益率は7.4%となっており、前年度の7.1%から微増の推移を見せています。
一方で、ROE(自己資本利益率)はFY2025において-48.6%と大幅な低下を示しています。また、同期間の純利益は前年比で-729.7%と急激な減少を記録しており、収益性の推移には注意が必要です。
業績推移
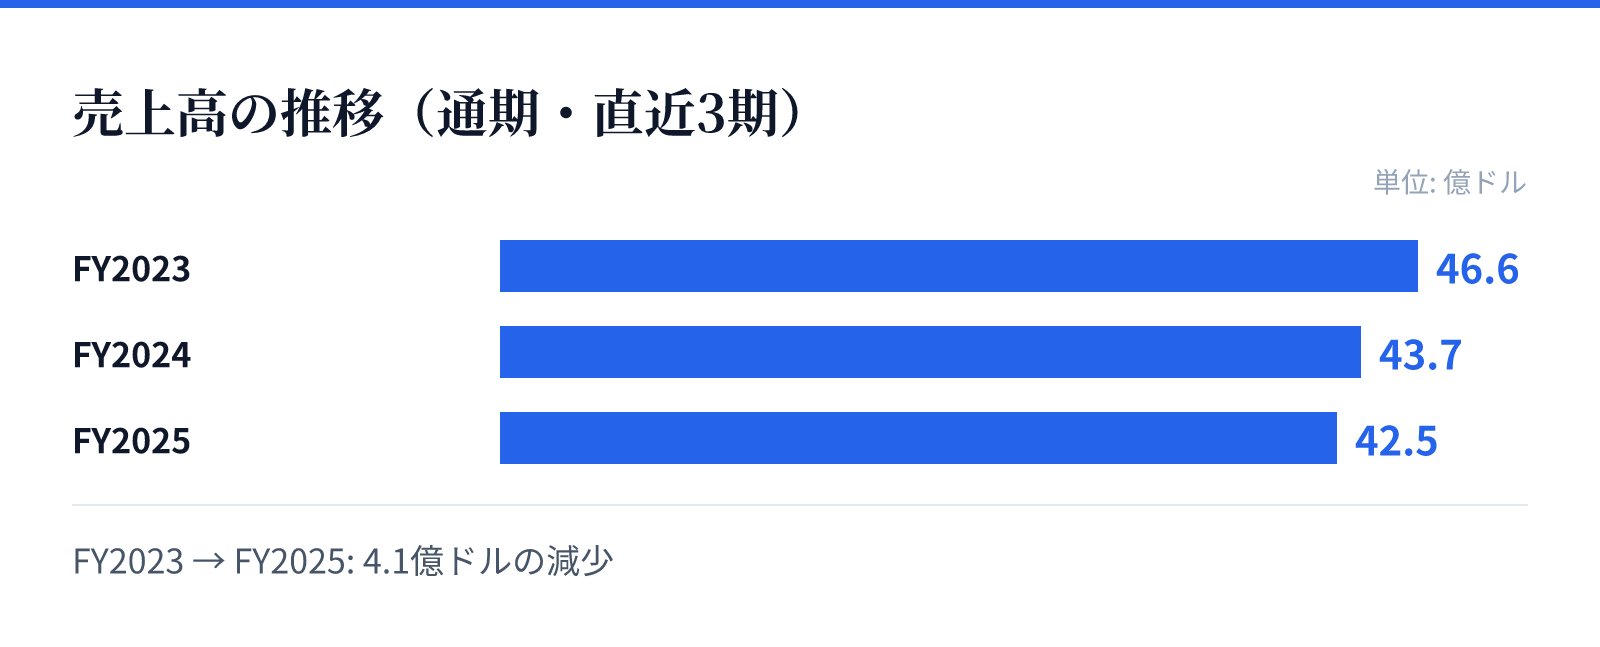
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は46.6億ドル。
FY2024の売上高は43.7億ドル。
FY2025の売上高は42.5億ドル。
成長ドライバー
同社はCompeedやMederma、Nasonexなど、複数の確立されたブランドを通じて製品を展開しています。これらのブランドは、小売店、スーパーマーケット、ドラッグストア、さらにはeコマースや卸売業者など、多岐にわたるチャネルを通じて消費者に届けられています。
また、受託製造サービスの提供も事業の一部として組み込まれています。広範な流通ネットワークと確立されたブランドポートフォリオが、同社の事業基盤を支える重要な要素となっています。
リスク
財務トレンドを見ると、売上高はFY2023の4,655,600,000 USD(=46.6億ドル)からFY2025の4,253,100,000 USD(=42.5億ドル)へと減少傾向にあります。特に最新のFY2025における売上高は前年比で2.8%の減少を記録しています。
さらに、純利益の急激な減少(前年比-729.7%)や、ROEの継続的なマイナス推移は、収益構造における課題を示唆しています。これらの財務指標の悪化は、今後の事業運営におけるリスク要因として考慮されるべき事項です。
競合
同社は、OTC市場において非常に幅広い製品カテゴリーをカバーしており、強力なブランドポートフォリオを武器に競合と対峙しています。口腔ケアからスキンケア、栄養補給に至るまで、多角的な製品展開を行うことで市場での存在感を維持しています。
競合環境においては、小売店やドラッグストア、さらにはオンラインプラットフォームなど、多様な販売チャネルでの競争にさらされています。多岐にわたるブランド展開と広範な流通網の確保が、競争優位性を維持するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は14.48ドル、時価総額は約20.1億ドル(2,009百万USD)となっています。PBR(株価純資産倍率)は0.80倍と算出されており、資産価値に対して割安な水準で評価されています。
投資家にとって注目すべき指標として、配当利回りが8.07%と非常に高い水準にあります。高い配当利回りと低いPBRの組み合わせは、バリュエーション面において特徴的な数値を示しています。