事業モデル
同社は米国およびカナダの中所得世帯を主なターゲットとし、複数の子会社を通じて金融商品およびサービスを提供しています。事業は、定期生命保険、投資・貯蓄商品、および企業・その他配布商品の3つのセグメントで構成されています。
投資・貯蓄セグメントでは、投資信託や退職金プラン、変額・確定年金など多岐にわたる商品を提供しています。また、企業・その他セグメントでは、住宅ローンや法的サービス、身分証盗難防御、自動車・住宅保険など、幅広い付加価値サービスを展開しています。
KPI
同社の財務状況は堅実であり、最新の会計年度における売上高は3,291,713,000 USD(=32.9億ドル)を記録しています。同期間のROEは30.7%に達しており、効率的な資本運用が行われていることが示唆されます。
また、手元には600,183,000 USD(=6億ドル)の現金および現金同等物が保有されています。これらの数値は、安定した事業運営を支える強固な財務基盤を裏付けています。
業績推移
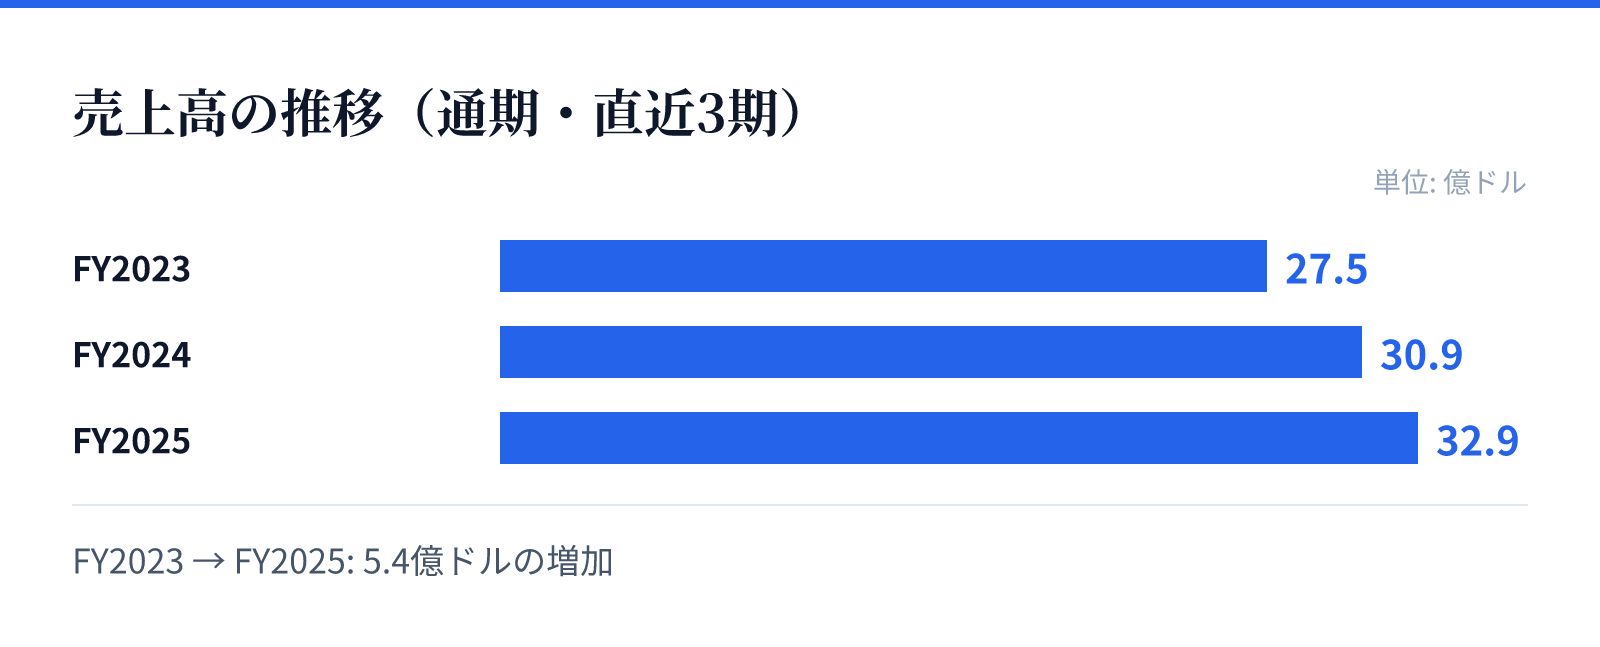
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は27.5億ドル。
FY2024の売上高は30.9億ドル。
FY2025の売上高は32.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比で6.6%増加しています。さらに、同期間の純利益は前年比で59.7%という大幅な伸びを記録しており、収益性の向上が顕著です。
過去数年間の推移を見ると、売上高はFY2023の2,748,507,000 USD(=27.5億ドル)から着実に増加しています。この成長傾向は、同社が提供する多角的な金融サービスが市場で一定の支持を得ていることを示しています。
リスク
同社の事業は、免許を持つ販売代理人を通じて製品を配布・販売するモデルに依存しています。そのため、販売ネットワークの維持や代理人の動向が事業の安定性に影響を与える可能性があります。
また、保険や金融商品を取り扱う性質上、規制環境の変化が事業運営に影響を及ぼす可能性があります。特に、提供する商品の多様性ゆえに、各セグメントにおける規制への対応が継続的な課題となるとみられます。
競合
同社は、中所得世帯をターゲットとしたニッチな市場において、保険と投資の両面からアプローチする独自のポジションを築いています。提供するサービスの幅広さが、競合他社に対する差別化要因となっています。
特に、法的サービスや身分証盗難防御といった付加価値の高いサービスを組み合わせることで、顧客の維持を図っています。これらの多角的なアプローチが、競争の激しい金融・保険業界における優位性を支えています。
バリュエーション
現在の市場データに基づくと、同社の株価は$290.39となっており、時価総額は約89.4億ドル(8,937百万USD)です。PERは11.71倍、PBRは3.56倍と算出されており、市場からの評価を反映しています。
また、配当利回りは1.65%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の安定した事業基盤と成長性を踏まえた評価を反映しているものとみられます。