事業モデル
同社は米国およびカナダを中心に、インフラサービスの提供を行っています。事業は「Utilities」と「Energy」の2つのセグメントで構成されています。
Utilitiesセグメントでは、天然ガスや電気の配電・送電システムの新設および保守、ならびに通信システムの提供を行っています。Energyセグメントでは、エネルギー、再生可能エネルギー、エネルギー貯蔵、石油・石油化学などの分野に加え、州の運輸部門向けにエンジニアリング、調達、建設、保守サービスを提供しています。
KPI
最新の財務データにおいて、FY2025の売上高は7,574,900,000 USD(=75.7億ドル)を記録しています。同期間の営業利益率は5.5%に達しており、効率的な運営が示唆されます。
また、ROE(自己資本利益率)はFY2023の10.2%からFY2025には16.4%へと上昇しています。これらの指標は、同社が安定した収益基盤を構築していることを示しています。
業績推移
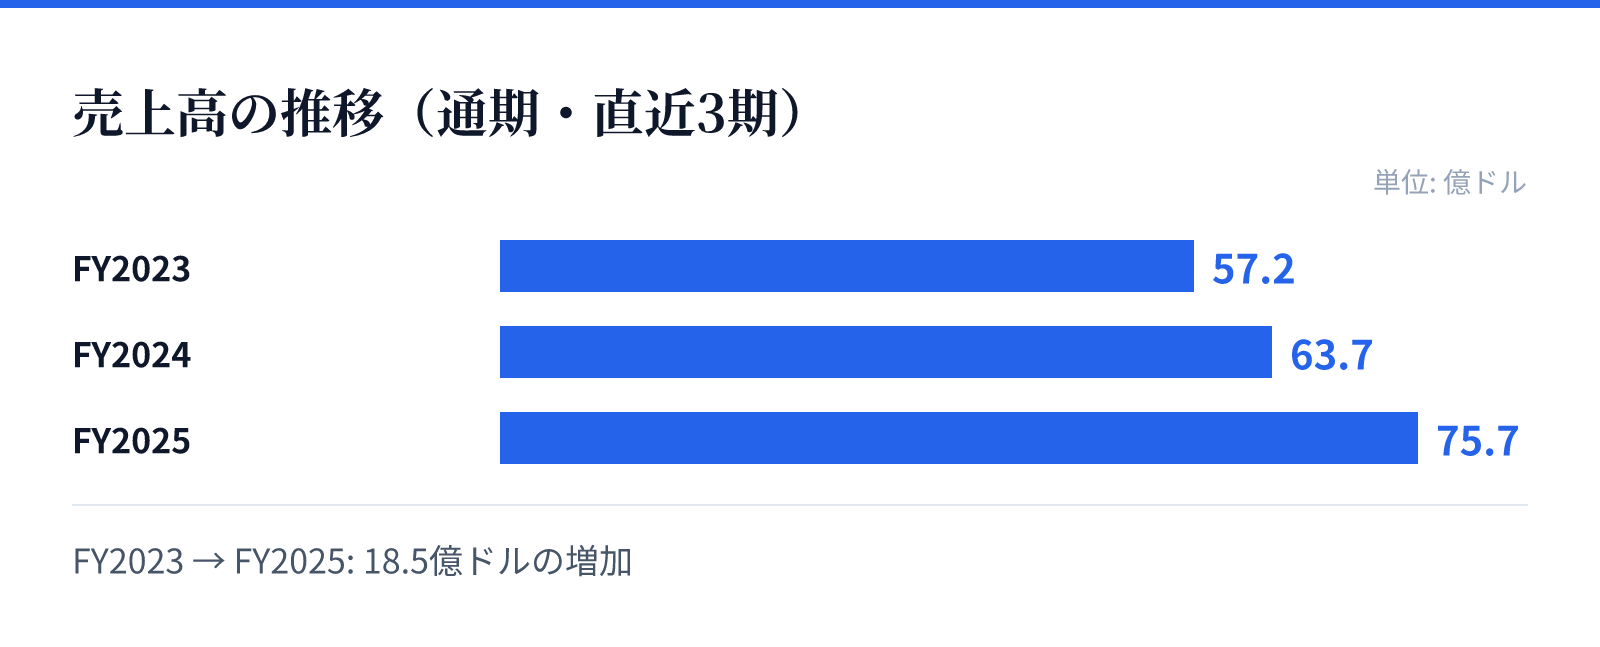
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は57.2億ドル。
FY2024の売上高は63.7億ドル。
FY2025の売上高は75.7億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が着実に増加しており、FY2025の売上は前年比で19.0%の成長を記録しています。さらに、純利益は前年比で52.0%と大幅な伸びを見せています。
この成長は、エネルギー転換やインフラ更新といった市場の需要を捉えている結果とみられます。売上高の増加と同時に営業利益率も向上しており、規模の経済やオペレーションの改善が寄与している可能性があります。
リスク
同社の事業は、大規模なインフラ建設やエネルギー関連のプロジェクトに依存しています。これらのプロジェクトは、景気動向や政府の政策、規制の変更による影響を受けやすい性質を持っています。
また、建設・エンジニアリング分野の特性上、プロジェクトの遅延やコストの変動が利益に直接影響する可能性があります。原材料価格の変動や労働コストの上昇も、利益率を圧迫する要因となり得るとみられます。
競合
同社は、北米の広大なインフラ市場において、エネルギーおよび公共事業の重要なサービスプロバイダーとして位置付けられています。特に再生可能エネルギーやエネルギー貯蔵といった成長分野でのサービス提供は、競合他社との差別化要因となります。
同社は1960年の設立以来、長年の経験を積み重ねており、広範なサービス範囲を強みとしています。多様なエネルギー源や通信システムへの対応能力が、市場における競争優位性を支えていると考えられます。
バリュエーション
現在の市場データにおいて、同社の株価は73.12ドル、時価総額は約39.4億ドル(3,936百万USD)となっています。PERは30.21倍、PBRは2.35倍と算出されています。
配当利回りは0.42%となっており、投資家に対しては成長性を重視した評価がなされている状況です。これらの指標は、同社の将来的な成長期待が現在の株価に反映されていることを示唆しています。