事業モデル
Park National Corporationは、米国の中小規模の地域において商業銀行および信託サービスを提供する銀行持ち株会社です。預金業務のほか、資産管理、キャッシュ管理、電子資金送金、モバイルバンキングなどの幅広い金融ソリューションを提供しています。
融資事業においては、商業用不動産や設備、在庫、売掛金のための融資に加え、航空機や商用車両のファイナンスも手掛けています。個人向けには、自動車やレジャー車両のローン、住宅ローン、建設ローンなど、多岐にわたる金融サービスを展開しています。
KPI
同社の財務状況は堅調であり、最新の会計年度における売上高は557,192,000 USD(=5.6億ドル)を記録しています。この売上高は前年比で7.0%の成長を見せており、安定した事業基盤を証明しています。
また、自己資本利益率(ROE)は、FY2023の11.1%からFY2025には13.3%へと着実に向上しています。手元資金として580,309,000 USD(=5.8億ドル)の現金および現金同等物を保有しており、強固な財務基盤を維持しています。
業績推移
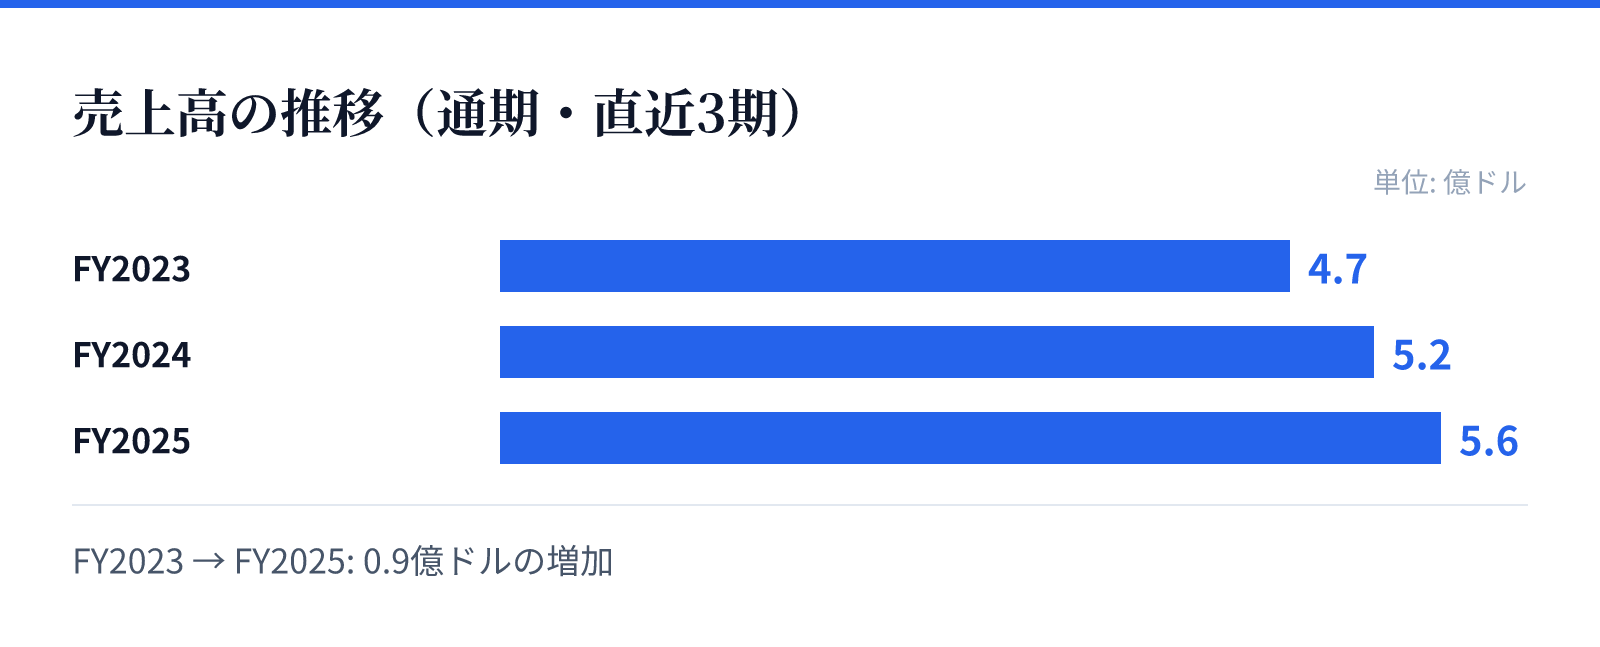
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.7億ドル。
FY2024の売上高は5.2億ドル。
FY2025の売上高は5.6億ドル。
成長ドライバー
近年の成長要因として、売上高の増加に加えて純利益が前年比で18.9%と大幅に伸長している点が挙げられます。この利益成長は、提供する金融サービスの多様性と、地域市場における強固な地位を反映しているとみられます。
特に、商業用不動産や建設ローン、さらには航空機や商用車両といった特定のニッチな分野でのファイナンス提供が、収益の柱となっている可能性があります。継続的なROEの向上は、効率的な資本運用が行われていることを示唆しています。
リスク
地域密着型の銀行として運営されているため、特定の地域経済の動向や不動産市場の変動が事業に影響を与える可能性があります。特に商業用不動産や建設ローンへの融資は、景気動向に敏感なセグメントです。
また、金利環境の変化や金融規制の動向も、貸出金利や預金コストに影響を及ぼす要因となります。これらの外部要因に対し、多様な金融商品やサービスを組み合わせることで、リスクの分散を図っているとみられます。
競合
同社は、中規模の地域市場において商業銀行および信託サービスを提供しており、地域に根ざした顧客基盤を強みとしています。特定の地域において、個人および法人向けの幅広い金融ニーズに応える体制を整えています。
競合他社と比較して、航空機ファイナンスや特定の商用車両向け融資など、多岐にわたる専門的な融資サービスを提供している点が特徴です。これらの特化したサービス提供により、地域内での独自のポジションを確立しています。
バリュエーション
現在の株価は198.12ドルであり、時価総額は約35.8億ドル(3,579百万USD)となっています。PERは17.71倍、PBRは2.07倍と算出されており、市場における評価を反映しています。
配当利回りは2.22%となっており、安定した収益を背景とした株主還元が行われています。これらの指標は、地域銀行セクターにおける同社の立ち位置と、将来の成長に対する市場の期待を反映しているものとみられます。