事業モデル
同社は米国を拠点とし、複数のテーマパークおよびエンターテインメント施設を運営する企業です。SeaWorld、Busch Gardens、Aquaticaといった複数のブランドを展開しており、海洋生物や家族向け、トロピカルな水上アクティビティなど多岐にわたる体験を提供しています。
さらに、Sesame PlaceやWater Country USA、Adventure Islandといった多様なアトラクションや飲食施設を運営しています。2024年2月には社名をUnited Parks & Resorts Inc.に変更しており、広範なポートフォリオを通じて顧客に多様なレジャー体験を提供しています。
KPI
直近の財務データにおいて、FY2023からFY2024にかけての売上高は17.3億ドルと安定した水準を維持しています。一方で、FY2025の売上高は16.6億ドル(=16.6億ドル)となり、前年比で3.6%の減少を記録しています。
営業利益率はFY2023の26.7%からFY2024には26.9%へと微増しましたが、FY2025には22.1%へと低下しています。また、純利益はFY2025において前年比で26.0%の減少を記録しており、収益性の推移が重要な指標となっています。
業績推移
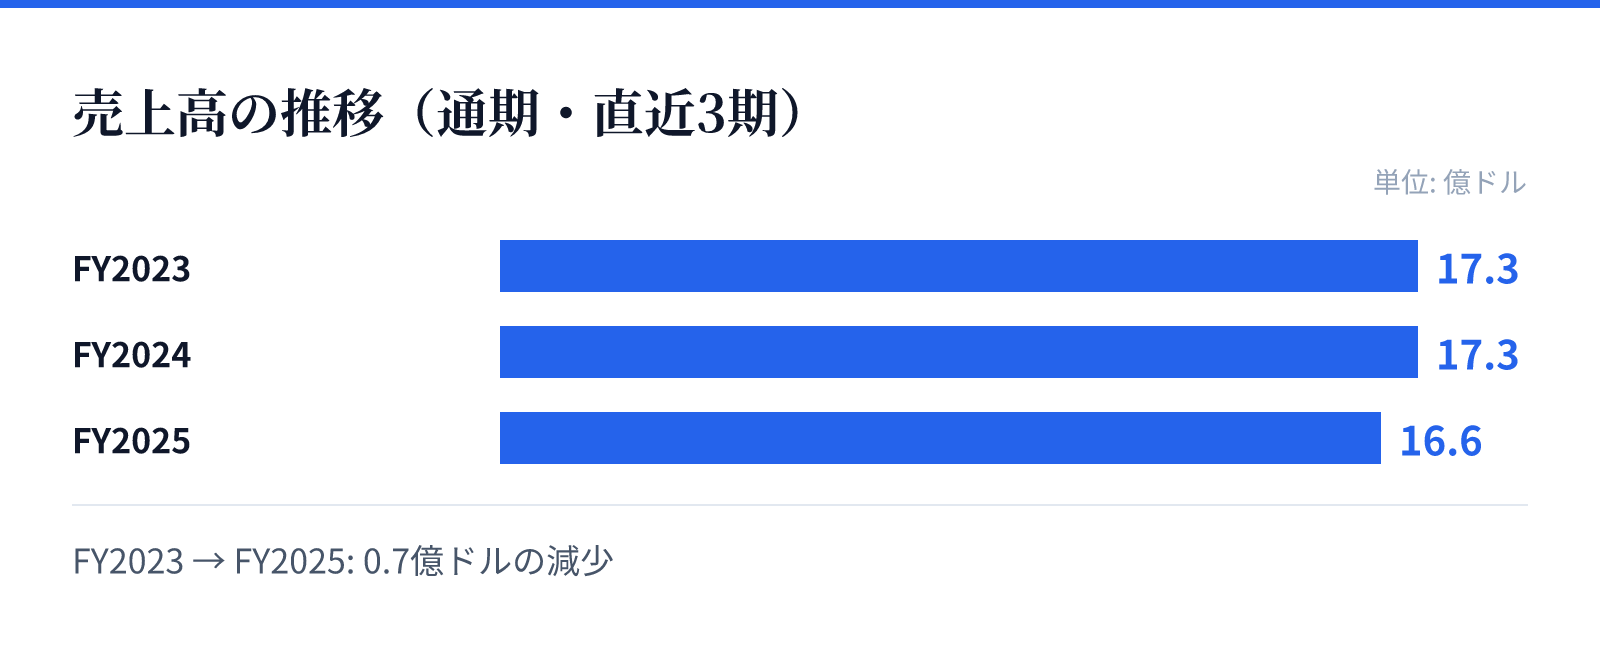
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.3億ドル。
FY2024の売上高は17.3億ドル。
FY2025の売上高は16.6億ドル。
成長ドライバー
同社の成長は、保有する複数のブランドポートフォリオの運営効率と、各パークへの集客力の維持に依存しています。SeaWorldやBusch Gardensといった確立されたブランドは、安定した顧客基盤を確保するための重要な要素です。
また、AquaticaやSesame Placeといった特定のテーマに特化した施設が、多様な顧客層を取り込む役割を担っています。これらの施設における体験価値の向上や、季節に応じたイベント展開が、将来的な売上成長の鍵となるとみられます。
リスク
直近の財務推移において、FY2025の売上高が前年比で3.6%減少している点は、今後の成長における課題として挙げられます。また、同期間の純利益も前年比で26.0%減少しており、収益性の低下に対する注視が必要です。
さらに、ROE(自己資本利益率)がマイナス圏で推移している点は、資本効率の面で課題があることを示唆しています。これらの財務指標の改善、および運営コストの最適化が、持続的な成長に向けた重要な課題となります。
競合
同社は、サンディエゴやオーランド、サンアントニオなど主要な観光地において、競合するレジャー施設と市場シェアを争っています。SeaWorldやBus1959年設立の歴史を持つブランドは、強力なブランド認知度を武器に競合他社との差別化を図っています。
一方で、テーマパーク業界は地域的な競合や季節性の影響を強く受けるため、独自の体験価値の提供が不可欠です。AquaticaやSesame Placeといった特化型ブランドの展開は、特定のターゲット層に対する競争優位性を確保するための戦略とみられます。
バリュエーション
現在の市場データにおいて、同社の株価は42.49ドル、時価総額は約19.3億ドル(1,927百万USD)となっています。PERは16.93倍と算出されており、現在の市場評価を反映しています。
PBRは-3.12倍と算出されており、財務構造や資本の状況を反映した数値となっています。これらの指標は、同社の事業規模と現在の市場における評価を測るための重要な指標となります。