事業モデル
Proto Labs, Inc.は、米国および欧州においてカスタムパーツのデジタルメーカーとして事業を展開しています。同社は、開発者やエンジニア、サプライチェーンチームを対象に、成形、コンピュータ数値制御(CNC)加工、3Dプリンティング、板金加工などの製造サービスを提供しています。
1999年に設立され、ミネソタ州メイプルプレインに本社を置く同社は、高度な技術を統合した製造ソリューションを提供しています。従業員数は2,280名を擁し、多様な製造技術を統合したサービス体制を構築しています。
KPI
最新の会計年度であるFY2025において、同社は売上高533,127,000 USD(=5.3億ドル)を記録しています。この期間の営業利益率は4.9%となっており、安定した事業基盤を維持しています。
同社のROEはFY2025において3.2%に達しており、前年度の2.5%から改善が見られます。また、同社は127,918,000 USD(=1.3億ドル)の現金および現金同等物を保有しています。
業績推移
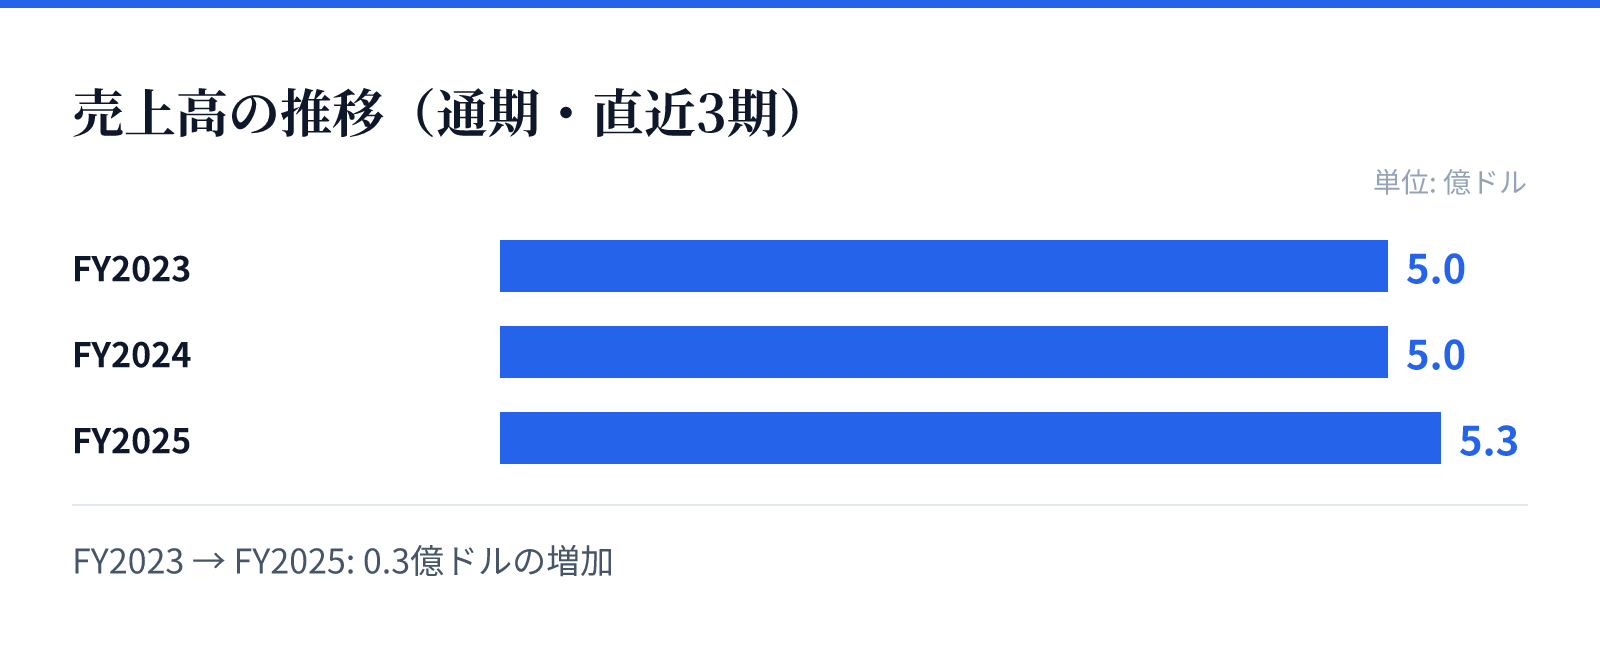
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.0億ドル。
FY2024の売上高は5.0億ドル。
FY2025の売上高は5.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で6.4%の成長を記録しています。特に注目すべきは純利益の推移であり、FY2025では前年比(YoY)で28.0%の大幅な増加を達成しています。
この成長は、同社の提供する高度な製造技術への需要の高さを示唆しているとみられます。売上高の着実な増加と、それを上回る純利益の伸びが、同社の収益性の向上を裏付けています。
リスク
同社の事業は、高度な製造技術と設備への依存度が高い構造となっています。製造プロセスの複雑化や、原材料コストの変動が利益率に影響を与える可能性があるため、注意が必要です。
また、特定の製造技術における技術革新のスピードや、サプライチェーンの安定性が事業継続の重要な要素となります。これらの外部要因が、将来的な営業利益率の推移に影響を及ぼす可能性があるため、継続的な監視が必要です。
競合
同社は、CNC加工や3Dプリンティングといった高度な技術を統合したデジタル製造の分野で競合と向き合っています。カスタムパーツの需要は多岐にわたるため、技術的な優位性を維持することが重要となります。
競合他社との差別化要因として、同社が提供する幅広い製造オプションと、開発者への迅速な対応能力が挙げられます。市場における競争優位性を維持するためには、継続的な技術革新とサービス品質の維持が不可欠です。
バリュエーション
最新の市場データに基づくと、同社の株価は$79.74となっており、時価総額は約19.1億ドル(1,908百万USD)です。この規模に対し、PERは63.79倍と算出されています。
また、PBRは2.76倍となっており、市場における評価を反映しています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値となっています。