事業モデル
同社は北米市場において、ボトルウォーターや水ろ過サービスを提供するブランド飲料企業です。Poland SpringやPure Life、Saratogaといった複数の主要ブランドを保有し、ミネラルウォーターからフレーバー飲料まで幅広い製品を展開しています。
販売チャネルは多岐にわたり、一般消費者への直接販売、小売、商業、住宅向けに加え、電子商取引やデジタルプラットフォームも活用しています。また、水サーバーやろ過機器の提供を通じて、多様な顧客ニーズに対応するビジネスモデルを構築しています。
KPI
最新の会計年度であるFY2025において、同社は売上高6,664,000,000 USD(=66.6億ドル)を記録しました。この期間の営業利益率は9.5%となっており、安定した収益構造を維持しています。
財務基盤については、現金および現金同等物として366,800,000 USD(=3.7億ドル)を保有しています。ROEは2.0%を記録しており、前年度のマイナスから改善の兆しを見せています。
業績推移
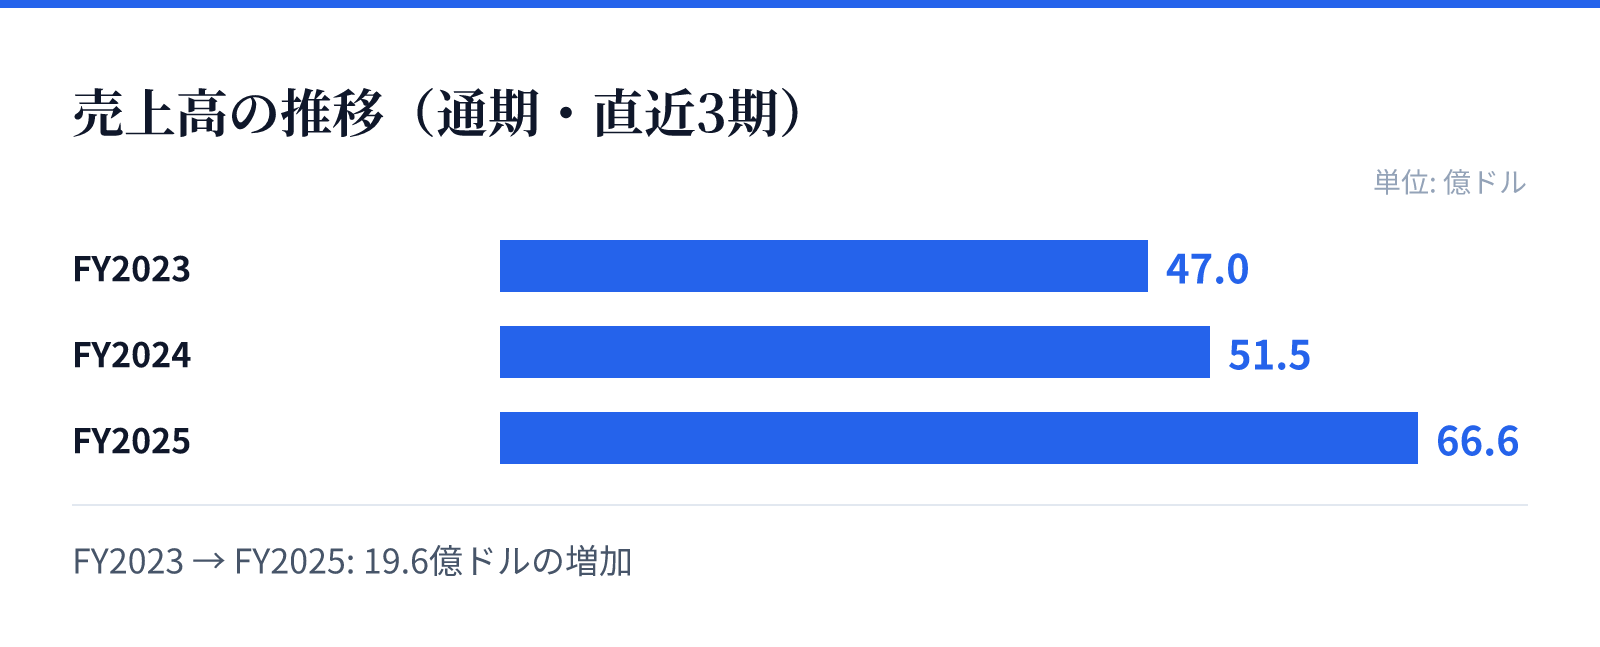
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.0億ドル。
FY2024の売上高は51.5億ドル。
FY2025の売上高は66.6億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の4,698,700,000 USD(=47億ドル)からFY2025の6,664,000,000 USD(=66.6億ドル)へと大幅に増加しています。特に最新のFY2025では、前年比で29.3%の売上成長を達成しました。
この成長の背景には、強固なブランドポートフォリオと、多様な飲料カテゴリーへの展開があると考えられます。また、最新の年度において純利益が黒字に転換したことは、事業の拡大と収益性の改善を裏付ける重要な要素です。
リスク
同社の事業は、飲料水の需要や消費者の嗜好の変化に左右される側面を持っています。特に、複数のブランドを管理する上でのブランド価値の維持や、原材料コストの変動が利益率に影響を与える可能性があります。
また、財務指標の推移を見ると、ROEがFY2023の3437.0%からFY2024の-0.5%へと急落した経緯があります。このような収益性の変動要因を把握し、安定した成長を維持できるかが今後の重要な焦点となります。
競合
同社は、北米の飲料市場において複数の有力なブランドを保有することで競争優位性を築いています。Poland SpringやPure Lifeといった認知度の高いブランドは、競合他社との差別化において重要な役割を果たしています。
また、単に飲料を販売するだけでなく、水ろ過サービスや機器の提供といった付加価値の高いソリューションを提供することで、顧客との接点を強化しています。多様な販売チャネルの活用も、競合に対する防御壁として機能しているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は$23.35となっており、時価総額は約83.3億ドル(8,332百万USD)です。PERは76.73倍、PBRは2.80倍と算出されています。
配当利回りは2.08%となっており、投資家に対して一定の還元が行われています。高いPERは、将来の成長期待やブランドの強固な基盤を市場が評価している結果と捉えることができます。