事業モデル
同社は米国、カナダ、アイスランド、コスタリカといった象徴的な目的地において、旅行体験のコレクションを所有・運営しています。アトラクションや宿泊施設に加え、統合されたレストラン、小売、輸送施設を運営するほか、エコ・ラグジュアリー・リゾートも展開しています。
1926年に設立され、コロラド州デンバーに拠点を置く同社は、2025年1月に現在の社名に変更されました。以前はViad Corpとして知られており、多様な観光体験を統合したサービスを提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高452,417,000 USD(=4.5億ドル)を記録しています。この売上高は前年比で23.4%の成長を見せており、事業規模の拡大が確認できます。
一方で、同期間の営業利益率は14.5%に達していますが、純利益は前年比で93.8%減少しています。ROE(自己資本利益率)は3.9%となっており、効率的な資本運用と利益の質に関する注視が必要です。
業績推移
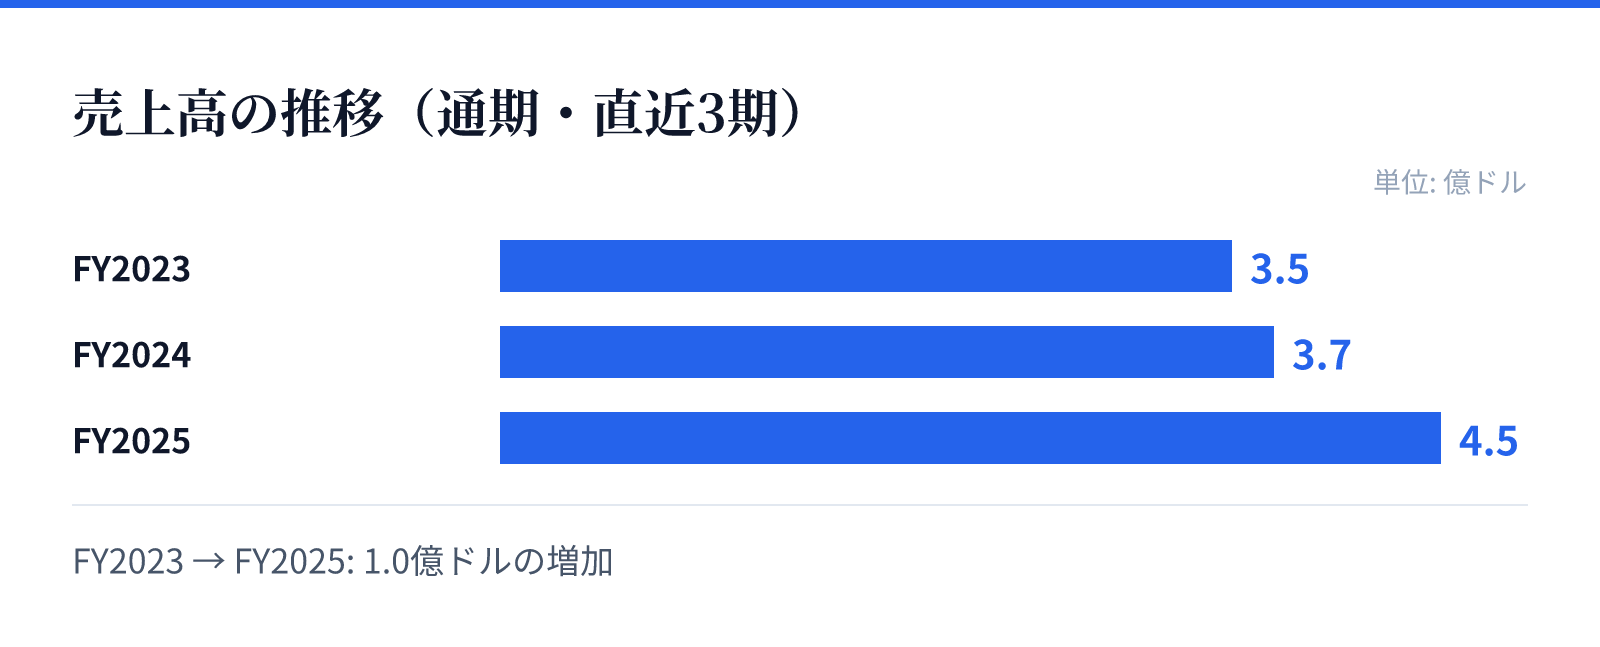
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.5億ドル。
FY2024の売上高は3.7億ドル。
FY2025の売上高は4.5億ドル。
成長ドライバー
同社の成長は、主要な観光地におけるアトラクションと宿泊施設の統合的な運営モデルに支えられています。特に、レストランや小売、輸送機能を統合することで、顧客体験の深化と付加価値の向上を図っています。
FY2025の売上高は前年比で23.4%増加しており、需要の拡大が示唆されています。エコ・ラグジュアリー・リゾートなどの高付加価値なセグメントも、今後の成長を支える重要な要素となります。
リスク
財務データから、純利益が前年比で93.8%減少している点が重要なリスク要因として挙げられます。売上高が成長している一方で、利益の減少がなぜ生じているのか、コスト構造の変化を精査する必要があります。
また、観光・宿泊という性質上、景気動向や地政学的要因、あるいは特定の観光地の環境変化が事業に影響を与える可能性があります。運営する施設が多岐にわたるため、各拠点の運営管理コストの変動も注視すべき点です。
競合
同社は、単なる宿泊施設やアトラクションの提供にとどまらず、輸送や飲食を含む統合的な体験を提供することで差別化を図っています。アイスランドやコスタリカといった国際的な目的地での展開は、競合他社に対する独自の強みとなります。
しかし、観光サービス業界は競争が激しく、ブランドの認知度や体験の質が重要となります。特にエコ・ラグジュアリーといった特定のニッチな市場において、いかに独自の価値を維持できるかが競争優位の鍵となります。
バリュエーション
現在の株価は49.77ドルであり、時価総額は約13.6億ドル(1,357百万USD)となっています。PERは33.40倍、PBRは2.53倍と算出されており、市場からの期待値が反映されています。
投資判断にあたっては、高い売上成長率と、一方で急減した純利益の要因を照らし合わせる必要があります。現在のバリュエーションは、将来の成長性と現在の収益性のギャップを考慮した評価となります。