事業モデル
Privia Health Groupは、米国国内で医師の能力を支援する企業として、医療機関や医療保険、医療システムと連携しています。提供するサービスには、ワークフローを改善するためのテクノロジーや集団健康ツールが含まれます。
また、管理業務を削減し医師が患者に集中できる環境を作る管理サービス組織や、交渉力の強化と臨床統合を促進する単一の納税者番号(TIN)を持つ医療グループを運営しています。さらに、不適切な利用を減らし患者の質を向上させる責任あるケア組織や、医療提供者が連携するためのネットワークも提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高2,122,842,000 USD(=21.2億ドル)を記録しています。この期間の営業利益率は1.6%となっており、前年度の1.0%から改善が見られます。
また、同期間のROEは3.1%を達成しています。財務基盤として、412,200,000 USD(=4.1億ドル)の現金および現金同等物を保有しています。
業績推移
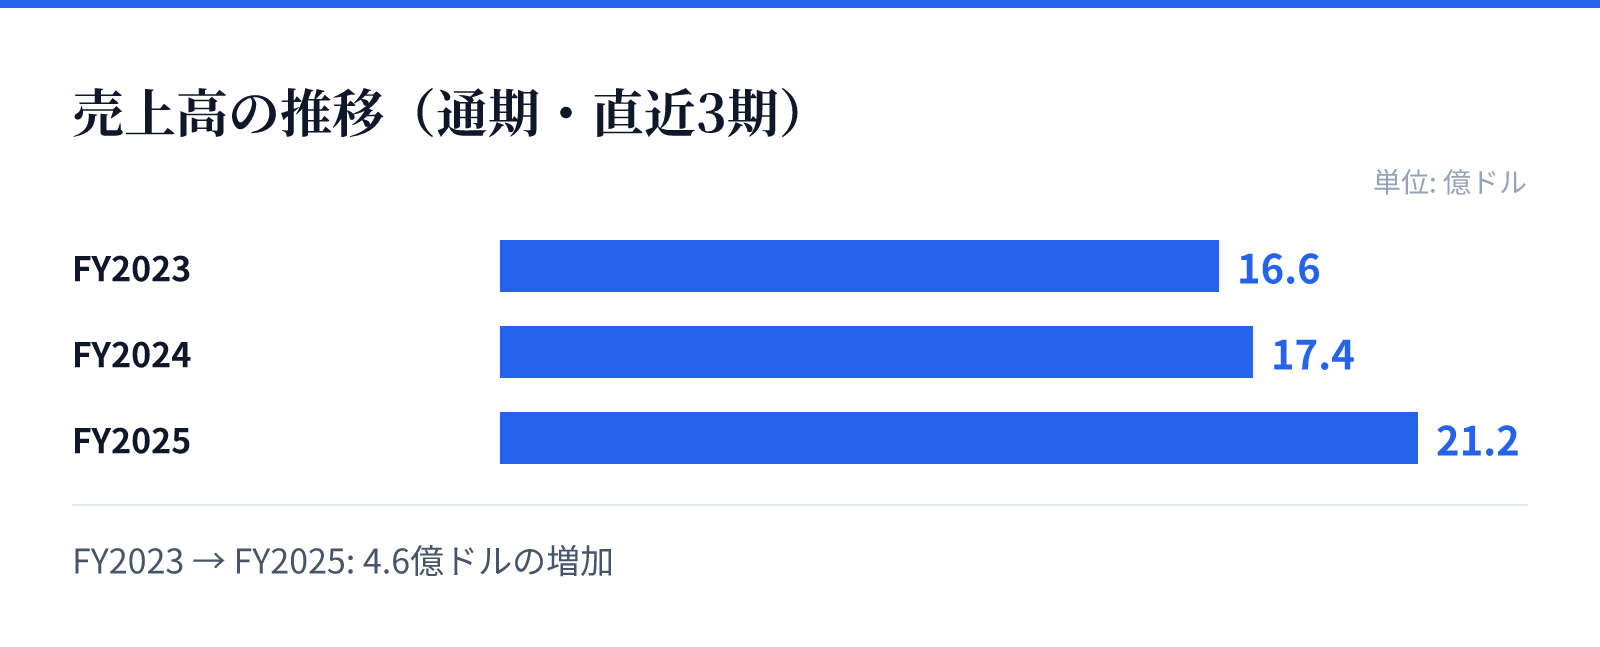
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.6億ドル。
FY2024の売上高は17.4億ドル。
FY2025の売上高は21.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で22.3%の成長を遂げています。純利益についても、前年比で59.3%の大幅な増加を記録しています。
この成長は、提供するテクノロジーや集団健康ツールの普及、および価値ベースのケアを推進する責任あるケア組織の展開によるものとみられます。売上高はFY2023の1,657,737,000 USD(=16.6億ドル)から、FY2024の1,736,390,000 USD(=17.4億ドル)を経て、着実に拡大しています。
リスク
同社の事業モデルは、医療機関や保険会社との連携に依存しており、医療政策や規制の動向が事業環境に影響を与える可能性があります。また、営業利益率が1.0%から1.6%の範囲で推移しており、収益性の向上には継続的なコスト管理が求められます。
さらに、医療提供者のワークフローを改善するためのテクノロジー提供において、競合するプラットフォームとの差別化を維持し続ける必要があります。複雑な医療システム内での連携を促進するためには、高度な技術的統合と信頼の維持が不可欠です。
競合
同社は、医療従事者の事務作業を削減し、患者の質を向上させるための独自の管理サービスやテクノロジーを提供することで差別化を図っています。特に、単一のTIN医療グループを通じて交渉力を高める仕組みは、競合他社に対する優位性となります。
また、医療提供者がプラットフォームを通じて連携し、患者の包括的なニーズを把握するためのネットワークを構築しています。このネットワーク効果により、個々の医療ニーズに対応するための連携を促進し、市場内での地位を確立しています。
バリュエーション
最新の市場データに基づくと、同社の株価は20.79ドル、時価総額は約26.6億ドル(2,656百万USD)となっています。PERは94.50倍、PBRは3.36倍と算出されています。
これらの指標は、同社の成長期待を反映した数値となっています。投資判断にあたっては、高いPERを正当化する成長率と、将来的な利益率の改善の可能性を評価する必要があります。