事業モデル
同社は米国および国際市場において、高度ながんゲノム検査および関連サービスを提供しています。主な製品には、固形がんにおける微小残存病変(MRD)の検出や治療反応のモニタリングを行う液体生検テスト「NeXT Personal」や、組織ベースの解析サービス「ImmunoID NeXT」が含まれます。
また、診断企業向けの全エクソーム解析や、製薬会社向けのバイオマーカー探索、個別化治療の開発、臨床試験のための研究支援も行っています。顧客層は製薬・バイオ医薬品企業、診断企業、大学、政府機関、そしてがん患者まで多岐にわたります。Tempus AI, Inc.TEMとの戦略的提携を通じて、大腸がん患者への検査提供も進めています。
KPI
直近の財務データによると、FY2024の売上高は8,461万ドル(=8,461万ドル)を記録しました。しかし、同期間の営業利益率は-80.7%となっており、事業拡大に伴うコスト負担が依然として大きい状況にあります。
FY2025の売上高は6,965万ドル(=6,965万ドル)となり、前年比で17.7%の減収となっています。一方で、同期間のROEは-31.1%と、前年度の-40.0%と比較すると改善の動きが見られるものの、依然として赤字圏内での推移となっています。
業績推移
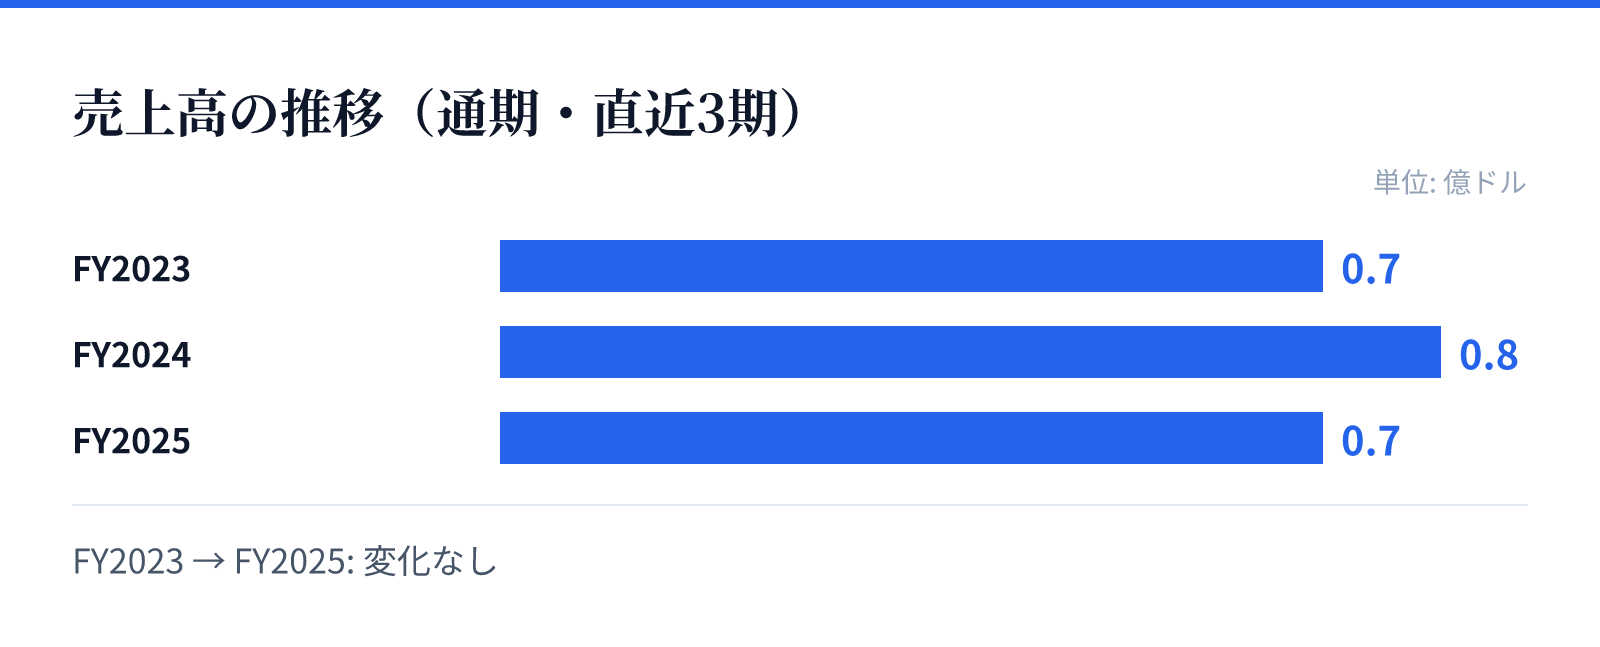
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.7億ドル。
FY2024の売上高は0.8億ドル。
FY2025の売上高は0.7億ドル。
成長ドライバー
同社の成長の柱は、高度な解析技術を用いた多様なゲノム解析サービスの提供にあります。特に、製薬企業向けのトランスレーショナルリサーチやバイオマーカーの発見、個別化されたがん治療の開発支援は、重要な成長の源泉となります。
また、診断企業向けのデータ提供や、研究プロジェクト向けの全ゲノム解析など、多角的なアプローチを展開しています。これらのサービスは、医師による治療選択の支援や、臨床試験の効率化に寄与することで、市場での価値を確立しています。
リスク
財務面における大きなリスクは、継続的な赤字構造と売上の減少傾向にあります。FY2025の売上高は前年比で17.7%減少しており、収益性の改善に向けた課題が浮き彫りになっています。
また、高度なゲノム解析技術を基盤とするビジネスモデルであるため、技術革新のスピードや、複雑な解析プロセスに伴うコスト管理が重要となります。研究開発や高度な解析技術の維持には多額の投資が必要であり、これが利益率に影響を与える可能性があります。
競合
同社は、がんゲノム解析という高度な技術領域において、製薬会社や診断会社と競合・協調する環境にあります。独自の解析プラットフォームや、組織と血中の両方を解析する多次元的な視点を提供する技術が競争優位性の源泉となります。
特に、製薬企業向けのバイオマーカー発見や臨床試験の支援において、いかに正確で有用なデータを提供できるかが重要です。また、Tempus AI, Inc.のような戦略的パートナーとの提携を通じて、特定の疾患領域における市場シェアの確保を図っています。
バリュエーション
最新の市場データに基づくと、同社の株価は17.25ドルとなっており、時価総額は約18.2億ドル(1,821百万USD)です。この規模に対し、PBRは7.72倍と算出されています。
投資判断にあたっては、現在の高いPBRが将来の成長期待をどの程度反映しているかを精査する必要があります。売上高の推移や、研究開発への投資に対する将来的な収益性の改善が見込めるかどうかが、バリュエーションの妥当性を判断する鍵となります。