事業モデル
PTC Therapeuticsは、希少疾患を抱える子供や成人のための医薬品の発見、開発、および商業化に注力するバイオ医薬品企業です。同社は、デュシェンヌ型筋ジストロフィーや芳香族L-アミノ酸脱炭酸酵素(AADC)欠損症、脊髄性筋萎縮症(SMA)など、複数の希少疾患に対する治療薬を提供しています。
製品の流通は第三者の販売代理店を通じて行われており、複数の製薬企業や研究機関と提携関係を構築しています。また、遺伝子治療薬やスプライシングプラットフォームなど、独自の技術基盤を活用した製品開発を推進しています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,730,655,000 USD(=17.3億ドル)を達成しました。これは前年度の806,780,000 USD(=8.1億ドル)と比較して、前年比114.5%の極めて高い成長を記録しています。
同期間の営業利益率は49.5%へと大幅に改善し、純利益も黒字に転換しました。また、同社は1,049,887,000 USD(=10.5億ドル)の現金および現金同等物を保有しており、事業運営のための資金を確保しています。
業績推移
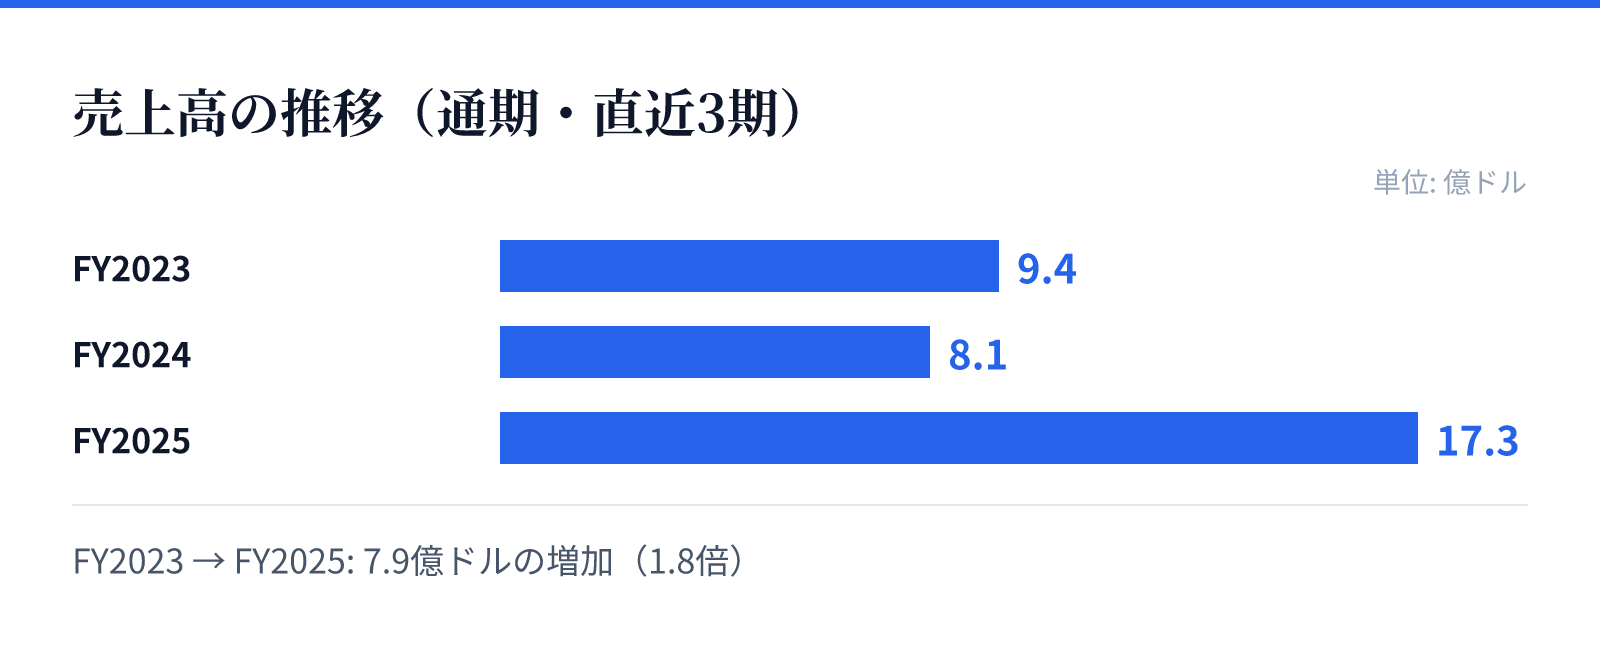
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.4億ドル。
FY2024の売上高は8.1億ドル。
FY2025の売上高は17.3億ドル。
成長ドライバー
成長の主な原動力は、既存の希少疾患治療薬の市場浸透と、革新的なパイプラインの進展にあります。特に、スプライシングプラットフォームを用いたハンチントン病治療薬や、炎症およびフェロトーシスプラットフォームに関連する製品の開発が期待されています。
これらの技術基盤は、将来的な製品ラインナップの拡大と市場シェアの拡大に寄与するとみられます。また、複数の提携パートナーとの協力関係が、研究開発の加速とグローバルな展開を支える重要な要素となっています。
リスク
バイオテクノロジー分野の特性上、新薬の開発および承認プロセスにおける不確実性がリスク要因となります。特に、パイプラインにおける新薬の臨床試験の成否や、規制当局による承認の遅れが事業計画に影響を与える可能性があります。
また、希少疾患治療薬の市場はニッチな領域であるため、競合他社の参入や治療法の変化による影響も考慮する必要があります。財務面では、過去の期間において営業利益率がマイナスとなるなど、研究開発への投資負担が変動する可能性も含まれます。
競合
同社は、希少疾患という特定の領域において独自の治療法を提供することで競争優位性を構築しています。特に、遺伝子治療や独自のプラットフォーム技術を活用した製品は、競合他社との差別化要因となります。
また、ノバルティスなどの大手製薬企業との提携を通じて、開発リソースの共有や市場へのアクセスを確保しています。これらの戦略的提携は、競争の激しいバイオ医薬品市場において、同社のポジションを強固にする役割を果たしています。
バリュエーション
最新の市場データにおいて、同社の株価は70.09ドル、時価総額は約58.5億ドル(5,850百万USD)となっています。この評価に基づくと、PBRは-35.31倍と算出されています。
これらの指標は、同社の現在の市場評価を反映しています。投資判断にあたっては、最新の財務推移と市場の評価を照らし合わせる必要があります。