事業モデル
同社は米国を拠点とする創薬および開発企業であり、独自のペプチド技術を用いた革新的な治療薬の開発に注力しています。主な製品には、中等度から重度の乾癬症を対象とした初の経口ペプチド治療薬「Icotyde」や、多血症を対象とした「Rusfertide」が含まれます。
さらに、免疫介在性皮膚疾患向けの「PN-881」や、肥満症治療に向けた「PN-477」「PN-458」など、多様な疾患領域に向けたパイプラインを構築しています。これらの薬剤は、経口投与や注射など、患者の利便性を考慮した多様な投与経路で開発が進められています。
KPI
最新の財務データにおいて、FY2026の売上高は56,368,000 USD(=5,637万ドル)を記録しており、前年比で22.5%の成長を見せています。同期間の純利益は黒字へと転換しており、事業の進展が示唆されています。
一方で、直近の数年間では営業利益率やROEの変動が大きく、研究開発段階特有の財務動向が見て取れます。また、手元には420,078,000 USD(=4.2億ドル)の現金および現金同等物が保有されています。
業績推移
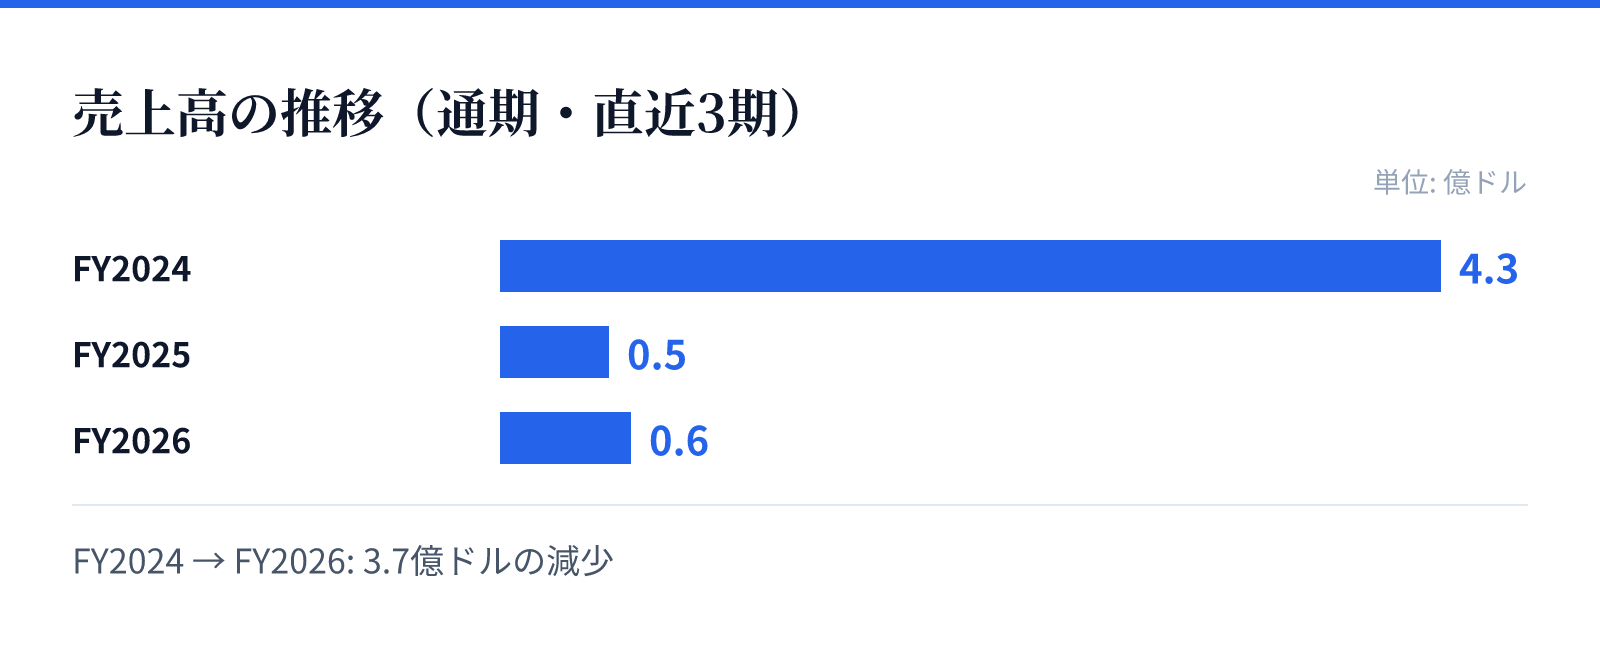
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は4.3億ドル。
FY2025の売上高は0.5億ドル。
FY2026の売上高は0.6億ドル。
成長ドライバー
成長の主な原動力は、現在進行中の臨床試験における主要なパイプラインの進展にあります。特に、第3相試験段階にある「Rusfertide」や、第1相試験中の「PN-881」など、複数の有望な候補薬が開発の最前線にあります。
また、肥満症やアトピー性皮膚炎、喘息といった広範な患者層を抱える疾患領域へのアプローチも、将来的な成長の柱として期待されています。これらの治療法が承認され市場に導入されることで、同社の市場における地位が強化される見込みです。
リスク
バイオテクノロジー企業としての特性上、臨床試験の進捗や規制当局による承認の可否が事業の成否を分ける大きな要因となります。特に、新薬の承認が得られない場合、開発コストの回収が困難になるリスクが含まれています。
また、研究開発段階にある製品が多く、将来の収益性が不確実な点も留意すべき要素です。特定の疾患に対する治療法が確立されるまでの間、継続的な研究開発投資が必要となるため、資金の効率的な運用が求められます。
競合
同社は、独自のペプチド技術を用いることで、既存の治療法とは異なるアプローチを提供することを目指しています。特に「Icotyde」や「Rusfertide」は、それぞれの疾患領域において「first-in-class」の可能性を持つ革新的な薬剤として位置づけられています。
競合他社との差別化要因として、経口投与が可能なペプチド製剤の提供や、特定の希少疾患に対する特異的な治療効果が挙げられます。これらの技術的優位性が、市場における競争力の源泉になるとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は144.33ドル、時価総額は約93.4億ドル(9,339百万USD)となっています。PERは144.33倍、PBRは11.09倍と算出されており、高い成長期待が織り込まれた評価となっています。
これらの指標は、バイオテクノロジー分野における革新的なパイプラインの価値を反映したものです。投資判断にあたっては、現在の高いバリュエーションと、将来の臨床試験の成功確率を照らし合わせる必要があります。