事業モデル
同社は北米および国際市場において、フィットネスおよびウェルネスに関連する製品とサービスを提供しています。主な製品群には、Peloton Bike、Peloton Bike+、Peloton Tread、Peloton Tread+、Peloton Rowといったコネクテッドなフィットネス機器が含まれます。
サービスの提供形態は、全アクセス権、レンタル、およびPeloton Appのメンバーシップが含まれます。製品の販売チャネルは、eコマースやインサイドセールス、リテールショールーム、および第三者の小売業者のネットワークを活用しています。
KPI
直近の財務データにおいて、FY2024の売上高は27億ドル(=27億ドル)を記録しました。これに対し、FY2025の売上高は24.9億ドル(=24.9億ドル)となり、FY2026には24.5億ドル(=24.5億ドル)と推移しています。
収益性の面では、FY2024の営業利益率は-15.0%でしたが、FY2025には2.5%へと改善しました。さらにFY2026では、売上高が前年比で1.8%減少したものの、営業利益率は8.7%に上昇し、純利益は黒字へと転換しています。
業績推移
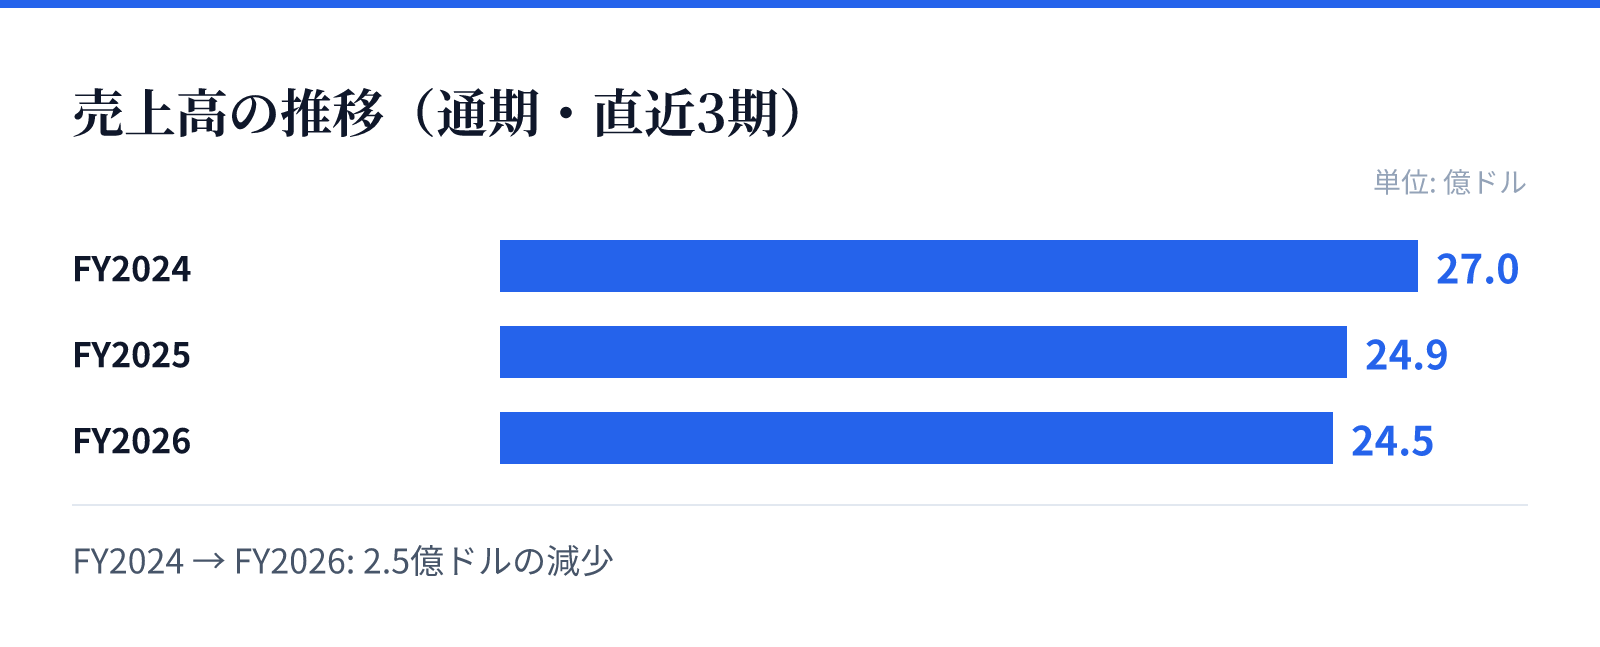
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は27.0億ドル。
FY2025の売上高は24.9億ドル。
FY2026の売上高は24.5億ドル。
成長ドライバー
同社の成長の柱は、ハードウェアの販売と継続的なサブスクリプションモデルの融合にあります。Peloton Appや各種メンバーシップの提供により、顧客との継続的な接点を構築しています。
また、Peloton Bike+などの製品をリースする仕組みを導入しており、顧客の利用形態に合わせた多様なアプローチを展開しています。これらの施策により、単発の販売だけでなく継続的な収益基盤の構築を目指しているとみられます。
リスク
売上高の推移を見ると、FY2024の27億ドル(=27億ドル)からFY2026の24.5億ドル(=24.5億ドル)へと減少傾向にあります。この売上減少は、市場の飽和や競合の激化による影響を受ける可能性があるため、注意が必要です。
また、ROE(自己資本利益率)の推移も大きく変動しており、FY2024の106.3%からFY2026には-45.2%へと急落しています。この変動は、資本構成の変化や利益の不安定さを示唆しており、財務基盤の安定性が今後の課題となります。
競合
同社はコネクテッドフィットネス市場において、独自のハードウェアとソフトウェアの統合体験を提供しています。独自のブランド力を背景に、eコマースやリテールショールーム、第三者小売店といった多角的なチャネルで展開しています。
競合他社との差別化要因として、Peloton Appを通じたコミュニティ体験や、高度に統合されたトレーニングプログラムが挙げられます。これらの要素が、単なるフィットネス機器メーカーからプラットフォームへの移行を支える要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は5.45ドルとなっており、時価総額は約23.9億ドル(2,392百万USD)です。PERは38.93倍と算出されており、投資家は将来の成長性を織り込んでいる状況です。
一方で、PBRは-17.14倍と算出されています。同社は現在、12.1億ドル(=12.1億ドル)の現金および現金同等物を保有しており、財務的な流動性を確保しながら事業の再構築を進めています。