事業モデル
同社は米国および国際市場において、アパレル製品の設計、製造、販売を行う企業です。主要な事業セグメントとして、Tommy HilfigerおよびCalvin Kleinの各ブランドを軸とした複数の事業部門を展開しています。
取り扱う製品は多岐にわたり、衣類や靴、アクセサリーのほか、ホーム furnishings、香水、ジュエリー、眼鏡など、幅広いカテゴリーを網羅しています。これらの製品は、卸売、倉庫型店舗、アウトレット、デジタルコマースなど、多様なチャネルを通じて消費者に提供されています。
KPI
最新の財務データにおいて、FY2026の売上高は8,950,200,000 USD(=89.5億ドル)を記録しています。この期間の売上高は前年比で3.4%の増加を見せています。
一方で、同期間の純利益は前年比で95.8%の大幅な減少を記録しており、収益性の推移には注意が必要です。また、同社の現金および現金同等物は592,500,000 USD(=5.9億ドル)を保有しています。
業績推移
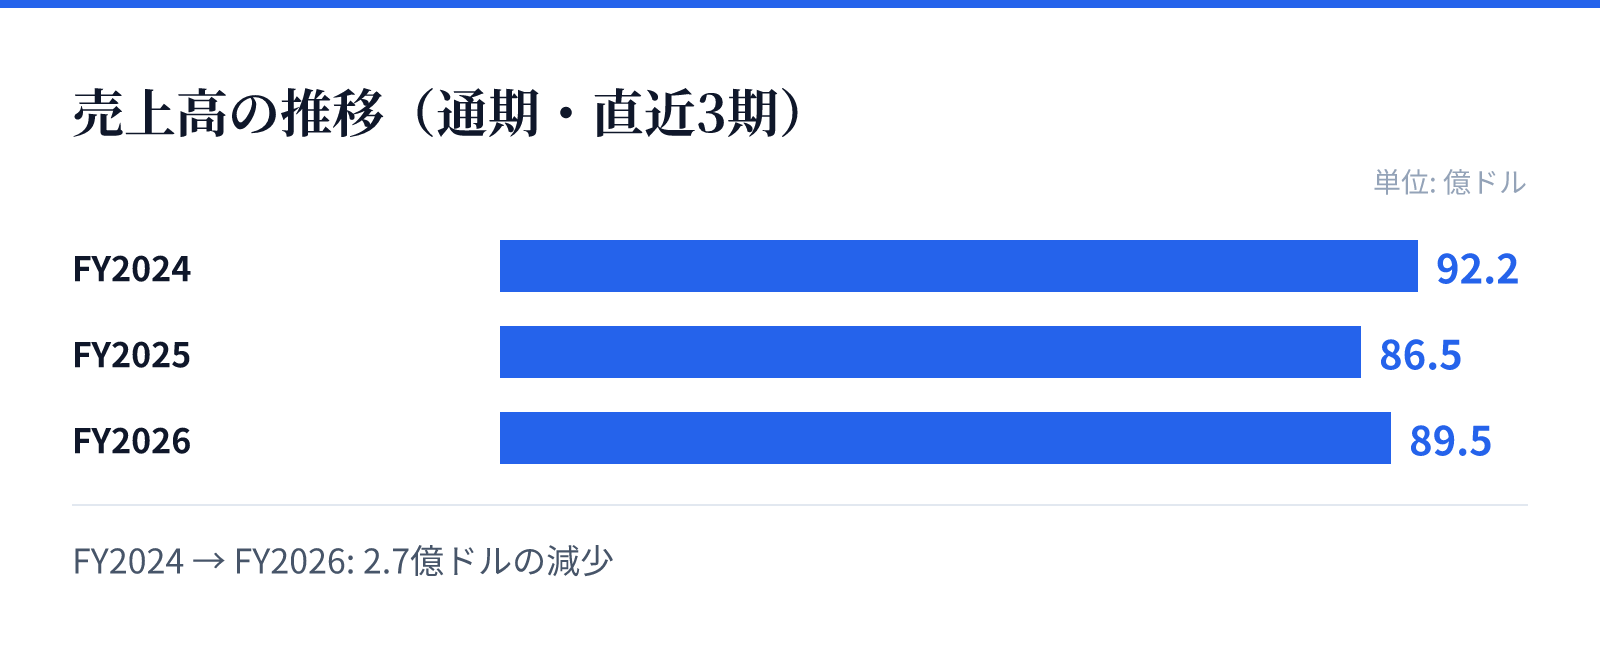
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は92.2億ドル。
FY2025の売上高は86.5億ドル。
FY2026の売上高は89.5億ドル。
成長ドライバー
同社は、Tommy HilfigerやCalvin Kleinといった強力なブランドポートフォリオを成長の基盤としています。これらのブランドは、若年層から大人まで幅広い層に訴求する製品を提供しています。
また、デジタルコマスを含む多角的な販売チャネルの展開が、ブランドの認知拡大と売上の維持に寄与しています。特に、独自のブランドとライセンスブランドの両方を活用することで、市場の多様なニーズに対応する体制を構築しています。
リスク
直近の財務推移において、FY2026の純利益が前年比で95.8%減少している点は、収益構造におけるリスク要因として注目されます。営業利益率もFY2024の8.9%からFY2026には7.3%へと低下傾向にあります。
アパレル業界特有のトレンド変化や、消費者の嗜好の変化がブランド価値に与える影響を注視する必要があります。また、多岐にわたる製品ラインナップを維持するためのコスト管理が、今後の利益確保における重要な課題となります。
競合
同社は、強力なブランド認知度を武器に、アパレル市場において独自のポジションを確立しています。Tommy HilfigerやCalvin Kleinといった確立されたブランドは、競合他社に対する強力な差別化要因となります。
しかし、アパレル市場は競争が激しく、消費者の嗜好の変化や競合他社の動向に常にさらされています。多様な販売チャネルの確保と、デジタル環境におけるブランド体験の強化が、競争優位性を維持するための鍵となります。
バリュエーション
現在の株価は75.79ドルであり、時価総額は約34.9億ドル(3,495百万USD)となっています。PERは22.97倍、PBRは0.71倍と算出されています。
配当利回りは0.20%となっており、投資家に対しては配当よりも資本成長やブランド価値への期待が反映される構造です。これらの指標は、同社のブランド資産と現在の市場評価のバランスを反映しています。