事業モデル
Palvella Therapeuticsは、深刻かつ希少な遺伝性皮膚疾患の治療に向けた革新的な治療法の開発および商業化に注力する臨床段階のバイオ医薬品企業です。ペンシルベニア州ウェインに拠点を置き、特定の疾患に対する治療薬の開発に特化しています。
主力製品候補であるQTORIN rapamycinは、3.9%無水外用ゲルとして開発されています。この薬剤は、微小嚢胞状リンパ管奇形に対する第3相臨床試験、および皮膚静脈奇形に対する第2相臨床試験の双方で進められています。
KPI
同社は現在、製品の商業化に向けた研究開発段階にあるため、直近3期において売上高はすべて0 USD(=0ドル)を記録しています。このため、収益性を示す指標であるROEは、FY2024に-27.8%、FY2025に-149.1%、FY2026には-6.8%と推移しています。
一方で、最新のFY2026における純利益は前年比で62.2%の増加を記録しています。また、同社は187,803,000 USD(=1.9億ドル)の現金および現金同等物を保有しており、研究開発の継続に向けた資金を有しています。
業績推移
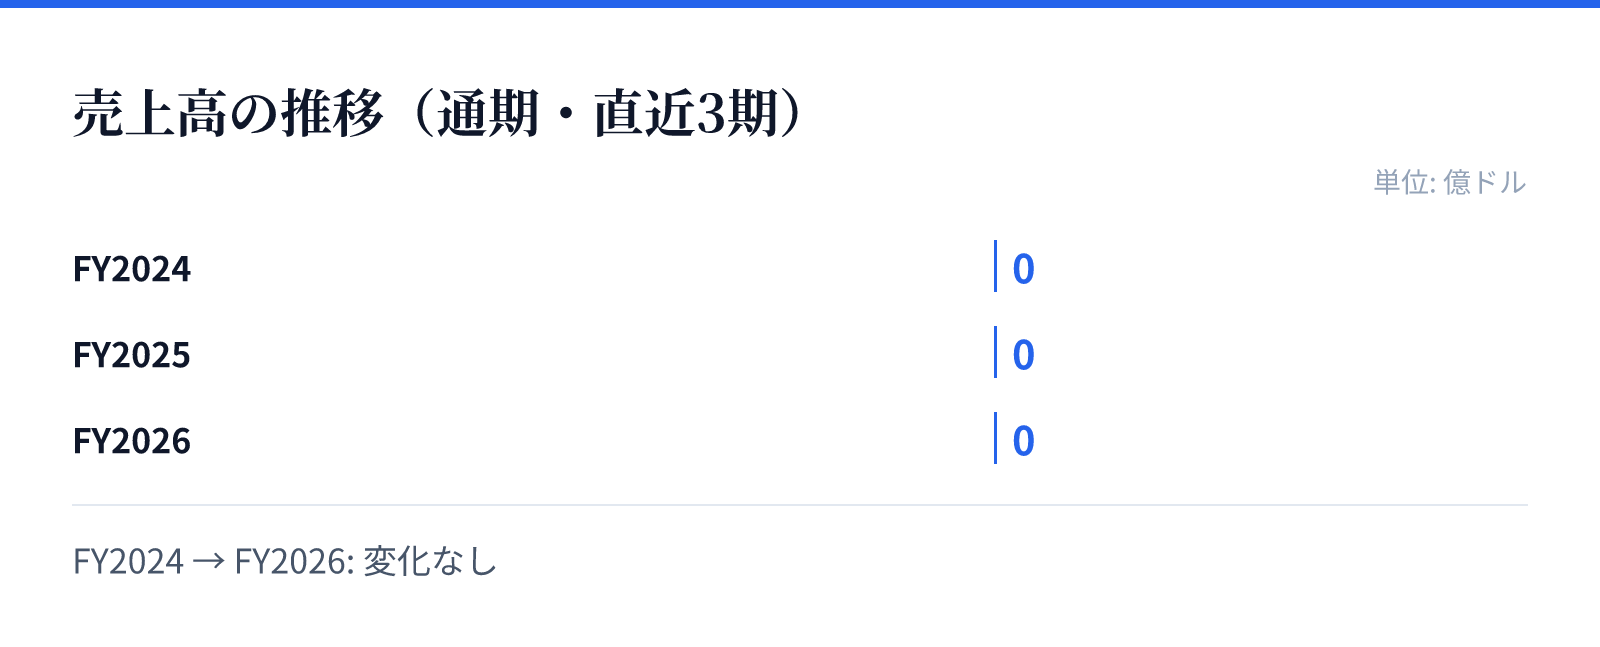
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、主力製品であるQTORIN rapamycinの臨床試験の進展にあります。この薬剤は、微小嚢胞状リンパ管奇形や皮膚静脈奇形といった特定の疾患に対する治療薬として期待されています。
さらに、同社はQTORIN rapamycinを血管腫やその他のmTOR駆動型皮膚疾患の治療にも活用するほか、QTORIN pitavastatinを播種性表在性日光角化症の治療に向けた開発を進めています。これらのパイプラインの進展が、将来の市場参入と成長の鍵となります。
リスク
同社は現在、臨床段階のバイオ医薬品企業であるため、主要な製品が承認を得て市場に流通するまで収益が発生しないという構造的なリスクを抱えています。売上高が現在0 USD(=0ドル)であることは、事業の初期段階にあることを示唆しています。
また、新薬の開発には多額の資金と厳格な規制への対応が必要となるため、臨床試験の進捗や規制当局の承認プロセスが事業の成否を左右します。研究開発への投資が継続する限り、短期的な収益性の改善は困難な状況にあるとみられます。
競合
同社は、希少な遺伝性皮膚疾患というニッチな領域において、特定の疾患に特化した治療法を提供することで独自の立ち位置を築こうとしています。特にmTOR駆動型皮膚疾患や特定のリンパ管奇形など、ターゲットを絞ったアプローチをとっています。
競合他社との差別化は、QTORIN rapamycinやQTORIN pitavastatinといった独自の薬剤組成と、それらに対する特定の臨床試験の進捗状況に依存します。希少疾患領域では、特定の疾患に対する特異性の高い治療法が競争優位性の源泉となります。
バリュエーション
同社の現在の株価は148.24ドルであり、時価総額は約21億ドル(2,100百万USD)となっています。この規模は、バイオテクノロジー分野における臨床段階の企業として評価されています。
投資指標として、PBRは9.67倍を記録しています。現在の評価は、将来のパイプラインの成功可能性と、保有する187,803,000 USD(=1.9億ドル)の現金資産、および開発中の薬剤の市場価値に基づいたものと判断されます。