事業モデル
同社は米国、カナダ、および国際的な市場において、Papa Johnsの商標を用いたピザのデリバリーおよび持ち帰りレストランを運営・フランチャイズ展開しています。事業は、国内の直営店、北米のフランチャイズ、北米の供給拠点、および国際部門の4つのセグメントに分かれています。
店舗ではピザのほか、様々な飲食商品を提供しており、店内飲食とデリバリーの両方に対応しています。また、レストラン向けにピザソース、生地、食品、紙製品、器具、清掃用品などの供給事業も展開しています。
KPI
直近の財務データによると、FY2025の売上高は2,053,808,000 USD(=20.5億ドル)を記録しています。この期間の営業利益率は4.1%となっており、前年度の6.9%から低下する推移を見せています。
同社のROEは、FY2023の-17.9%からFY2025の-6.9%へと推移しています。また、FY2025の純利益は前年比で63.4%減少しており、収益性の改善に向けた課題が示唆されています。
業績推移
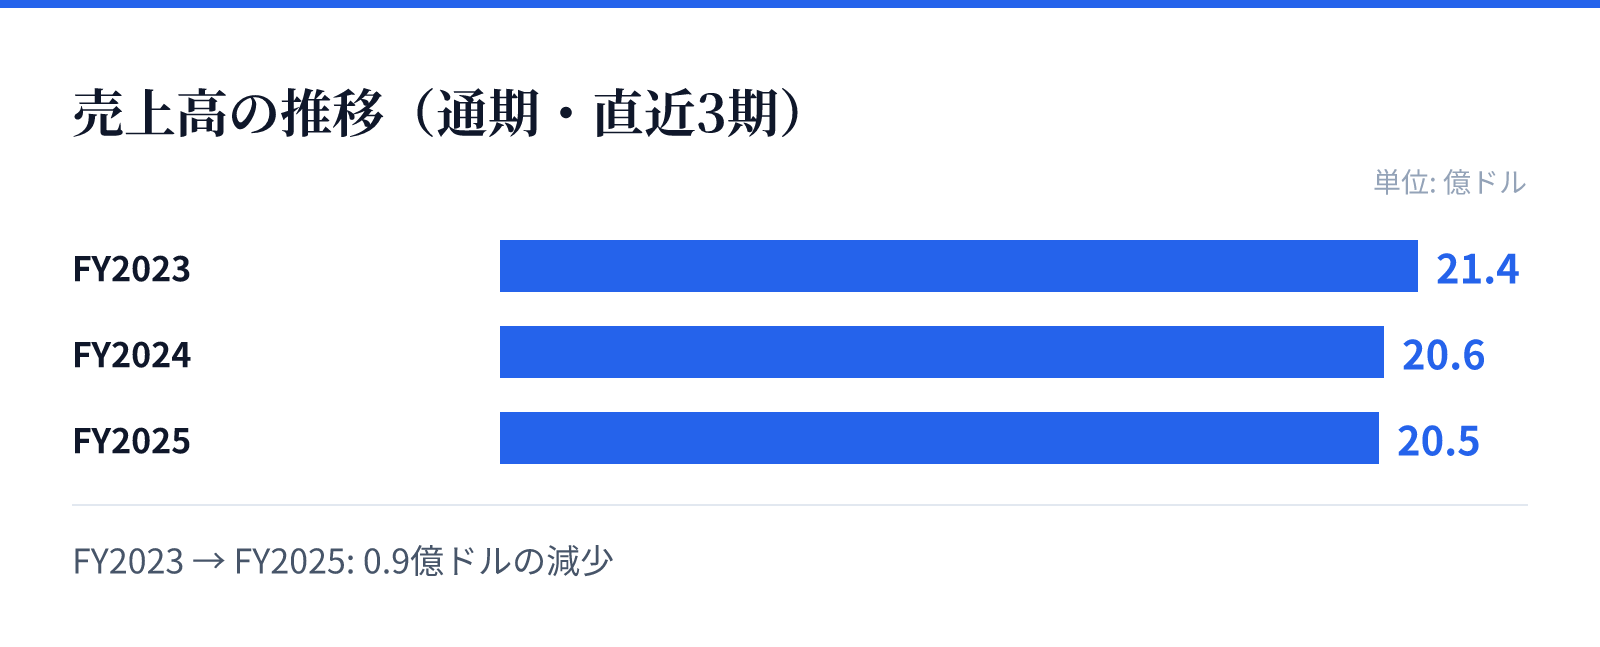
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.4億ドル。
FY2024の売上高は20.6億ドル。
FY2025の売上高は20.5億ドル。
成長ドライバー
同社は1984年の設立以来、北米市場を中心に強固なブランド基盤を構築してきました。デリバリーと持ち帰りの両面で展開する体制は、安定した顧客基盤の維持に寄与しています。
事業の成長は、国内および国際的なフランチャイズ展開の拡大に依存しています。また、レストランへの原材料や備品の供給事業を統合的に行うことで、サプライチェーンを通じた安定的な運営体制を構築しています。
リスク
直近の財務推移において、FY2025の売上高は前年比で0.3%の微減となっており、成長の鈍化が懸念されます。また、営業利益率が前年度の6.9%から4.1%へと低下したことは、コスト管理や運営効率の課題を示唆しています。
純利益が前年比で63.4%減少している点は、短期的な収益性の悪化要因として注目されます。これらの要因は、今後の事業運営におけるコスト構造の最適化の必要性を示しています。
競合
同社はピザのデリバリーおよび持ち帰り市場において、独自のブランド価値を確立しています。北米市場における強固な存在感は、競合他社との差別化要因となっています。
提供する商品の多様性と、原材料から備品までを網羅する供給体制が強みです。これらの要素が、競合の多い飲食業界において安定した運営を支える基盤となっています。
バリュエーション
現在の市場データにおいて、同社の株価は23.72ドル、時価総額は約7.8億ドル(781百万USD)となっています。PERは28.93倍と算出されており、市場からの評価を反映しています。
特筆すべき点として、配当利回りが7.47%と高い水準にあります。PBRは-1.72倍となっており、独自の財務構造と配当政策が投資家への訴求点となっています。