事業モデル
同社は、臨床検査、輸血医学、ポイント・オブ・ケア、分子診断の4つの主要な事業部門を通じて診断検査ソリューションを提供しています。各部門では、臨床化学や免疫測定、血液型判定、迅速な検査結果の提供、さらには感染症診断のための分子診断機器や検査キットを幅広く展開しています。
製品は、医師の診察室や病院、臨床検査室、緊急治療クリニック、さらには薬局や血液銀行など、多岐にわたる医療現場へ提供されています。販売チャネルは、直接販売チームと広範な販売代理店ネットワークの両方を活用しており、専門的な医療現場から一般向けの製品までをカバーしています。
KPI
直近の財務データにおいて、FY2023の売上高は30億ドルを記録しましたが、FY2024には27.8億ドルへと減少しています。FY2025の売上高は27.3億ドルとなり、前年比で1.9%の減少となりました。
一方で、利益面では変化が見られます。FY2025の純利益は前年比で44.8%の増加を記録しており、営業利益率もFY2024の1.6%からFY2025には2.0%へと改善の兆しを見せています。同社は現在、1.2億ドルの現金および現金同等物を保有しています。
業績推移
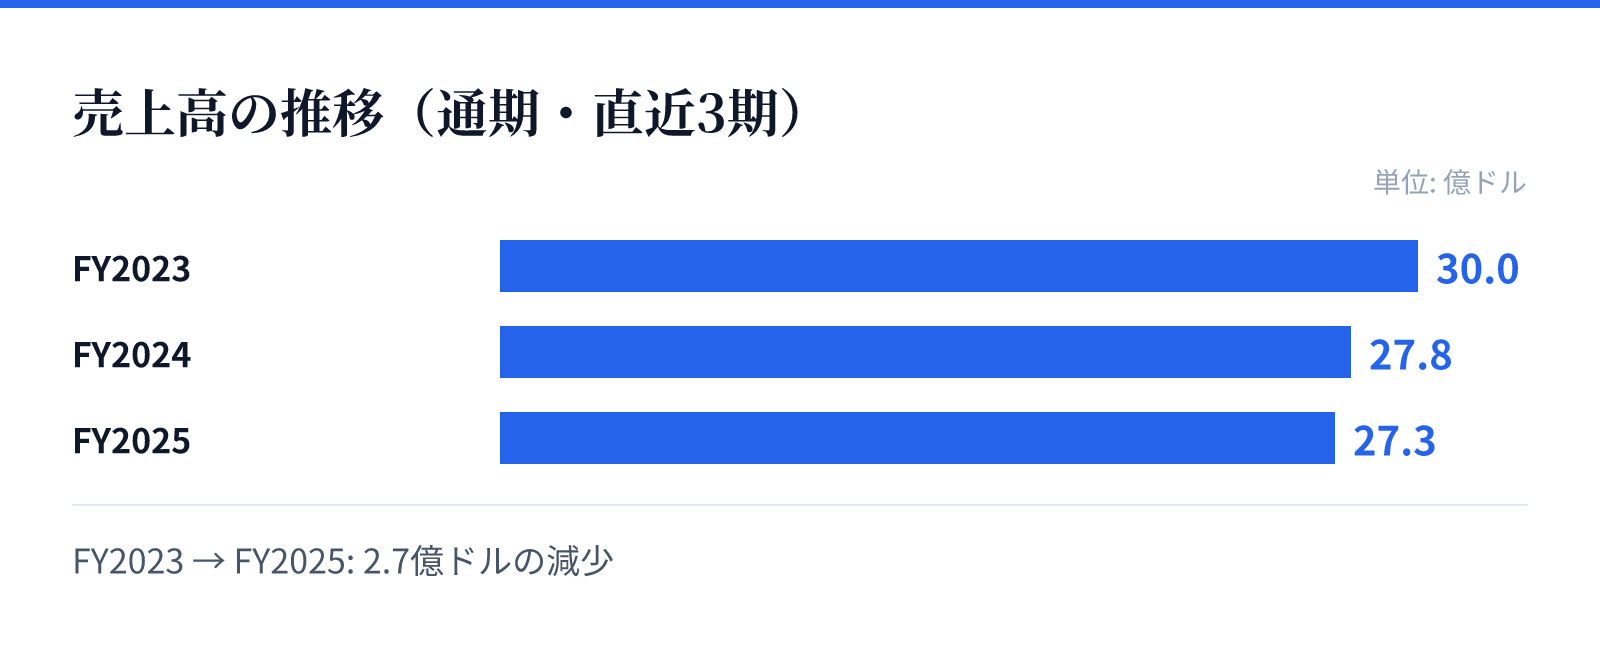
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は30.0億ドル。
FY2024の売上高は27.8億ドル。
FY2025の売上高は27.3億ドル。
成長ドライバー
同社の成長は、多様な診断ニーズに対応する製品ポートフォリオの広さに支えられています。特に、臨床化学や免疫測定といった基礎的な検査から、高度な分子診断技術までを網門する技術力が強みです。
また、ポイント・オブ・ケア(POC)分野における迅速な結果提供のニーズは、多様な医療現場での需要を支えています。これらの技術革新と、広範な地理的領域(北米、欧州、中東、アフリカ、中国、日本、アジア太平洋、ラテンアメリカ)への展開が、将来の成長を支える要因となります。
リスク
財務推移を見ると、ROE(自己資本利益率)がFY2023の-0.2%からFY2024の-68.8%、FY2025の-58.9%と、依然としてマイナスの水準で推移している点が課題です。このことは、資本効率の改善が急務であることを示唆しています。
また、売上高が近年の推移で減少傾向にあることは、市場環境の変化や競合の激化に対する対応の必要性を示しています。特に、特定の診断分野における技術革新のスピードや、規制環境の変化が事業継続における重要な不確実性となります。
競合
同社は、臨床検査、輸血医学、分子診断といった広範な領域で競合他社と競合しています。各分野において、高度な分析機器や迅速な検査キットの提供能力が競争優位の源泉となります。
特に、多様な医療機関や流通ネットワークへの浸透力は、市場における地位を維持するための重要な要素です。多岐にわたる地域での展開は、グローバルな競合環境においてブランドの認知度と信頼性を確保するための戦略的な動きとみられます。
バリュエーション
同社の現在の株価は14.74ドルであり、時価総額は約10.1億ドルとなっています。この時価総額に基づいたPBR(株価純資産倍率)は0.57倍と、資産価値に対して割安な水準で評価されています。
投資判断においては、売上高の推移と利益率の改善傾向を注視する必要があります。現在のPBR水準は、同社の保有資産や将来の成長可能性に対する市場の評価を反映しており、今後の収益性の改善が株価に与える影響が注目されます。