事業モデル
同社はクラウドベースのプラットフォームを通じて、IT、セキュリティ、およびコンプライアンスに関するソリューションを国内外に提供しています。主な製品群には、サイバーセキュリティ資産管理や脆弱性管理、検知、対応、さらにはクラウドネイティブなアプリケーション保護プラットフォームが含まれます。
提供するソリューションは、企業、政府機関、中小企業など幅広い層を対象としています。教育、金融、ヘルスケア、製造など多岐にわたる業界に対し、直販チームのほか、セキュリティコンサルティング組織やリセラー、クラウドプロバイダーなどのパートナーネットワークを通じて提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高669,125,000 USD(=6.7億ドル)を達成しています。この期間の営業利益率は33.2%に達しており、効率的な事業運営が示されています。
また、同社は250,291,000 USD(=2.5億ドル)の現金および現金同等物を保有しています。過去数年間の推移を見ると、営業利益率は29.4%から33.2%へと上昇傾向にあり、収益性の向上が確認できます。
業績推移
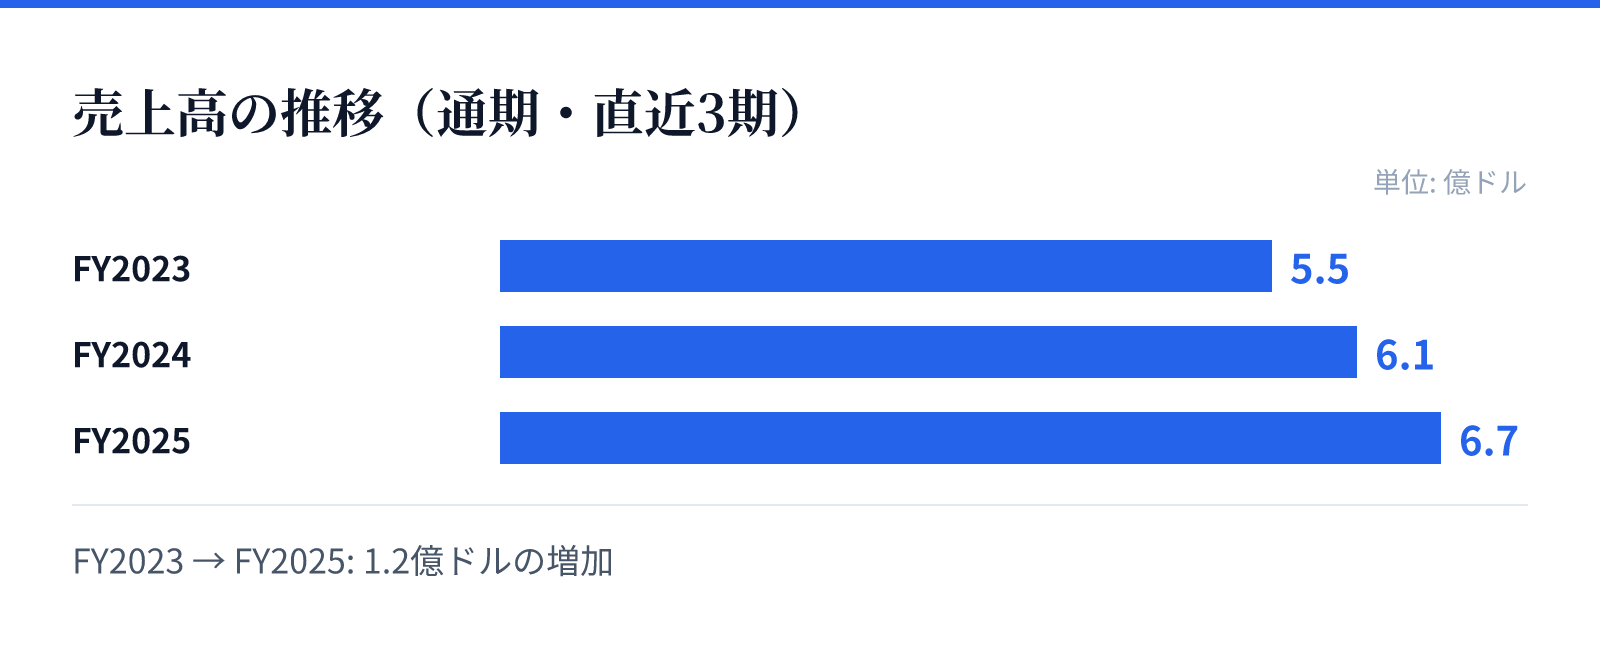
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.5億ドル。
FY2024の売上高は6.1億ドル。
FY2025の売上高は6.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で10.1%増加しています。同時に純利益も前年比で14.2%増加しており、事業の拡大と収益性の向上が両立していることが示唆されます。
成長の背景には、脆弱性の特定や優先順位付け、サイバーリスクの定量化といった高度な分析機能を含むプラットフォームの提供があります。これらの機能は、企業のITおよびオペレーショナルテクノロジー資産の管理を支援し、継続的な需要を生み出しているとみられます。
リスク
同社の事業は、高度なサイバーセキュリティ技術とコンプライアンス要件への対応に依存しています。サイバー脅威の進化や、各国の規制環境の変化が、提供するソリューションの需要や技術要件に影響を与える可能性があります。
また、多岐にわたる業界への展開を行っているため、各業界固有の規制や技術基準への適応が求められます。複雑なITインフラの管理において、顧客のシステムへの統合や信頼性の維持が継続的な課題となる可能性があります。
競合
同社は、脆弱性管理やエンドポイント検知、クラウドセキュリティなど、広範なセキュリティ領域をカバーするプラットフォームを提供しています。競合他社と比較して、資産管理から対応までを一貫して提供する統合的なアプローチが特徴です。
特に、クラウドネイティブなアプリケーション保護や、Kubernetes、コンテナセキュリティといった高度な領域への対応が重要となります。多様なパートナーネットワークを活用することで、広範な市場におけるプレゼンスを維持しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は187.05ドル、時価総額は約65.9億ドル(6,587百万USD)となっています。PERは32.82倍、PBRは11.53倍と算出されています。
これらの指標は、同社の成長性と市場における評価を反映しています。高い営業利益率と安定した売上成長を背景に、サイバーセキュリティ分野における強固なポジションを維持していることが数値から読み取れます。