事業モデル
QuinStreetは、米国および国際市場において顧客獲得サービスを提供するオンライン・パフォーマンス・マーケティング企業です。同社は、金融やホームサービス業界のクライアントに対し、自社サイトや第三者のパブリッシャーを通じて、質の高いクリック、リード、電話、申し込みなどを提供しています。
また、保険代理人を対象としたQuinStreet Rating Platformや、金融、教育などの市場向けにパフォーマンス・マーケティングとテクノロジーを提供するCloudControlMediaなどの製品も開発しています。1999年に設立され、カリフォルニア州フォスターシティに拠点を置いています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,093,711,000 USD(=10.9億ドル)を記録しました。この数値は前年度の売上高613,514,000 USD(=6.1億ドル)と比較して、前年比で78.3%の成長を遂げています。
収益性に関しては、FY2023の営業利益率-3.6%から、FY2024の-4.6%を経て、FY2025には0.6%へと改善しました。ROEもFY2023の-30.0%からFY2025には1.9%へと上昇しており、純利益も黒字に転換しています。
業績推移
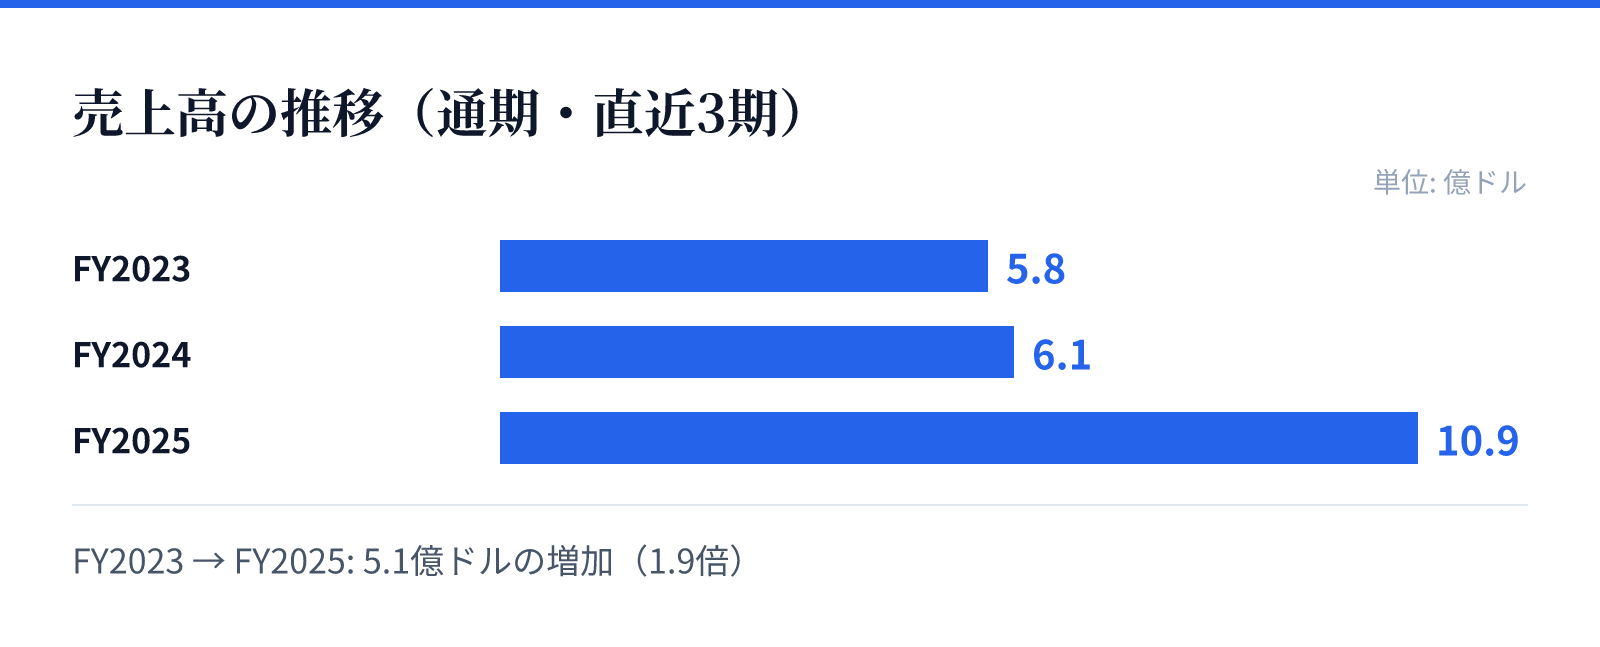
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.8億ドル。
FY2024の売上高は6.1億ドル。
FY2025の売上高は10.9億ドル。
成長ドライバー
同社の成長の主な要因は、直近の売上高の急増と、それに伴う収益構造の改善にあります。FY2025における売上高の約78%の成長は、同社の提供するマーケティングサービスやプラットフォームの需要拡大を示唆しています。
特に、金融やホームサービスといった特定のニッチな市場において、質の高いリードや顧客獲得を求めるクライアントへのアプローチが奏功しているとみられます。また、独自のプラットフォームやテクノロジーを統合したサービス提供が、成長の原動力となっている可能性があります。
リスク
同社は過去数年間、営業利益率がマイナスとなるなど、収益性の確保において課題を抱えてきました。FY2024時点では営業利益率が-4.6%に達しており、事業規模の拡大と利益の確保を両立させるための運営効率の改善が求められていた状況にあります。
現在は黒字転換を果たしているものの、依然として低い営業利益率(0.6%)を維持しており、コスト構造の最適化が今後の安定的な成長に不可欠です。また、広告主の動向やマーケティング環境の変化が、売上や利益に直接的な影響を与えるリスクも存在します。
競合
同社は、金融、ホームサービス、教育といった多岐にわたる分野で競合他社と競争しています。特に、質の高いリードや顧客獲得を求めるクライアントに対し、独自のプラットフォームやテクノロジーを駆使して差別化を図っています。
競合他社との競争においては、提供するデータの質や、独自のテクノロジーによる効率的なマーケティング手法が重要となります。今後も、多様な市場において独自のプラットフォームを強化し、競合に対する優位性を維持できるかが焦点となります。
バリュエーション
最新の市場データに基づくと、同社の株価は19.18ドル、時価総額は約10.9億ドル(1,095百万USD)となっています。PERは13.51倍、PBRは3.35倍と算出されています。
これらの指標は、同社が直近の売上急増と黒字転換を経て、市場から一定の評価を得ていることを示しています。現在の時価総額は、最新の売上高(10.9億ドル)とほぼ同水準となっており、成長フェーズにおける評価を反映しています。