事業モデル
同社はカナダ、米国、および国際的な市場においてクイックサービスレストランを展開する企業です。事業はTim Hortons、Burger King、Popeyes Louisiana Kitchen、Firehouse Subs、International、Restaurant Holdingsの6つのセグメントで構成されています。
各ブランドは独自の強みを持っており、コーヒーや焼き菓子のTim Hortons、直火焼きハンバーガーのBurger King、ルイジアンスタイルのチキンを提供するPopeyes、サンドイッチのFirehouse Subsなどが含まれます。これら多様なブランドポートフォリオにより、幅広い顧客層へのアプローチを実現しています。
KPI
最新の会計年度における売上高は9,434,000,000 USD(=94.3億ドル)を記録しています。同期間の営業利益率は26.4%となっており、効率的な運営体制を維持しています。
また、同社は1,063,000,000 USD(=10.6億ドル)の現金および現金同等物を保有しています。これらの数値は、多ブランドを運営する事業規模を支える強固な財務基盤の裏付けとなっています。
業績推移
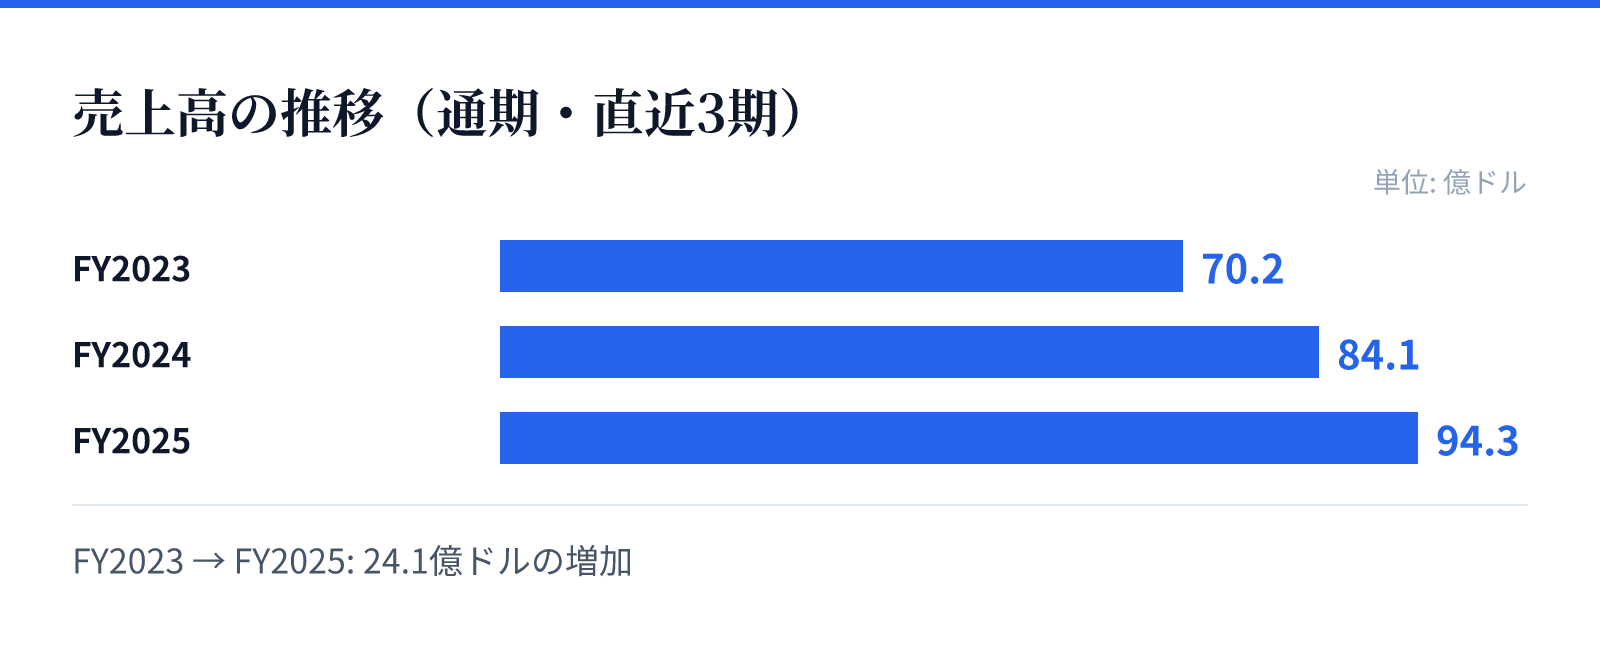
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は70.2億ドル。
FY2024の売上高は84.1億ドル。
FY2025の売上高は94.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の7,022,000,000 USD(=70.2億ドル)からFY2025の9,434,000,000 USD(=94.3億ドル)へと着実に増加しています。最新のFY2025における売上は前年比で12.2%の成長を遂げています。
一方で、営業利益率はFY2023の29.6%からFY2025の26.4%へと推移しており、規模拡大に伴うコスト構造の変化が見て取れます。ROEも41.5%から21.4%へと推移しており、成長と効率性のバランスが今後の焦点となります。
リスク
直近の財務データにおいて、FY2025の純利益が前年比で24.0%減少している点が注目されます。売上高が伸びている一方で純利益が減少していることは、コスト増や投資の拡大が影響している可能性があります。
また、複数のブランドを運営する構造上、各ブランドのオペレーションコストや原材料費の変動が全体の利益率に直接影響を与える構造となっています。利益率の推移を注視しながら、効率的なコスト管理が求められる局面にあるとみられます。
競合
同社はBurger KingやPopeyesといった世界的に認知度の高いブランドを保有しており、強力なブランド力で競合他社と対峙しています。各ブランドが独自のカテゴリーで強固な地位を築いていることが、競争優位性の源泉となっています。
しかし、クイックサービスレストラン業界は競争が激しく、原材料価格の変動や労働コストの上昇といったマクロ要因の影響を受けやすい環境にあります。多様なブランドを展開することでリスクを分散しつつ、各ブランドの独自性を維持する戦略が重要となります。
バリュエーション
現在の株価は81.56ドルであり、時価総額は約374億ドル(37,368百万USD)となっています。PERは20.34倍、PBRは7.40倍と算出されており、市場からの評価を反映しています。
また、配当利回りは3.22%となっており、投資家に対して一定の還元が行われていることが確認できます。これらの指標は、同社の安定した事業基盤と将来の成長期待のバランスを反映した数値となっています。