事業モデル
Q2 Holdingsは、米国を拠点とする金融機関やフィンテック企業、代替金融企業向けにデジタルソリューションを提供しています。主な製品には、リテールや商用機能を含むエンドツーエンドのデジタルバンキングプラットフォームが含まれます。
また、カスタマイズされた体験を可能にする開発プラットフォームや、クラウドネイティブなリアルタイム処理プラットフォームを提供しています。さらに、融資ワークフローや顧客関係の管理を支援するデジタル融資および関係価格設定ソリューションも提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高794,809,000 USD(=7.9億ドル)を記録しています。これは前年度と比較して14.1%の増収となっており、事業規模の拡大が確認できます。
収益性の面では、営業利益率が前年度の-5.0%から5.5%へと改善し、ROEも-7.4%から7.9%へと向上しました。この推移は、同社が黒字転換を達成し、収益構造の改善が進んでいることを示唆しています。
業績推移
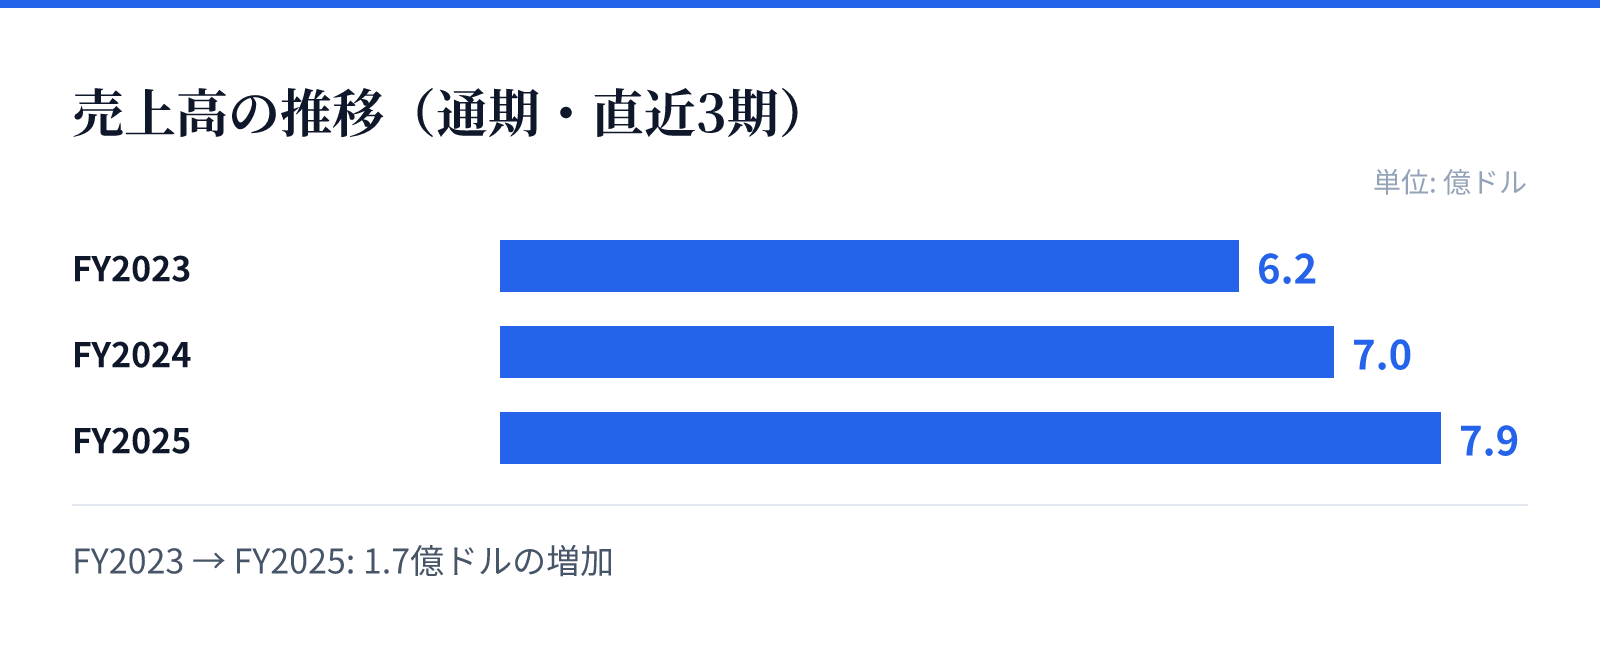
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.2億ドル。
FY2024の売上高は7.0億ドル。
FY2025の売上高は7.9億ドル。
成長ドライバー
同社の成長は、デジタルバンキングプラットフォームやリスク・不正対策ソリューションの需要に支えられています。これらのソリューションは、金融機関が規制要件を遵守しつつ、エンドユーザーを保護するために不可欠な要素です。
また、Q2 Innovation Studioのような開発者向けプラットフォームや、クラウドネイティブな処理基盤であるHelixの提供も成長を支える要素となります。これらの技術基盤により、パートナー企業やフィンテッチ企業との連携を通じた拡張性が期待されます。
リスク
同社の事業は金融機関を主な顧客としているため、金融規制の動向やコンプライアンス環境の変化が事業環境に影響を与える可能性があります。特に不正対策やリスク管理に関する規制の厳格化は、製品開発や提供体制に影響を及ぼす要因となります。
また、財務データを見ると、過去数年間は営業利益率がマイナスとなっており、収益性の安定化に向けた取り組みが継続的な課題となります。現在は黒字転換を見せているものの、成長を維持するためのコスト管理と技術革新のバランスが重要となります。
競合
同社は、金融機関向けのデジタルソリューション市場において、高度な技術基盤と多様なソリューションを統合して提供しています。特に、リテールから商用まで幅広い機能をカバーするプラットフォームの提供が強みとなります。
競合他社との差別化要因として、開発者向けのオープンな技術プラットフォームや、クラウドネイティブな処理基盤の提供が挙げられます。これらの技術的優位性が、フィンテック企業や既存の金融機関との関係構築において重要な役割を果たすとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は65.13ドル、時価総額は約40.6億ドル(4,061百万USD)となっています。PERは45.87倍、PBRは6.31倍と算出されています。
これらの指標は、同社の成長期待を反映した水準となっており、特に直近の黒字転換と売上成長の推移が評価の対象となります。投資判断にあたっては、現在の高いバリュエーションに対して、今後の収益性の持続的な改善が鍵となります。