事業モデル
同社は統合フォトニクス企業として、米国市場の商用および政府向けに量子マシンを提供しています。薄膜ニオブ酸リチウムチップを用いた光デバイスや、複雑な最適化問題を解決するためのエントロピー量子コンピュータ(EQC)の開発に注力しています。
さらに、製造後に再プログラム可能なリザーバーコンピューティングマシン「Emucore」や、光子ベースの「Neurawave」を展開しています。また、悪天候下でも視認性を確保するLiDAR技術や、遠隔振動検知のための量子フォトニック・バイブロメータ、量子ネットワーク製品など多角的な製品群を展開しています。
KPI
最新の財務データにおいて、FY2026の売上高は3,691,000 USD(=369万ドル)を記録しています。この数値は前年度の682,000 USD(=68万ドル)と比較して、前年比(YoY)で441.2%の極めて高い伸びを示しています。
一方で、営業利益率はFY2026において-556.8%となっており、依然として赤字圏内での事業展開が続いています。純利益については、前年比(YoY)で78.3%の改善が見られるものの、依然として投資段階のフェーズにあることが示唆されます。
業績推移
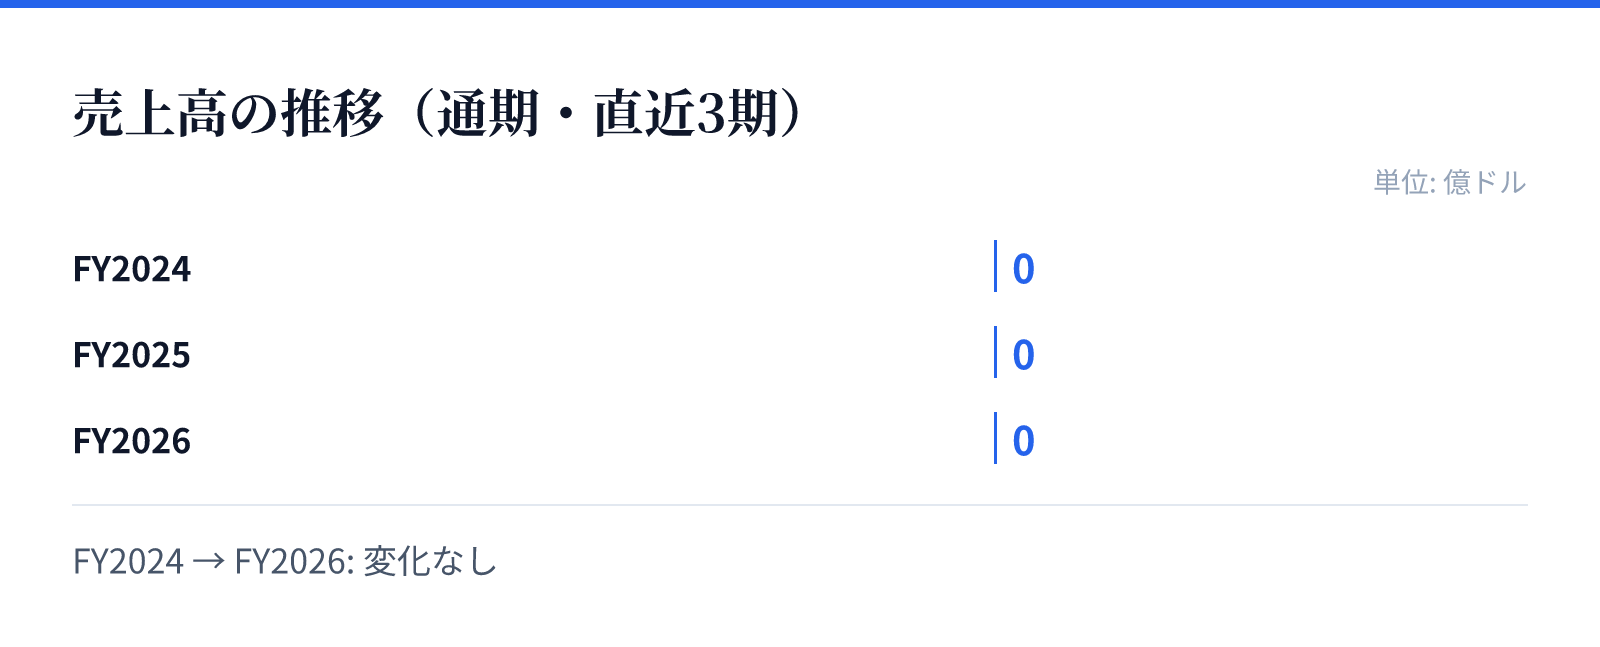
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の柱は、独自のコア・フォトニクス技術を応用した量子コンピューティング分野の拡大にあります。特に、複雑な最適化問題を解決するためのエントロピー量子コンピュータ(EQC)の開発は、高度な計算能力を求める市場での競争力を高める要因となります。
また、リザーバーコンピューティングやLiDAR技術といった、特定の産業課題を解決する技術の多様性も成長を支える要素です。これらの技術は、政府や商用市場における高度な要求に応えるための重要なソリューションとして位置付けられています。
リスク
財務面における主なリスクは、依然として継続している大幅な営業赤字にあります。FY2026においても営業利益率は-556.8%を記録しており、収益化に向けた道のりが依然として険しい状況にあると推測されます。
また、量子コンピューティングや高度な光子技術といった最先端分野は、技術革新のスピードが非常に速い領域です。競合他社や技術的障壁の動向により、開発した製品の市場優位性が急速に変化する可能性も考慮する必要があります。
競合
同社は、量子コンピューティングや光子技術といった高度な技術領域において独自のポジションを築いています。特に、薄膜ニオブ酸リチウムチップを用いたデバイスや、特定の環境下で機能するLiDAR技術など、ニッチかつ高度な技術領域での差別化を図っています。
しかし、量子コンピューティング分野は世界的な注目を集める競争の激しい市場です。同社は、独自のコア・フォトニクス技術を基盤とした製品群を展開することで、競合他社との差別化を図り、商用および政府市場でのシェア獲得を目指しています。
バリュエーション
最新の市場データにおいて、同社の株価は$8.46となっており、時価総額は約18.7億ドル(1,865百万USD)と評価されています。この規模は、同社が保有する257,711,000 USD(=2.6億ドル)の現金および現金同等物の規模と比較しても、一定の市場評価を得ていることを示しています。
また、株価純資産倍率(PBR)は1.17倍となっており、資産価値に対して過度なプレミアムが付与されていない水準です。投資判断にあたっては、現在の高い成長率と、将来的な収益化に向けた研究開発投資のバランスを注視する必要があります。